
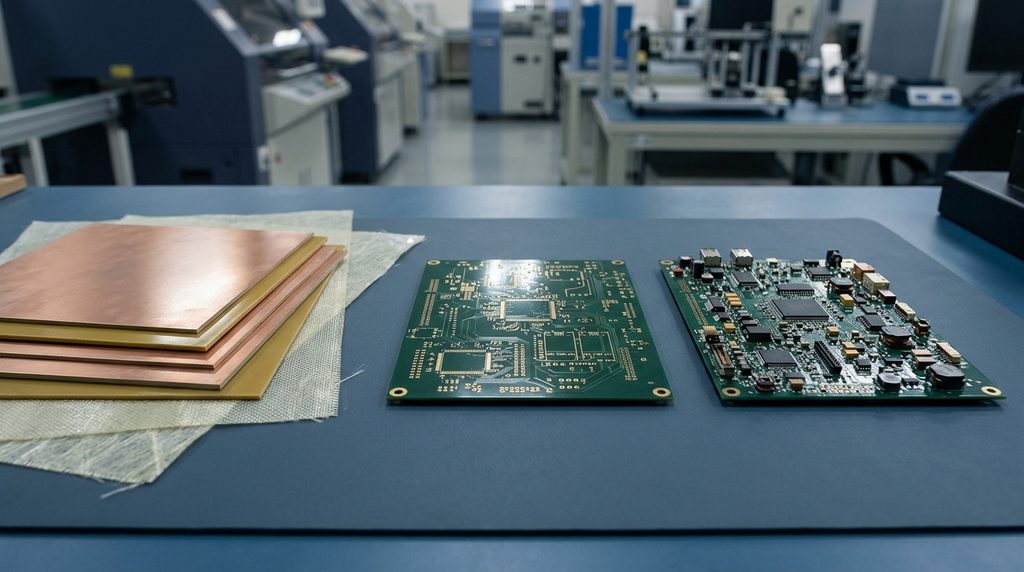
PCB(プリント配線板)の価格が上昇したとき、基板実装会社やEMS企業は、顧客への見積価格をどのように改定すればよいのでしょうか。
重要なのは、PCB仕入価格の上昇と実装加工費の上昇を混同しないことです。
PCB材料が30%値上がりしても、完成した実装基板の見積を30%引き上げる根拠にはなりません。
2026年には、銅張積層板などの電子回路基板材料だけでなく、PCB製造サービスや実装サービスでも価格改定が発表されました。
本記事では、実際のメーカー発表を確認したうえで、PCB調達費、電子部品代、実装加工費、検査費を分ける考え方を解説します。
さらに、具体的な見積計算、粗利率の維持、顧客への説明方法、価格改定条件まで整理します。
▶PCBA・基板実装 概算見積Excel|製造業サプライチェーン研究所 STORES
PCB材料の値上がりは基板実装会社へどう影響するか
PCB価格上昇の影響を正しく把握するには、材料メーカーからPCB製造会社、基板実装会社、完成品メーカーまでの価格の流れを理解する必要があります。
特に重要なのは、材料段階の値上げ率と、完成したPCBの仕入価格上昇率が一致するとは限らないことです。
2026年に確認された材料・PCB・実装サービスの価格改定
パナソニック インダストリーは2026年8月6日、電子回路基板材料の価格改定を発表しました。
同社の発表によると、2026年9月1日出荷分から、一般多層基板材料の銅張積層板とプリプレグについて、それぞれ現行価格に対する30%の改定が予定されました。
低伝送損失多層基板材料のMEGTRON/XPEDIONについては、銅張積層板とプリプレグの改定幅が15%とされています。
価格改定の背景として、原材料費、副資材費、エネルギー費、物流費などの高止まりが説明されています。
出典:パナソニック インダストリー「電子回路基板材料の価格改定について」(2026年8月6日)
また、プリント基板の製造・実装サービスを提供するP板.comも、2026年に価格改定を発表しています。
| 企業・サービス | 対象 | 公表された改定幅 | 適用時期 |
|---|---|---|---|
| パナソニック インダストリー | 一般多層用銅張積層板 | +30% | 2026年9月1日出荷分 |
| 同社 | 一般多層用プリプレグ | +30% | 同上 |
| 同社 | MEGTRON/XPEDION用銅張積層板 | +15% | 同上 |
| P板.com | 基板製造サービス | 約15%値上げ | 2026年9月1日以降保存の見積 |
| P板.com | 実装サービス | 約14%改定 | 同上 |
ここで注意すべきなのは、表に示した数値が、異なる製品・サービスについて公表された個別の改定幅であることです。
例えば、P板.comの基板製造サービスの約15%と実装サービスの約14%は、それぞれ別の価格改定です。
PCB材料の価格が上がったから、実装サービスも同じ割合で上がったという因果関係を示すものではありません。
材料の値上げ率が完成実装基板へそのまま反映されない理由
PCBは銅張積層板だけで製造されるわけではありません。
一般的なリジッド多層基板では、銅張積層板やプリプレグなどの材料を使用し、回路形成、積層、穴あけ、めっき、ソルダーレジスト形成、表面処理、検査などを経て製品になります。
つまり、PCB価格には材料費だけでなく、加工費、設備費、検査費、製造管理費などが含まれています。
さらに基板実装会社では、購入したPCBへ電子部品を搭載し、はんだ付けや検査を行います。
価格の流れを整理すると、次のようになります。
銅箔・樹脂・ガラスクロスなどの材料
↓
銅張積層板・プリプレグ
↓
PCB製造・検査
↓
PCB調達
↓
SMT・THT実装・検査
↓
完成実装基板(PCBA)
このうち、材料価格の上昇がどの程度PCB仕入価格へ反映されるかは、使用材料、加工費の比率、仕入契約、在庫、為替などによって変わります。
したがって、基板実装会社が顧客へ価格改定を説明する場合、最初に確認するべき数字は、銅相場やCCLの値上げ率ではありません。
実際に購入するPCBの単価が、前回見積時点から何円変わったのかです。
銅価格からPCB価格までの波及構造については、関連記事「銅箔価格上昇はPCB価格にどこまで影響する?」でも詳しく整理しています。
基板実装の見積では何を分けるべきか
この記事を読んだ方におすすめの市場調査レポート
基板実装の見積では、PCB調達費と実装加工費を独立して管理することが重要です。
完成実装基板の価格を一括で提示する場合でも、社内原価計算では費用を分解しておく必要があります。
PCB代・部品代・実装加工費・検査費の違い
基板実装会社の見積は、一般的に次の費用から構成されます。
| 費用項目 | 主な内容 | 主な価格変動要因 |
|---|---|---|
| PCB調達費 | 裸基板の購入費 | 材料、層数、寸法、数量、仕入先 |
| 電子部品費 | IC、抵抗、コンデンサなど | BOM、供給状況、購入数量 |
| 実装加工費 | 印刷、搭載、リフロー、挿入、はんだ付け | 実装点数、工程数、設備時間、工数 |
| 検査費 | SPI、AOI、X線、ICT、FCTなど | 検査範囲、検査時間、要求品質 |
| 初期費用 | メタルマスク、治具、プログラム作成 | 新規製作、仕様変更 |
| 物流・管理費 | 輸送、受入検査、保管、管理 | 輸送条件、ロット数、管理工数 |
SPIははんだ印刷検査、AOIは自動光学検査、ICTは基板上の回路検査、FCTは機能試験を意味します。
これらは基板実装工程に必要な費用ですが、PCB材料価格とは必ずしも連動しません。
例えば、購入PCBの仕入単価が上昇しても、搭載する部品数、使用設備、製造時間、検査条件が変わらなければ、実装加工費の原価は同じ場合があります。
その状態でPCB価格上昇を理由に実装加工費まで一律に引き上げると、顧客から改定根拠を求められた際に説明が難しくなります。
一方、はんだペースト、設備保守費、人件費、電力費などが別途上昇している場合は、実装加工費そのものの見直しも検討対象になります。
基板支給と自社調達では価格改定の範囲が異なる
基板実装会社がPCBを購入するか、顧客から支給されるかによって、価格上昇の影響は異なります。
| 取引形態 | PCB購入者 | PCB値上げの直接的な負担者 | 見積上の基本対応 |
|---|---|---|---|
| PCB・部品とも実装会社が調達 | 実装会社 | 実装会社 | PCB調達費の差額を確認 |
| PCB支給・部品は実装会社が調達 | 顧客 | 顧客 | PCB購入価格の増額は原則計上しない |
| PCB・部品とも顧客支給 | 顧客 | 顧客 | 実装・検査・管理費を中心に算出 |
| PCB調達を含む一括受託 | 契約上の調達責任者 | 契約条件による | PCB価格と加工費の内訳を社内で管理 |
PCB支給案件では、実装会社自身がPCBを購入していないため、PCB仕入単価の上昇をそのまま実装見積へ加算する理由はありません。
ただし、支給基板の受入検査、在庫管理、保管、運搬、トレーサビリティ対応などの費用が変化した場合は、その増分を別途検討できます。
重要なのは、顧客支給と実装会社調達を明確に分けることです。
PCB価格上昇を見積へ反映する計算方法
PCBの仕入価格が上昇した場合、実務では値上げ率よりも先に、完成実装基板1枚当たりの原価増加額を計算します。
ここでは架空のモデルケースを使って説明します。
原価差額を基板1枚当たりに換算する
ある基板実装会社が、同じ仕様のPCBを継続して購入していると仮定します。
前回のPCB仕入価格が1枚500円、改定後が575円になった場合、仕入単価は15%上昇しています。
一方、電子部品費、実装加工費、検査費、物流・管理費は変わらないものとします。
| 原価項目 | 改定前 | 改定後 | 差額 |
|---|---|---|---|
| PCB調達費 | 500円 | 575円 | +75円 |
| 電子部品費 | 1,000円 | 1,000円 | 0円 |
| 実装加工費 | 310円 | 310円 | 0円 |
| 検査費 | 110円 | 110円 | 0円 |
| 物流・管理費 | 80円 | 80円 | 0円 |
| 合計原価 | 2,000円 | 2,075円 | +75円 |
※金額はすべて説明用の仮定値。税抜、良品1枚当たりの配賦済み原価とする。実際の市場単価を示すものではありません。
PCB仕入単価は15%上昇していますが、完成実装基板の合計原価の上昇率は3.75%です。
計算式は次のとおりです。
PCB原価増加額 = 改定後PCB仕入単価 − 改定前PCB仕入単価
75円 = 575円 − 500円
合計原価上昇率 = 75円 ÷ 2,000円 × 100
結果は3.75%になります。
PCBの仕入単価が15%上昇したからといって、完成実装基板の原価全体が15%増えるわけではありません。
この違いを説明できるようにしておくことが、価格改定交渉の出発点になります。
粗利額を維持する場合と粗利率を維持する場合
見積価格を決める際には、原価上昇分だけを加算する方法と、従来の粗利率を維持する方法を区別する必要があります。
先ほどのケースで、従来の販売価格が2,500円だったとします。
改定前の原価は2,000円なので、粗利額は500円、売上高に対する粗利率は20%です。
PCB価格上昇後の原価は2,075円になります。
方法1:粗利額を維持する
従来の粗利額500円を維持する場合、販売価格は次のようになります。
2,075円 + 500円 = 2,575円
販売価格の改定額は75円です。
方法2:粗利率を維持する
従来の粗利率20%を維持する場合、販売価格は次の計算になります。
販売価格 = 原価 ÷(1 − 粗利率)
2,075円 ÷ 0.8 = 2,593.75円
つまり、約2,594円です。
| 比較項目 | 改定前 | 粗利額維持 | 粗利率維持 |
|---|---|---|---|
| 原価 | 2,000円 | 2,075円 | 2,075円 |
| 販売価格 | 2,500円 | 2,575円 | 約2,594円 |
| 粗利額 | 500円 | 500円 | 約519円 |
| 粗利率 | 20.0% | 約19.4% | 約20.0% |
| 販売価格の上昇率 | – | 3.0% | 約3.8% |
この例では、同じPCB仕入価格の上昇でも、会社が採用する利益管理方法によって希望改定額が変わります。
どちらが必ず正しいというわけではありません。
粗利額を維持するのか、粗利率を維持するのかは、自社の価格方針、契約、顧客との協議によって決める必要があります。
また、算出された金額は交渉のための希望価格です。必ずその価格で改定できることを意味しません。
ロット数量と歩留まりの影響
PCB仕入価格の上昇を計算する際には、購入単価だけでなく、実際に何枚購入し、何枚の良品を納入するのかも確認します。
例えば、顧客への納入数量が1,000枚で、工程上の予備や不良対応を含めて1,020枚のPCBを購入する場合を考えます。
PCB仕入単価の増加額が75円なら、購入数量全体に対する原価増分は次のとおりです。
75円 × 1,020枚 = 76,500円
納入良品1,000枚に配賦すると、1枚当たり76.50円の増加になります。
ただし、20枚がすべて損失になるとは限りません。
余剰基板が次回生産へ使用できる場合や、不良の責任分担が契約で決まっている場合は、その扱いを反映する必要があります。
量産見積では、次の項目を確認します。
- PCB購入数量と良品納入数量
- 工程内不良率と基板破損率
- 余剰基板の再利用可否
- 最小発注数量と発注ロット
- パネル取り数と個片化条件
- 不良発生時の費用負担
- 為替、輸送費、関税などの調達条件
とくに少量生産では、PCB単価以外の初期費用や固定費の影響も大きくなります。
数量が変わった場合は、単純な値上げ計算ではなく、ロット全体の原価を再計算する方が正確です。
実装加工費まで値上げできるのはどのような場合か
PCB調達費と実装加工費は、価格改定の根拠を分けて考える必要があります。
ただし、実装加工費が変わらないと決めつけることも適切ではありません。
実装工程で発生する独立したコスト上昇
基板実装工程では、はんだペースト印刷、部品搭載、リフロー、挿入部品のはんだ付け、検査などに費用が発生します。
これらの工程では、PCB材料とは別にコストが変動する可能性があります。
| コスト上昇要因 | 影響を受ける費用 | 確認すべき根拠 |
|---|---|---|
| 作業者の人件費上昇 | 実装・検査加工費 | 作業工数、時間当たり原価 |
| はんだペースト価格上昇 | 実装消耗材料費 | 購入価格、使用量 |
| 電力費上昇 | 設備稼働費 | 使用電力量、稼働時間 |
| 設備保守費上昇 | 設備関連原価 | 保守契約、実績費用 |
| 検査仕様の追加 | 検査費 | 追加工数、検査時間 |
| 実装条件の変更 | 段取り・加工費 | 工程変更、使用設備 |
例えば、PCB仕入価格が上昇しただけであれば、基本的にはPCB調達費の差額を検討します。
同時に実装工程の人件費や消耗材料費が上昇している場合は、その増加額を別の原価項目として計算します。
このとき注意したいのは、同じ費用を重複計上しないことです。
PCB仕入価格に含まれている製造側の電力費や材料費を、実装会社の加工費として再び加算しないようにします。
前述のP板.comでは、基板製造サービスと実装サービスがそれぞれ価格改定されています。
これは費用を分けて管理する必要性を考えるうえで参考になりますが、同社の改定率が他社にも適用されるわけではありません。
試作案件と量産案件の違い
試作案件と量産案件では、PCB価格上昇が見積へ与える影響も異なります。
試作案件では、製造枚数が少ないため、メタルマスク、実装データ、検査プログラム、初品確認などの初期費用が相対的に大きくなりやすい特徴があります。
一方、量産案件では、継続的に購入するPCBの単価差額が年間原価へ影響します。
例えば、PCB価格が1枚75円上昇した場合、年間の対象購入数量による単純な影響額は次のようになります。
| 年間PCB購入数量 | 単価上昇額 | 年間原価増加額 |
|---|---|---|
| 1,000枚 | 75円 | 75,000円 |
| 10,000枚 | 75円 | 750,000円 |
| 50,000枚 | 75円 | 3,750,000円 |
| 100,000枚 | 75円 | 7,500,000円 |
※すべて仮定に基づく計算。数量、仕様、単価差が年間を通じて同一である場合。
量産取引では、1枚当たりの差額が小さくても、年間の利益への影響は大きくなります。
そのため、価格改定時には単価だけでなく、年間予定数量、購入時期、在庫数量、顧客との契約期間を合わせて確認する必要があります。
顧客に説明する価格改定資料の作り方
価格改定を顧客へ説明する際は、材料相場のニュースだけでは不十分です。
顧客の購買部門が判断しやすいように、実際の対象品番、仕入価格差、販売価格への反映額を整理します。
比較資料に必要な項目
価格改定資料には、少なくとも次の情報を記載すると整理しやすくなります。
| 記載項目 | 記載する内容 |
|---|---|
| 対象製品 | PCB品番、PCBA品番、図面番号 |
| 基準条件 | PCB仕様、数量、納期、取引通貨 |
| 旧仕入価格 | 前回見積に使用した単価 |
| 新仕入価格 | 仕入先から提示された改定後単価 |
| 差額 | 1枚当たりの増加額 |
| 改定理由 | 原材料、物流、加工など確認済みの要因 |
| 実装加工費 | 据え置き、または独立した改定根拠 |
| 希望販売価格 | 改定後のPCBA価格 |
| 適用時期 | 協議を希望する発注分・納入分 |
| 添付資料 | 仕入先見積、価格改定通知、比較表 |
仕入先から価格改定通知が届いている場合、その資料は説明の根拠になります。
ただし、仕入価格や取引条件には機密情報が含まれることがあるため、提出範囲は仕入先との契約や守秘義務を確認して決めます。
資料の作成では、値上げ率を先に決めるのではなく、差額を計算してから改定希望価格を決める順番が重要です。
顧客へ伝える説明文の例
以下は、PCB価格上昇による価格改定を顧客へ説明する場合の文例です。
実際の商談に使用する際は、対象品番、日付、数量、金額、適用条件を置き換えてください。
件名:PCB調達価格の改定に伴う実装基板お見積価格のご相談
平素よりお世話になっております。
このたび、対象製品に使用するPCBについて、製造委託先から仕入価格改定の通知を受けました。
当該PCBの仕入単価が、従来の500円から575円へ変更されるため、1枚当たり75円の調達原価増加が見込まれます。
今回の価格改定は、PCB調達費の増加分を対象とするものです。
実装加工費、検査費、その他の費用については、現時点で変更を予定しておりません。
つきましては、従来の販売価格2,500円に対して、調達原価の増加分75円を反映した2,575円への改定について、ご協議をお願い申し上げます。
なお、対象品番、適用予定時期、価格比較資料については、別紙にてご案内いたします。
何卒ご検討のほどよろしくお願い申し上げます。
※説明用の架空の数値です。粗利額を維持する価格設定を前提としています。
この文例では、値上げの対象がPCB調達費に限られることを明示しています。
そのため、顧客は実装加工費まで改定されるのかという疑問を持たずに、PCB仕入価格差を中心に判断できます。
実装加工費も改定する場合は、PCB調達費とは別の項目として説明する方が透明性の高い見積になります。
見積有効期限と価格改定条件をどう設定するか
PCB価格が短期間に変動する場合、見積作成日と実際の発注日との間に価格差が発生する可能性があります。
特に海外調達のPCBでは、材料価格だけでなく、為替や輸送条件も確認する必要があります。
新規見積と継続契約の扱い
新規見積と、すでに価格が合意されている継続案件では対応を分けます。
新規見積の場合は、仕入先の有効な見積を確認したうえで、顧客向け見積にも有効期限を設定する方法が考えられます。
例えば、次のような条件を検討できます。
「本見積は発行日から30日間有効とします。PCB調達価格に大幅な変動が生じた場合は、発注前に改めてご協議をお願いする場合があります。」
30日という日数は一例であり、実際には仕入先の見積有効期限や顧客との契約に合わせて設定します。
継続契約の場合は、すでに合意している価格条件、対象数量、適用期間、価格改定条項を確認します。
発注済み案件について、受注側が材料費上昇を理由に一方的に価格を変更できるとは限りません。
契約条件を確認し、必要に応じて協議することが基本です。
価格改定条項を設ける場合には、次の内容を明確にすると運用しやすくなります。
- 改定対象となる費用項目
- 価格比較の基準日
- 改定を協議する変動幅
- 使用する証拠資料
- 協議開始の時期
- 改定後価格の適用対象
- 原価が下落した場合の取り扱い
例えば「PCB仕入単価が前回合意価格から一定割合以上変動した場合、双方で価格の見直しを協議する」という条件が考えられます。
ただし、協議基準を設けることと、自動的に販売価格が改定されることは別です。
具体的な条項は取引内容に合わせて合意する必要があります。
価格協議と取適法の注意点
2026年1月1日から、中小受託取引適正化法(取適法)が施行されています。
同法では、適用対象となる取引について、中小受託事業者から価格協議の求めがあったにもかかわらず、委託事業者が協議に応じないなどして一方的に代金を決定する行為が禁止されています。
ただし、同法は、受注側が求める値上げ額を発注側が必ず受け入れなければならないと定めたものではありません。
また、すべての取引に無条件で適用されるわけではなく、取引内容や当事者の規模などの適用要件を確認する必要があります。
基板実装会社が価格改定を申し入れる際も、単に法制度を引用するのではなく、PCB調達費の変動や実装原価の増加を整理した資料を用意することが重要です。
労務費の改定については、公正取引委員会が公表している「労務費の適切な転嫁のための価格交渉に関する指針」も参考になります。
同指針では、原材料費やエネルギー費とは別に、労務費の上昇についても適切に協議する考え方が示されています。
出典:公正取引委員会「労務費の適切な転嫁のための価格交渉に関する指針」
PCB価格上昇による改定と、実装作業者の労務費上昇による改定は、根拠を分けて提示することが望まれます。
値上げ以外に検討したい原価改善と調達対策
PCB仕入価格が上昇した場合、顧客への価格転嫁だけが対応策ではありません。
仕様変更や調達条件の見直しによって、上昇した原価の一部を抑えられる可能性があります。
ただし、品質や信頼性を犠牲にするコスト削減は避ける必要があります。
PCB仕様と発注条件の見直し
PCBの製造原価には、材料、層数、板厚、外形寸法、表面処理、加工精度、検査条件などが関係します。
そのため、同じ回路機能を維持できる場合でも、仕様によってPCBの調達価格が変わる可能性があります。
| 見直し対象 | 検討内容 | 注意点 |
|---|---|---|
| 層数・積層構成 | 必要な配線層を再評価 | 信号品質、電源・グランド設計 |
| 板厚・材料 | 適切な材料仕様の確認 | 機械強度、耐熱性 |
| 基板外形 | 材料取り数、パネル利用効率 | 実装設備、分割工程 |
| 表面処理 | 要求性能に合う方式の検討 | はんだ付け性、保存期間 |
| 穴径・配線精度 | 必要以上の加工要求がないか確認 | 製造可能性、品質要求 |
| 発注ロット | 購入数量・発注頻度の見直し | 在庫費、設計変更リスク |
| 調達先 | 複数社から同等仕様で見積 | 品質、納期、供給継続性 |
特に高速通信、高周波、車載、産業機器向けなどでは、材料や構造を安易に変更できない場合があります。
コスト削減を目的とした変更であっても、設計部門や品質保証部門による評価と、必要な顧客承認が前提です。
代替調達先と品質承認
PCB調達先の変更によって価格を抑えられる場合がありますが、見積金額だけで判断することは適切ではありません。
確認すべき事項には、積層構成、使用材料、銅厚、表面処理、加工精度、品質保証、納期、供給継続性などがあります。
また、PCBの製造先が変更されると、はんだ付け性や反りなど、基板実装工程へ影響する可能性もあります。
評価に必要な条件は製品用途によって異なりますが、例えば次の確認が考えられます。
- 初回サンプルの寸法・外観検査
- 板厚や反りなどの測定
- 表面処理とはんだ付け性の確認
- 実装設備での搬送・位置決め評価
- リフロー工程との適合性確認
- 必要に応じた信頼性試験
- 顧客承認と変更管理
代替調達先は単なる値下げ先ではなく、価格と供給リスクを比較するための候補として評価することが重要です。
よくある質問
Q1. PCB価格が15%上がったら、実装基板の販売価格も15%上げるべきですか?
いいえ。
PCB調達費が完成実装基板の原価全体に占める割合を確認する必要があります。
PCB仕入価格の実際の増加額を計算し、電子部品費や実装加工費などと分けて判断します。
Q2. 顧客支給のPCBでも、PCB値上げを理由に価格改定できますか?
PCB購入費を負担していない場合、その仕入価格差を実装会社が直接計上する根拠はありません。
ただし、受入検査や保管など、実装会社側の負担費用が独立して増加している場合は、その増分について協議する余地があります。
Q3. PCB価格が上がった場合、実装加工費も同時に改定する必要がありますか?
必ずしも必要ありません。
実装加工費の変更は、実装工程における労務費、消耗品費、設備費などの変化を別途確認して判断します。
Q4. すでに受注している量産案件でも値上げできますか?
既存契約の価格条件や改定条項によります。
発注済み案件については、契約内容を確認したうえで協議する必要があり、一方的な価格変更が認められるとは限りません。
Q5. PCBメーカーの値上げ通知だけで顧客に説明できますか?
値上げの背景を示す資料にはなりますが、改定希望金額の説明としては不十分な場合があります。
対象PCBの旧単価、新単価、差額、顧客向けPCBA見積への反映額を明示することが重要です。
Q6. PCB価格上昇分に利益を乗せてもよいのでしょうか?
価格設定自体は取引条件や契約に応じて協議することになります。
粗利額維持と粗利率維持では必要な改定額が異なるため、社内方針を明確にしたうえで顧客と協議します。
Q7. PCB価格が下落した場合も販売価格を見直す必要がありますか?
契約内容や価格改定の合意条件によります。
価格変動に連動する仕組みを採用する場合は、上昇時だけでなく、下落時の扱いも事前に定めておくことが重要です。
▶PCBA・基板実装 概算見積Excel|製造業サプライチェーン研究所 STORES
まとめ
PCB価格上昇を基板実装の見積へ反映する際は、次の5点を確認することが重要です。
- PCB材料の値上げ率と、実際のPCB仕入単価の上昇率を区別する。
- PCB調達費、電子部品費、実装加工費、検査費を分けて管理する。
- 原価上昇分を良品1枚当たりに換算し、粗利額・粗利率への影響を確認する。
- 顧客には対象品番、旧価格、新価格、差額、適用時期を示す。
- 継続契約では価格改定条件を確認し、調達先や仕様の見直しも並行して検討する。
基板実装会社にとって、原材料価格上昇への対応は単に販売価格を引き上げることではありません。
どの費用が増加したのかを明確にし、顧客が判断できる見積を作ることが重要です。
まずは直近のPCB仕入見積と過去の購入単価を比較し、対象品番ごとの原価差額を整理するところから始めてみてください。
▶PCBA・基板実装 概算見積Excel|製造業サプライチェーン研究所 STORES
関連する実務ツール
PCBA・基板実装 概算見積Excel
PCB価格上昇への対応では、PCB調達費だけでなく、実装加工費や検査費の構成を把握しておく必要があります。
製造業サプライチェーン研究所では、PCBA・基板実装の概算見積を支援するExcelツールを提供しています。
商品名:PCBA・基板実装 概算見積Excel
販売価格:9,800円(税込、2026年11月11日確認時点)
主な機能:
- 部品種別・部品点数に基づく概算実装費の計算
- 生産数量や実装条件による価格の比較
- 検査費、初期費用(NRE)の算出
- 概算リードタイムの計算
- 自社の実績に合わせた係数設定
基板実装会社の営業担当者、見積担当者、製造技術担当者などに適しています。
なお、本商品は実装加工費などの概算計算を支援するツールです。
PCB購入価格の値上がり分については、実際の仕入見積を使用して別途確認する必要があります。
正式見積を完全自動化するものではありませんので、導入後は自社の原価や過去案件に合わせた調整が必要です。
商品詳細:

コメント