
中国の半導体設備投資を見るとき、「投資額が増えるか減るか」だけを見ていては、日本企業の商機を正しく判断しにくくなっています。
中国では半導体製造装置の国内調達化が進んでいますが、設備投資そのものは依然として世界最大級です。
そのため日本企業が見るべきなのは、中国市場から需要がなくなるかではありません。
「外国製完成装置から中国製装置へ調達先が移った後も、どの部品・材料・保守需要が残るのか」です。
2026年以降は、
設備投資額
↓
投資される工程
↓
中国製装置への置き換え可能性
↓
輸出管理
↓
装置内部の部品・材料
↓
現地サービス
まで分解して見ることが重要になります。
中国の半導体設備投資は縮小より「調達先の組み替え」を見る
中国半導体市場を「もう伸びない市場」と判断するのは早計です。
SEMIによると、2025年の中国の半導体製造装置支出は493億ドルでした。
前年比では0.5%減でしたが、依然として過去最高水準に近く、台湾、韓国を上回っています。
SEMIは、中国の半導体メーカーが成熟ノードと一部の先端能力への投資を継続したことを背景として挙げています。
さらにSEMIの300mm Fab Outlookでは、中国の300mm工場向け設備投資は2026~2028年の3年間で940億ドルと予測されています。
同期間では韓国860億ドル、台湾750億ドルを上回り、中国が最大です。
ここで重要なのは、「中国の半導体設備投資」と「外国装置メーカーの中国売上」は同じ動きをするとは限らないことです。
中国国内の設備投資が高水準でも、中国製装置の比率が上がれば、外国企業へ流れる金額は減少する可能性があります。
つまり見るべきなのは、
「中国市場が伸びるか」
から、
「中国の設備投資のうち、どこまで自社へ波及するか」
へ変わっています。
SMICも設備投資を継続している
中国最大級のファウンドリであるSMICは、2025年の設備投資額を81億ドルと発表しています。
2025年末の月産能力は8インチ換算で約105万9,000枚、年間稼働率は93.5%でした。
同社は2026年の設備投資について、外部環境に大きな変化がなければ2025年とおおむね同水準とする見通しを示しています。
したがって、中国半導体市場について、
「国産化が進む」
=
「設備投資がなくなる」
と理解するのは適切ではありません。
むしろ、
「投資は続くが、購入先が変わる」
と考えた方が実態を捉えやすくなります。
中国の装置国産化で何が変わっているのか
この記事を読んだ方におすすめの市場調査レポート
中国の半導体国産化は、半導体そのものだけではありません。
製造装置まで対象になっています。
そのため日本企業にとっては、「中国Fabの設備投資計画」を追うだけでは不十分です。
中国Fabが、その設備を誰から購入するかまで確認する必要があります。
「50%ルール」は公開された法令ではない
ロイターは2025年12月、中国で新規半導体工場や増設案件について、国産製造装置を少なくとも50%使用するよう求める運用が行われていると、複数の関係者情報を基に報じました。
一方で、この措置は公開された法令ではないとされています。
国内で代替できない装置や先端ラインについては柔軟な運用もあると報じられています。
したがって、「すべての中国工場で装置の50%を必ず中国製にしなければならない」という書き方は避けるべきです。
営業判断としては、
新設ラインか
↓
増設・更新か
↓
成熟ノードか先端か
↓
中国装置メーカーに代替製品が存在するか
まで確認する必要があります。
中国メーカーの製品領域はすでに広い
中国装置メーカーを「将来の競合」と見る段階は終わりつつあります。
すでに複数工程で製品が存在しています。
例えばAMECは上海証券取引所の企業情報で、前工程だけでなく、ウエハーレベルパッケージ向け装置にも対応し、誘電体・TSVエッチング装置などを供給していると説明されています。
Piotechの公式サイトを見ると、PECVD、ALD、Gap Fill、3D IC関連装置まで製品群を拡大しています。
KINGSEMIもコーター、現像、洗浄、剥離、エッチング、仮接合装置などを展開しています。
重要なのは、これらの企業が日本企業と全工程で同じ技術水準に達したと断定することではありません。
中国国内で選択できる装置カテゴリーそのものが増えている点です。
完成装置だけでなくBOMを見る
ここから日本企業にとって重要な考え方が出てきます。
中国Fabが日本製完成装置を購入しなくなったとしても、その設備投資額がすべて中国企業だけで完結するとは限りません。
半導体製造装置には、
真空系
ポンプ
バルブ
流量制御
温度制御
センサー
電源
RF関連部品
石英部品
セラミックス
高純度金属
薬液
フォトレジスト
ターゲット材
シール材
フィルター
など、多数の構成部品・材料が使われます。
そのため今後は、
中国Fab
→
日本の完成装置メーカー
という一本の販売ルートだけではなく、
中国Fab
→
中国装置メーカー
→
日本の部品・材料メーカー
という経路を調べる価値が高まります。
これは公開情報を基にしたサプライチェーン上の分析であり、個別企業間の採用関係を意味するものではありません。
実際の採用先については個別確認が必要です。
日本企業に需要が残りやすい4つの領域
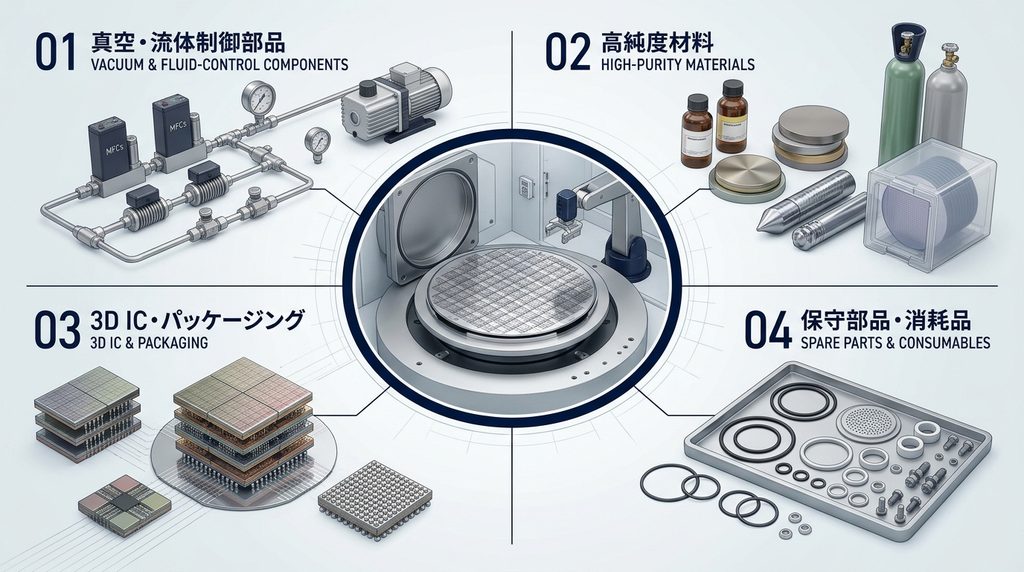
以下は、2026年時点の公開情報を基に、国産化圧力と日本企業が価値を維持しやすい要因を整理したものです。
市場シェアを示す表ではなく、営業先を選別するための分析です。
| 領域 | 中国国産化圧力 | 日本企業に残る可能性 | 見るべきポイント |
|---|---|---|---|
| 成熟ノード向け完成装置 | 高い | 選別が必要 | 中国製代替装置の有無 |
| 先端・高精度装置 | 装置ごとに異なる | 比較的残りやすいが規制確認必須 | 性能・輸出管理 |
| 真空・流体・精密部品 | 中程度 | 有望 | 中国装置メーカーへの供給 |
| 高純度・高機能材料 | 中程度 | 有望 | 純度・品質・歩留まり |
| アドバンスドパッケージ | 投資拡大局面 | 有望 | 3D化・HBM・高密度実装 |
| 保守・交換部品 | 新規設備とは別市場 | 既設装置では残りやすい | Installed Base |
| 汎用部材 | 高い | 価格競争になりやすい | 現地調達・コスト |
1.装置の重要部品・サブシステム
完成装置の国産化が進むほど、装置メーカー向け部品という別市場が重要になります。
一例が真空関連です。
島津製作所は2026年6月、中国天津の生産子会社で半導体製造装置などに使用されるターボ分子ポンプの生産を開始しました。
投資額は約3億円で、当面年間2,000台の生産を予定しています。
同社は中国国内顧客への供給力強化、サプライチェーン最適化、コスト削減を目的として挙げています。
これは一社の事例ですが、非常に示唆があります。
中国国産化への対応策は、
「日本から中国へ輸出する」
だけではありません。
「中国市場向けサプライチェーンそのものを現地化する」
という選択肢が存在します。
部品メーカーにとっては、中国Fabだけでなく、中国装置メーカー、中国現地法人、装置組立拠点まで顧客候補を広げる必要があります。
2.高純度・高機能材料
半導体材料は、装置よりも交換周期が短いものが多く、量産が続く限り継続需要が発生します。
そのため新規工場建設だけを見るより、
「どの工場が高稼働しているか」
を見る方が重要になる材料もあります。
東京応化工業は2026年3月のSEMICON China 2026で、半導体用フォトレジストと半導体パッケージ工程向け材料を出展しています。
JX金属は半導体用スパッタリングターゲットを事業の重要製品として展開しており、同社公式資料では2026年度時点の世界シェアを約65%としています。
ここから分かるのは、半導体国産化を「装置メーカーだけの問題」として捉えてはいけないことです。
材料側では、
純度
ロット安定性
歩留まりへの影響
顧客認証
長期供給
変更管理
が参入障壁になります。
価格だけで代替できる材料と、プロセス条件そのものに組み込まれている材料を分けて考える必要があります。
3.アドバンスドパッケージ関連
もう一つ注目したいのが、アドバンスドパッケージです。
AI・HBM・高性能半導体では、前工程だけでなく後工程の重要性が高まっています。
SCREENホールディングスは2026年3月期決算説明会のQ&Aで、アドバンスドパッケージ市場について市場全体と同様に約20%の成長を見込むと説明しています。
また中国については、AI開発の進展によりHBMなど高性能メモリー需要が増えているとの認識を示しています。
中国装置メーカーPiotechも公式に3D IC向け製品群を展開しています。
したがって営業対象を前工程だけに限定すると、設備投資の一部しか見えなくなる可能性があります。
今後は、
ウエハー薄化
接合
洗浄
めっき
成膜
検査
搬送
仮固定
パッケージ材料
といった周辺領域も同時に確認した方がよいでしょう。
前工程と後工程で必要になる設備・材料の違いについては、製造業サプライチェーン研究所の「半導体工場の前工程と後工程で売れるものは何が違う?」でも整理しています。
4.保守・交換・消耗品
新規設備投資と既設装置市場を分けることも重要です。
国産装置採用比率が上昇しても、すでに中国Fabに導入されている外国製装置がすぐに消えるわけではありません。
既設装置には、
保守
補修
部品交換
消耗品交換
アップグレード
改造
という継続需要があります。
したがって営業管理では、中国向け売上を一つの数字で見るのではなく、
新設ライン向け装置
増設・更新
交換部品
消耗品
保守サービス
アップグレード
に分けた方が、国産化の影響を判断しやすくなります。
日本企業の実例から見える中国市場への対応
日本企業の公開情報を見ると、中国市場への向き合い方は一様ではありません。
「中国から撤退するか、残るか」という二択ではなく、製品によって戦略が変わっています。
SCREENホールディングス
SCREENは2026年5月時点で、2026年の中国WFE市場についてフラットとの見通しを示しました。
一方、中国以外の地域の売上が伸びるため、同社の中国向け売上比率は相対的に低下すると説明しています。
この説明は、中国市場を見る際に重要です。
中国の設備投資がゼロになるわけではなくても、世界全体に占める成長寄与や、日本企業が取り込める比率は変わります。
「市場規模」と「自社シェア」を分けて見る必要があります。
島津製作所
島津製作所は先ほど説明した通り、中国でターボ分子ポンプの生産を開始しています。
完成装置のメーカー構成が変わっても、真空を必要とする製造工程がなくなるわけではありません。
部品メーカーにとっては「どの完成装置メーカーが勝つか」だけでなく、
「勝った装置メーカーのBOMに入れるか」
が重要になります。
東京応化工業
東京応化工業はSEMICON China 2026で半導体用フォトレジストとパッケージ材料を出展しています。
材料メーカーでは、装置以上に顧客認証やプロセス条件との組み合わせが重要です。
したがって国産化率という単一指標だけで需要消失を判断するのは危険です。
JX金属
JX金属は半導体用スパッタリングターゲットで世界的に高いポジションを持つと自社資料で説明しています。
こうした領域では、
高純度化
薄膜品質
安定供給
次世代配線材料
といった技術要件が競争条件になります。
日本企業にとって重要なのは、「中国企業が作れるかどうか」だけではありません。
歩留まりや量産安定性まで含めて顧客が切り替えられるかを見ることです。
日本企業は誰に営業すべきか
中国半導体市場で最も変えるべきなのは、営業先の定義です。
従来は、
中国半導体メーカー
↓
外国製装置
↓
日本メーカー
という構造を前提に営業できました。
国産化が進むと、
中国半導体メーカー
↓
中国装置メーカー
↓
部品・材料メーカー
という階層が大きくなります。
そのため営業先を最低でも4種類に分ける必要があります。
| 営業先 | 狙う商材 |
|---|---|
| 中国Fab | 完成装置、材料、工場設備、保守 |
| 中国装置メーカー | 精密部品、真空部品、材料、センサー、制御部品 |
| 中国現地装置・サービス会社 | 保守部品、交換品、サービス |
| 後工程・パッケージ企業 | 材料、接合、洗浄、検査、搬送関連 |
中国Fabだけを見る営業から脱却する
設備投資ニュースでSMICなどの工場新設を見つけると、Fabそのものへ営業したくなります。
しかし装置部品メーカーの場合、本当の仕様決定者は装置メーカーである可能性があります。
例えば真空ポンプ、流量制御、シール、センサー、電源などでは、
Fab投資
↓
装置選定
↓
装置メーカー受注
↓
部品発注
という時間差が生じます。
どの企業がFabを建設するかだけでなく、
「どの装置メーカーが採用候補になるか」
まで追う必要があります。
中国装置メーカーも顧客候補になる
AMEC、Piotech、KINGSEMIなどが製品範囲を拡大すれば、それだけ各社のサプライチェーンも拡大します。
日本企業から見れば、中国装置メーカーは競合であると同時に、製品によっては顧客候補にもなり得ます。
ただし、実際の営業では知的財産、技術情報管理、輸出管理、最終用途確認を含めて判断する必要があります。
現地生産・サービスが競争条件になる
中国の国内調達化が「中国企業から買う」という意味だけでなく、
短納期
現地サービス
人民元調達
中国国内在庫
現地生産
を重視する方向へ進めば、日本企業にも現地化を求める圧力が強くなる可能性があります。
島津製作所の天津でのTMP生産開始は、その一つの対応例と見ることができます。
輸出管理は「中国向け禁止」と理解してはいけない
中国半導体ビジネスでは、営業機会と輸出管理を分離できません。
日本政府は2023年、先端的な半導体製造装置23品目を輸出管理対象に追加しました。
対象には洗浄、成膜、熱処理、リソグラフィ、エッチング、検査関連が含まれ、2023年7月23日に施行されました。
重要なのは、この措置が「中国だけを対象にした23品目の全面輸出禁止」ではない点です。
経済産業省は全地域向けの輸出を管理対象にしたと説明しています。
また輸出管理制度はその後も改正されています。
経済産業省は2026年3月改正版の安全保障貿易管理ガイダンスも公開しています。
したがって実務では、
製品カテゴリー
↓
製品仕様
↓
該非判定
↓
仕向地
↓
需要者
↓
最終用途
↓
必要な許可
という順番で確認する必要があります。
「中国向けだから不可」
「部品だから自由」
のどちらも危険な判断です。
ポンプやバルブなどの部分品についても、用途や仕様によって確認が必要です。
営業部門が受注してから輸出管理部門へ相談するのではなく、案件選定段階で確認する体制が望まれます。
営業担当者が中国の設備投資案件を見る10項目
中国の設備投資ニュースを営業案件へ変える場合、少なくとも次の10項目を確認してください。
| 確認項目 | なぜ必要か |
|---|---|
| 1.投資企業 | Fabか装置メーカーかを確認 |
| 2.工場所在地 | クラスター・物流・サービス体制を確認 |
| 3.新設・増設・更新 | 必要になる製品が異なる |
| 4.対象デバイス | ロジック、メモリー、パワー等を分類 |
| 5.ウエハーサイズ | 装置仕様に影響 |
| 6.対象工程 | 前工程・後工程を分ける |
| 7.中国製代替装置 | 国産化圧力を確認 |
| 8.装置メーカー候補 | 部品営業先を特定 |
| 9.輸出管理 | 規制対象かを早期確認 |
| 10.量産開始時期 | 営業開始時期を逆算 |
この10項目を埋めると、「中国で大きな工場ができる」というニュースが、自社に関係する案件かどうかをかなり絞り込めます。
設備投資案件を発表済み、建設中、設備選定中などに分けて見る方法については、既存記事でも詳しく整理しています。
調達担当者が中国製装置を見る場合の確認点
中国装置メーカーの成長は、日本企業にとって営業問題であるだけではありません。
調達戦略にも関係します。
価格競争力のある中国製装置が増えれば、日本企業が中国工場や海外工場で採用を検討するケースも増える可能性があります。
ただし比較するのは購入価格だけでは不十分です。
確認したいのは、
初期価格
稼働率
MTBF
歩留まり
プロセス再現性
スペア部品供給
サービス拠点
ソフトウエア更新
サイバーセキュリティ
知的財産
輸出規制
将来の改造可能性
です。
装置価格が20%安くても、停止時間や歩留まり悪化による損失が大きければ、Total Cost of Ownershipでは安くならないことがあります。
逆に必要十分な性能を中国装置が満たす成熟工程では、調達競争が強まる可能性があります。
つまり日本装置メーカーは「性能が高い」だけでなく、
なぜその性能差が顧客利益になるのか
まで説明する必要があります。
今後チェックすべき6つの指標
中国半導体市場を継続的に見るなら、ニュース件数より次の指標を追った方が実務に使えます。
1.中国WFE支出
中国半導体メーカーが設備投資そのものを継続しているかを見る基本指標です。
SEMIの地域別装置支出が参考になります。
2025年は中国が493億ドルで依然として世界最大でした。
2.主要FabのCAPEX
SMICなど主要メーカーの設備投資額を継続確認します。
SMICは2025年に81億ドルを投じ、2026年もおおむね同水準を計画しています。
3.中国装置メーカーの製品カテゴリー
売上だけではなく、
エッチング
成膜
洗浄
コーター・デベロッパー
3D IC
接合
など、対応工程がどこまで増えているかを見ます。
製品カテゴリーの拡大は、そのまま外国装置メーカーへの競争圧力と、部品メーカーへの新しい販売先の両方につながります。
4.中国Fabの国産装置採用方針
いわゆる50%ルールについては、公開された法令ではないため、今後の政府文書、入札条件、企業開示を継続確認する必要があります。
5.日本の輸出管理改正
半導体関連規制は固定ではありません。
経済産業省の安全保障貿易管理情報を定期的に確認し、古い規制一覧だけで営業可否を判断しないことが重要です。
6.日本企業の中国現地化
装置メーカーだけでなく、部品、材料、サービス企業が中国で生産・在庫・サービス拠点を増やしているかを見ると、市場構造の変化を把握できます。
島津製作所のターボ分子ポンプ現地生産は、その代表的な確認例です。
FAQ
中国の半導体設備投資は今後減るのでしょうか
急速に消える状況とは言えません。
SEMIは中国の300mm工場向け設備投資を2026~2028年の3年間で940億ドルと予測しており、地域別では最大です。
ただし、日本企業が獲得できる割合は国産化によって変化する可能性があります。
中国の国産化が進むと日本の半導体装置は売れなくなりますか
一律には言えません。
工程、性能、規制、中国側の代替装置の有無によって異なります。
完成装置で競争が厳しくなる一方、重要部品、材料、保守などには別の需要が残る可能性があります。
日本の中小企業にも中国半導体市場の商機はありますか
ありますが、Fabへの完成装置販売だけを想定しない方がよいでしょう。
真空、流体、センサー、精密加工、材料、消耗品などでは、中国装置メーカーやサブシステムメーカーも調査対象になります。
中国向け半導体製造装置は輸出禁止なのでしょうか
中国向け装置が一律に全面禁止されているわけではありません。
日本では先端半導体製造装置23品目などが安全保障貿易管理の対象となっており、仕様、需要者、用途などに応じた確認が必要です。
中国の「装置50%国産化」は正式な法律ですか
2026年10月時点で、ロイターが報じた措置は公開された法令ではありません。
同報道では、新設・増設案件で国産装置50%以上を求める運用がある一方、代替装置がない場合や先端ラインでは柔軟性があるとされています。
日本企業が今後狙いやすいのは装置と材料のどちらですか
企業ごとに異なりますが、国産化が進んでも需要が継続しやすいという点では、高機能材料、重要部品、保守・交換品は注目する価値があります。
完成装置より短期間で置き換えられるとは限らないためです。
中国半導体市場を見るうえで最も重要な変化は何ですか
「中国Fabへ外国製装置を売る市場」から、「中国装置メーカーを含む中国サプライチェーンへ部品・材料を売る市場」も考える必要が出てきたことです。
市場規模だけでなく、調達構造を見ることが重要になっています。
まとめ
中国の半導体設備投資は、国産化が進んだからといって消えるわけではありません。
2025年の中国半導体製造装置支出は493億ドルで、SEMIは2026~2028年の300mm工場向け投資についても中国を最大市場と予測しています。
一方、日本企業にとって重要なのは設備投資総額そのものではありません。
覚えておきたいのは次の4点です。
1.中国の設備投資額と日本企業の受注額は同じ方向に動くとは限らない。
2.完成装置の国産化が進んでも、重要部品・高機能材料・交換部品・サービス需要まで一度になくなるわけではない。
3.営業先は中国Fabだけでなく、中国装置メーカーや現地サプライチェーンまで広げて考える。
4.中国向け営業では、技術競争力、国産化圧力、輸出管理、現地供給体制をセットで確認する。
自社で最初に確認したいのは、
「中国のどの工場が投資するか」
ではありません。
「その工場がどの工程へ投資し、どの装置メーカーから購入し、その装置の中で自社製品が使われる可能性があるか」
です。
ここまで分解すると、中国半導体の国産化は単純な「日本企業の市場縮小」ではなく、サプライチェーンの入口が変わる問題として見えてきます。
中国半導体市場をさらに詳しく調べたい方へ
中国の半導体メーカー、装置メーカー、材料メーカー、国産化政策、輸出管理、日本企業への影響まで企業単位で確認したい場合は、「中国半導体・電子部品産業 年次白書2026」でさらに詳しく整理しています。
全104ページで、主要50社超、中国半導体クラスター、装置・材料メーカー、規制、国産化、日本企業への影響などを収録しています。
特に本記事で扱った「装置国産化」「日本の装置メーカーへの影響」「材料メーカーへの影響」をさらに企業別に調べたい場合に向いています。
年次白書・市場調査レポートの一覧はこちらです。
関連資料
中国市場とは別に、日本国内の半導体・電子部品設備投資を営業案件として追いたい場合は、製造業サプライチェーン研究所ストアの「半導体・電子部品『これから設備を買う工場』47案件|2026-2028年」が関連します。
中国案件を収録した資料ではありませんが、「設備投資ニュースを、誰が・いつ・何を買うのかまで分解して営業タイミングを決める」という使い方は本記事と共通しています。
PDF48ページとExcelで47案件を収録し、建設中・設備選定中、計画発表済み、稼働済み、延期・縮小などに分類されています。

コメント