
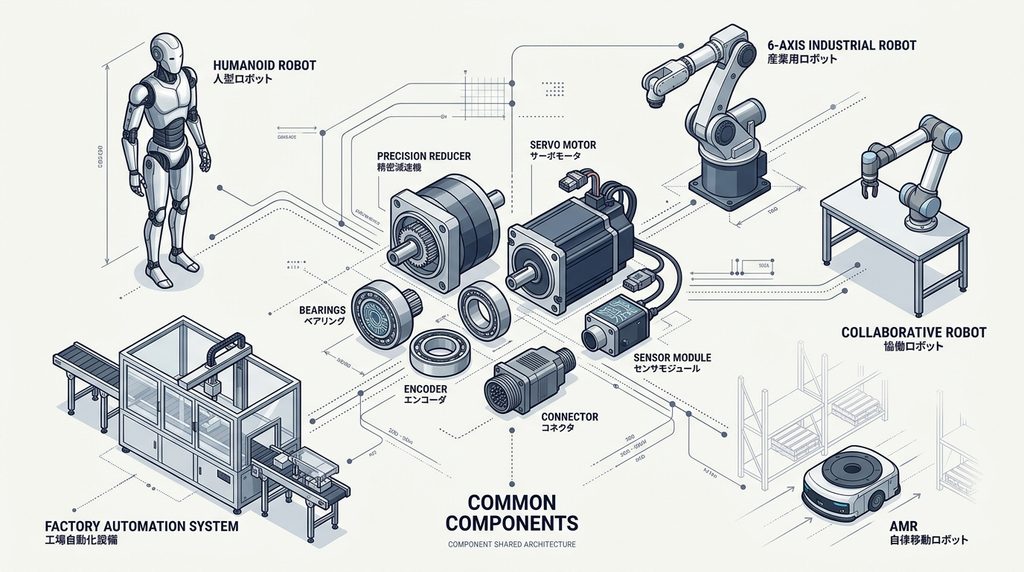
人型ロボットが想定ほど普及しなかったとしても、ロボット向け部品需要がそのまま消えるとは限りません。
精密減速機、軸受、モーター、エンコーダー、モータードライバ、コネクタ、センサーなどの多くは、産業ロボット、協働ロボット、AMR、物流設備、FA装置にも使えるからです。
重要なのは「ヒューマノイド市場が何兆円になるか」だけを見ることではありません。
自社製品について、
ヒューマノイド
↓
産業ロボット
↓
協働ロボット
↓
物流・搬送ロボット
↓
FA・自動化設備
まで用途を横に広げられるかを確認することです。
この記事では、この性質を「転用耐性」として整理します。
人型ロボットが期待通り普及しなくてもロボット需要はなくならない
ヒューマノイドへの期待は非常に大きくなっていますが、現時点では完成機の大量普及を前提に事業計画を組むには不確実性があります。
International Federation of Robotics(IFR)によると、2025年に世界で販売された140cmを超えるフルサイズ・ヒューマノイドは約7,000台でした。
IFRは、現在の用途について専門的な用途が中心で、人による遠隔操作を必要とするケースも多いと説明しています。
安全性、訓練・保守コスト、事業性なども量産普及の課題として挙げています。
Gartnerも2026年1月、製造・サプライチェーン分野では2028年までに100社未満しか実験段階を越えず、本番導入まで拡大できる企業は20社未満になるとの見通しを示しました。
さらに物流では、人型だけでなく車輪などを採用した多機能ロボットの方が適する用途もあるとしています。
これは「人型ロボットは普及しない」という意味ではありません。
現時点では、普及速度、用途、価格、ROIを確定できないということです。
一方で、その周囲にあるロボット・自動化市場はすでに大きく動いています。
IFRによれば、2025年の産業用ロボット年間導入台数は603,000台となり、世界の稼働ストックは507.9万台へ達しました。
プロフェッショナルサービスロボットについても、2025年の販売は約25万台。
そのうち物流・搬送用途は117,500台で、前年比21%増、全体の47%を占めています。
したがって部品メーカーにとって重要なのは、
「ヒューマノイド市場に参入するか、しないか」
という二択ではありません。
「ヒューマノイドで開発した製品を、他のロボット市場へどこまで展開できるか」
です。
部品需要を見るなら「ヒューマノイド専用度」を確認する
この記事を読んだ方におすすめの市場調査レポート
人型ロボット向け部品を評価するとき、市場規模とは別に見たい指標があります。
本記事では、次の4点から「転用耐性」を考えます。
- 産業ロボットでも使えるか
- AMR・物流ロボットでも使えるか
- FA・自動化設備でも使えるか
- ヒューマノイド専用設計の比率が低いか
この考え方で整理すると、同じ「ロボット部品」でもリスクは大きく違います。
| 部品領域 | 産業ロボット | AMR・物流 | FA設備 | ヒューマノイド専用度 | 転用耐性 |
|---|---|---|---|---|---|
| 精密減速機 | 高 | 中 | 高 | 中 | 高 |
| 軸受・ねじ・直動案内 | 高 | 高 | 高 | 低 | 非常に高い |
| モーター・エンコーダー・ドライバ | 高 | 高 | 高 | 低~中 | 非常に高い |
| 半導体・電源部品 | 高 | 高 | 高 | 低 | 非常に高い |
| コネクタ・ハーネス・通信 | 高 | 高 | 高 | 低 | 非常に高い |
| カメラ・IMU・LiDAR・安全センサー | 高 | 高 | 高 | 中 | 高 |
| バッテリー・BMS・自動充電 | 低~中 | 非常に高い | 中 | 低 | 高 |
| 力覚・トルク・触覚センサー | 高 | 中 | 中 | 中~高 | 中~高 |
ここで重要なのは、ヒューマノイドで要求される仕様が、そのまま別用途で採用できるとは限らないことです。
サイズ、トルク、速度、耐久性、安全規格、通信方式、電圧などは用途によって変わります。
「同じ製品をそのまま売れる」という意味ではなく、「保有技術・製造工程・部材・設備を横展開しやすいか」を見ています。
1. 精密減速機はヒューマノイドだけに依存しない
精密減速機は、ヒューマノイド市場が想定を下回った場合でも比較的需要を逃がしやすい部品です。
すでに産業ロボットという大きな既存市場を持っているからです。
Nabtescoの精密減速機RVシリーズは産業用ロボット向けとして開発され、同社によれば累計生産は1,400万台を超えています。
さらに2025年には、産業用ロボットだけでなく、協働ロボットやヒューマノイド向けを意識した小型精密減速機RVminiシリーズなどを追加しました。
同社は用途として産業ロボット、工作機械、半導体製造装置、自動化・省人化設備なども挙げています。
さらにNabtescoは精密減速機を搭載したメカナム駆動ユニットをAGV・AMR向けにも展開しています。
つまり精密減速機の技術は、
大型産業ロボット
↓
小型ロボット
↓
協働ロボット
↓
ヒューマノイド
↓
AGV・AMR
へ広げられる可能性があります。
ただし注意点もあります。
ヒューマノイドでは小型・軽量、低慣性、高バックドライバビリティなどが重要になるため、従来の産業ロボット向け製品をそのまま縮小すればよいわけではありません。
それでも「人型専用部品をゼロから開発する」より、既存の減速機技術を小型ロボット市場へ広げる方が、需要の逃げ道は多くなります。
2. 軸受・ボールねじ・リニアガイドは用途の逃げ道が多い
さらに転用耐性が高いのが、軸受、ボールねじ、リニアガイドなどの機械要素部品です。
ヒューマノイドでは関節、アクチュエータ、ハンドなどに使われますが、もともと工作機械、半導体装置、産業ロボット、搬送設備、自動機など幅広い用途があります。
NSKはヒューマノイド向けロータリーアクチュエータとリニアアクチュエータを開発していますが、そのベースにあるのは同社が産業ロボット分野で蓄積してきた軸受・直動製品技術です。
THKもLMガイド、ボールねじ、アクチュエータなどを幅広く展開しており、用途はロボットだけでなく自動倉庫、搬送システム、工作機械などへ広がっています。
ここにはヒューマノイド市場を見るうえで重要な考え方があります。
人型ロボット向けに、
小型化
↓
軽量化
↓
低摩擦
↓
高剛性
↓
低バックラッシ
↓
長寿命化
を進めた技術は、他の小型自動化装置にも応用できる可能性があります。
そのため「ヒューマノイド専用売上」だけで投資回収を考える必要がありません。
3. モーター・エンコーダー・ドライバは最も横展開しやすい
ロボットを動かす基本構造は、
制御
↓
ドライバ
↓
モーター
↓
減速・変換機構
↓
位置検出
です。
ヒューマノイドだけに存在する構造ではありません。
産業ロボット、協働ロボット、AMR、搬送装置、自動機にも共通します。
Renesasのヒューマノイド向けソリューションでも、多軸・サーボモーター制御、産業ネットワーク、機能安全、FETなどが一つのモーター制御システムとして整理されています。
このため部品メーカーが見るべきなのは、
「ヒューマノイド向けモーター市場」
だけではありません。
小型高トルクモーター
+
エンコーダー
+
モータードライバ
+
通信
+
電源
というモーションコントロール市場です。
ヒューマノイド量産が遅れたとしても、工場の自動化や物流の省人化が続けば、技術を使える場所は残ります。
4. 半導体・電源部品はロボット形状に左右されにくい
ヒューマノイド向け半導体というとAIプロセッサが注目されます。
しかしBOMを分解すると、
MCU
モータードライバ
MOSFET
ゲートドライバ
DC/DC
PMIC
電流センサー
通信IC
メモリ
受動部品
など多数のデバイスが必要です。
これらは人型専用品とは限りません。
産業用サーボ、AMR、協働ロボット、FA装置でも使用されます。
NVIDIAもPhysical AIをヒューマノイドだけではなく、産業ロボット、自律移動機械などを含む広いロボティクス領域として展開しています。
したがって電子部品メーカーやEMS企業では、
「ヒューマノイド向け基板」
という狭い見方より、
AI・認識基板
+
リアルタイム制御基板
+
モーター制御基板
+
電源基板
+
センサー基板
という機能別の見方が有効です。
5. コネクタ・ハーネスは完成ロボットの形が変わっても残る
ロボットが人型でなくなっても、
電源
通信
モーター
センサー
カメラ
制御基板
を接続する必要はなくなりません。
日本航空電子工業(JAE)は2026年5月、産業用ロボット向けに小型・高密度複合コネクタKN07シリーズを発売しました。
同社はFAの進展と協働ロボットの小型化を背景に、小型・省スペース化、安全性への需要を説明しています。
さらに同社は2026年2月、自走ロボットの自動充電向けDW15シリーズも発売しています。
製造業や物流倉庫で自走ロボットの採用が拡大するなか、自動充電の信頼性が稼働率に影響することを開発背景として挙げています。
これは「ロボット向けコネクタ」と一括りにする危険性も示しています。
人型関節内の超小型コネクタと、AMR充電コネクタでは要求仕様が違います。
しかし、
耐振動
小型化
大電流
高速通信
多数回嵌合
フローティング
防水
屈曲
といった技術は、複数のロボット市場へ展開できます。
6. カメラ・IMU・LiDAR・安全センサーは「人型」より自律化で考える
Physical AIの本質は、人型であることだけではありません。
周囲を認識し、判断し、現実空間で動くことです。
そのため、
カメラ
深度センシング
IMU
LiDAR
近接センサー
安全センサー
位置センサー
などの認識系部品は、人型からAMR、搬送車、移動マニピュレータ、協働ロボットへ用途を広げられます。
NVIDIAもPhysical AIの適用先をヒューマノイドに限定せず、産業ロボットや自律システムを含めたエコシステムとして展開しています。
ここで営業側が見るべき指標は、
「ヒューマノイド販売台数」
だけではありません。
工場や倉庫で、
自律移動が増えるか
人との協働が増えるか
ティーチングレス化が進むか
AI認識が増えるか
を見る必要があります。
この条件が進めば、完成機の形が二足歩行でなくてもセンサー需要は発生します。
7. バッテリー・BMS・自動充電はAMRという逃げ道がある
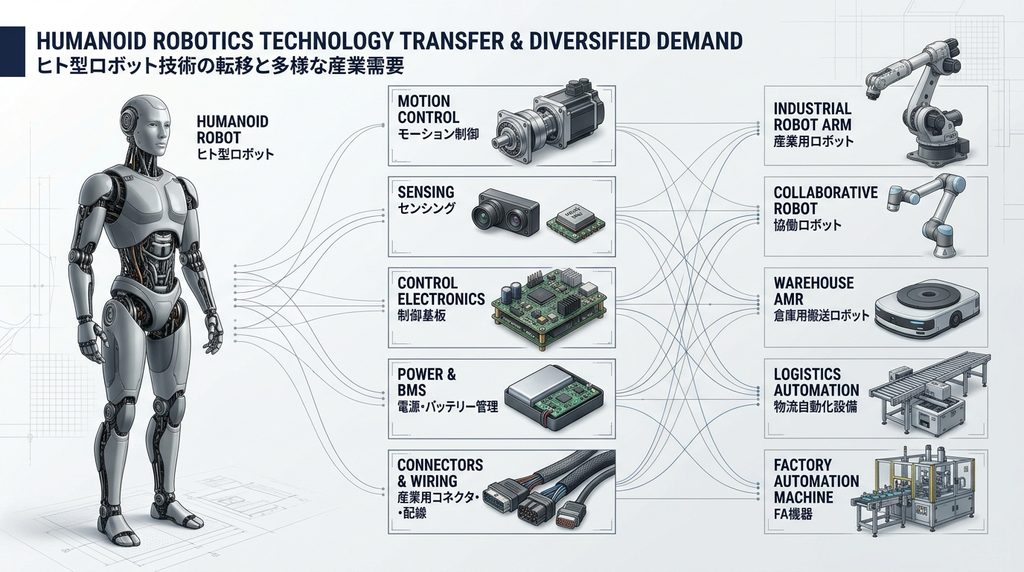
バッテリーは産業用の据置型ロボットでは必須ではありません。
一方、
AMR
AGV
配送ロボット
清掃ロボット
移動マニピュレータ
ヒューマノイド
では重要な部品になります。
特に物流ロボット市場はすでに大きな販売数量があります。
IFR集計では、2025年の物流・搬送向けプロフェッショナルサービスロボット販売は117,500台でした。
したがって電池関連では、
セル
BMS
電流検出
DC/DC
充電器
充電コネクタ
バッテリー交換機構
熱対策
状態監視
まで含めて見る必要があります。
ヒューマノイド向け電池市場だけに賭けなくても、モバイルロボットという既存需要へ技術を展開できます。
8. 力覚・トルクセンサーは残りやすいが、触覚は用途を分けて考える
センサーの中では、同じ「力を見る」製品でも転用耐性が異なります。
力覚・トルクセンサーは、
協働ロボット
ロボットハンド
組立装置
研磨
挿入
検査
ヒューマノイド
などへ展開できます。
人や対象物との接触力を制御する用途が増えるほど需要先を広げやすい領域です。
一方、指先や人工皮膚へ配置する高密度触覚センサーは、ヒューマノイドやデクスタラスハンドへの依存度が相対的に高くなります。
ただし完全な専用品とは限りません。
協働ロボットのグリッパー、食品把持、柔軟物ハンドリング、医療・研究用途などへ応用できる可能性があります。
そのため触覚センサー市場では、
「ヒューマノイドが何台売れるか」
だけでなく、
「ロボットハンドへ触覚制御がどこまで標準搭載されるか」
を見る必要があります。
逆にヒューマノイド依存度が高い部品は何か
市場下振れの影響を受けやすいのは、人型であること自体に強く依存する製品です。
例えば、
人間型の足裏専用センサー
人型外装・人工皮膚
特定機種専用の関節一体モジュール
特定ハンド専用の触覚シート
特定OEM専用の構造部品
などです。
これらが悪い製品という意味ではありません。
市場が立ち上がった場合の成長余地は大きい一方、顧客や用途が限定されるため、市場立ち上がりが遅れた場合の影響も大きくなります。
新規参入時には、
専用品の利益率
だけでなく、
他用途へ設計変更できるか
を確認した方がよいでしょう。
市場が下振れしたときの営業先を4方向へ広げる
ヒューマノイド関連部品を扱う企業は、完成機メーカーだけを営業先にすると市場を狭く見てしまいます。
営業先は少なくとも次の4方向へ分解できます。
| 営業方向 | 主な対象 | 売れる可能性がある製品 |
|---|---|---|
| 産業ロボット | ロボットOEM、アクチュエータメーカー | 減速機、軸受、モーター、エンコーダー、コネクタ |
| 協働ロボット | Cobot OEM、SIer | 力覚、安全センサー、小型駆動系、ハーネス |
| AMR・物流 | AMR OEM、物流自動化会社 | モーター、車輪駆動、センサー、電池、BMS、充電 |
| FA・自動機 | 自動機メーカー、装置メーカー | モーション部品、直動部品、制御基板、センサー |
特に注目したいのはAMRです。
人型ロボットが倉庫内を二足歩行する必要がない作業なら、
移動
+
昇降
+
ロボットアーム
+
AI認識
という構成で解決される可能性があります。
完成品がヒューマノイドでなくても、
モーター
減速機
センサー
制御
半導体
コネクタ
は使われます。
部品メーカーにとっては、完成機の形より「自動化される機能」を追う方が重要になる場合があります。
部品メーカーが確認したい5つの判断基準
ヒューマノイド関連の新製品や設備投資を検討する場合、市場規模予測だけで判断するのは危険です。
まず「ヒューマノイド以外の売上先が何社あるか」を確認します。
次に、専用設備が必要なのか、既存設備で製造できるのかを見ます。
さらに、
顧客固有設計の比率
年間生産数量
他用途へ変更するための再設計コスト
まで確認します。
例えば同じ小型減速機でも、
ヒューマノイド専用設計しか受注できない場合
と、
協働ロボット、小型ロボット、半導体装置にも提案できる場合
では事業リスクが違います。
設備投資でも同じです。
専用ラインより、
ロボット
+
FA
+
半導体装置
+
モビリティ
など複数用途を生産できる設備の方が、需要変動への耐性は高くなります。
「ヒューマノイド市場」ではなく「自動化される仕事」を見る
Physical AI市場を見るとき、人型ロボットの販売台数だけ追うと市場の一部しか見えません。
例えば工場内搬送を自動化したい場合、
二足歩行ヒューマノイド
である必要はないかもしれません。
AMRで運び、固定ロボットが加工し、協働ロボットが組み立てても目的は達成できます。
倉庫でも同様です。
人型ロボット
AMR
自動フォークリフト
コンベヤ
ロボットアーム
のどれが最適なのかは作業によって変わります。
しかし方式が変わっても、
モーション
センシング
制御
電源
通信
接続
という機能は残ります。
この機能側に近い部品ほど、完成機の勝ち負けから距離を取れます。
今後確認すべき指標
ヒューマノイド市場を追うとき、完成機メーカーの発表台数だけでは不十分です。
見るべきなのは、
PoCから本番運用へ移行した台数
1台当たりの稼働時間
人間から置き換えられた実作業時間
故障・保守頻度
アクチュエータ内製率
部品標準化
ロボットハンドの標準搭載率
AMR・協働ロボットとの使い分け
です。
特に「量産計画」と「実際の稼働台数」は分けて確認した方がよいでしょう。
市場ニュースで「年間○万台を目指す」と発表されても、それは実績ではありません。
設備投資や営業計画では、実際の生産、出荷、稼働、追加発注まで確認する必要があります。
FAQ
人型ロボット市場は期待外れになる可能性がありますか?
可能性はありますが、現時点で結論は出せません。
IFRも安全性、コスト、事業性などを課題としており、Gartnerも2028年までの製造・物流用途では限定的な本番導入を予測しています。
人型ロボットが売れなくなると減速機需要もなくなりますか?
なくなるとは考えにくいです。
精密減速機には産業ロボット、協働ロボット、FA、工作機械など既存用途があります。
ただしヒューマノイド向けに開発したサイズや仕様をそのまま転用できるとは限りません。
最も転用しやすい部品は何ですか?
軸受、直動部品、モーター、エンコーダー、モータードライバ、半導体、コネクタなどは比較的用途が広いと考えられます。
完成機の形状ではなく「動かす・測る・制御する・つなぐ」という機能に属する部品ほど転用先を持ちやすくなります。
物流では人型ロボットよりAMRの方が有力ですか?
作業によって異なります。
床面を移動して物を運ぶだけなら車輪型が合理的なケースが多く、IFR集計でも2025年に物流・搬送用途のプロフェッショナルサービスロボットは117,500台販売されています。
触覚センサーはヒューマノイド専用ですか?
専用ではありません。
協働ロボット、グリッパー、柔軟物ハンドリングなどへ展開できる可能性があります。
ただし人型ハンド専用の高密度人工皮膚などは、他の部品よりヒューマノイド市場への依存度が高くなる場合があります。
部品メーカーはヒューマノイドOEMだけへ営業すればよいですか?
営業先を限定しない方がよいでしょう。
産業ロボットOEM、協働ロボットOEM、AMRメーカー、アクチュエータメーカー、自動機メーカー、SIerなどへ用途を分けて考えた方が市場を広く捉えられます。
フィジカルAI市場を見るうえで最も重要な数字は何ですか?
一つの市場規模より、実際の稼働台数、稼働時間、部品点数、内製率、交換頻度を見る方が実務的です。
完成機台数が増えても、対象部品をOEMが内製すれば外販市場は拡大しない場合があります。
まとめ
人型ロボット市場が期待ほど早く成長しなかったとしても、ロボット部品需要すべてが失われるわけではありません。
重要なのは次の4点です。
- 産業用ロボットはすでに年間60万台を超える導入市場がある
- 物流・搬送ロボットもすでに10万台規模の年間販売がある
- モーション、センシング、制御、電源、接続はロボット形状が変わっても必要
- ヒューマノイド専用品より複数用途へ展開できる部品の方が市場下振れへの耐性を持ちやすい
したがって自社で確認したいのは、
「人型ロボット市場は何兆円になるのか」
だけではありません。
自社製品が、
ヒューマノイド
↓
協働ロボット
↓
産業ロボット
↓
AMR・物流ロボット
↓
FA・自動化設備
の何市場へ売れるのかを確認することです。
フィジカルAI市場で製品開発や設備投資を考えるなら、「最も大きくなる市場」を当てに行くだけでなく、「予測が外れても売れる製品」を選ぶ視点が必要です。
関連記事
ヒューマノイド1台当たりの部品点数や需要倍率を詳しく見る場合は、ヒューマノイドロボットが普及すると何の部品が最も増える?で、モーター、減速機、ベアリング、センサーなどをBOMから分解しています。
完成品販売後に発生する交換・保守市場については、ロボット1台が売れたあと部品需要は何年続く?が参考になります。
量産工場が立ち上がったときの設備・治具・検査需要については、ロボット量産工場ができたら何を営業できる?で工程別に整理しています。
日本企業の部品・材料・装置側からフィジカルAI市場を見る場合は、日本企業がヒューマノイド完成品を作らなくても稼げる理由もあわせて確認できます。
ヒューマノイド・フィジカルAI市場をさらに製造工程まで調べたい方へ
完成ロボットの市場規模だけでなく、
触覚方式
↓
材料・部品
↓
FPC・電子実装
↓
成形・接着
↓
校正・検査
↓
必要設備
↓
関連企業
↓
営業先
まで確認したい場合は、製造業サプライチェーン研究所ストアで「ヒューマノイド触覚センサー量産設備市場白書 2027-2030」を販売しています。
PDF111ページに加え、国内外35社の企業DB、設備能力計算、出典一覧75件を収録したExcelが付属しています。
「ヒューマノイドが増える」という市場予測だけではなく、どの工程で設備・材料需要が発生する可能性があるのかまで調べたい企業向けの資料です。


コメント