
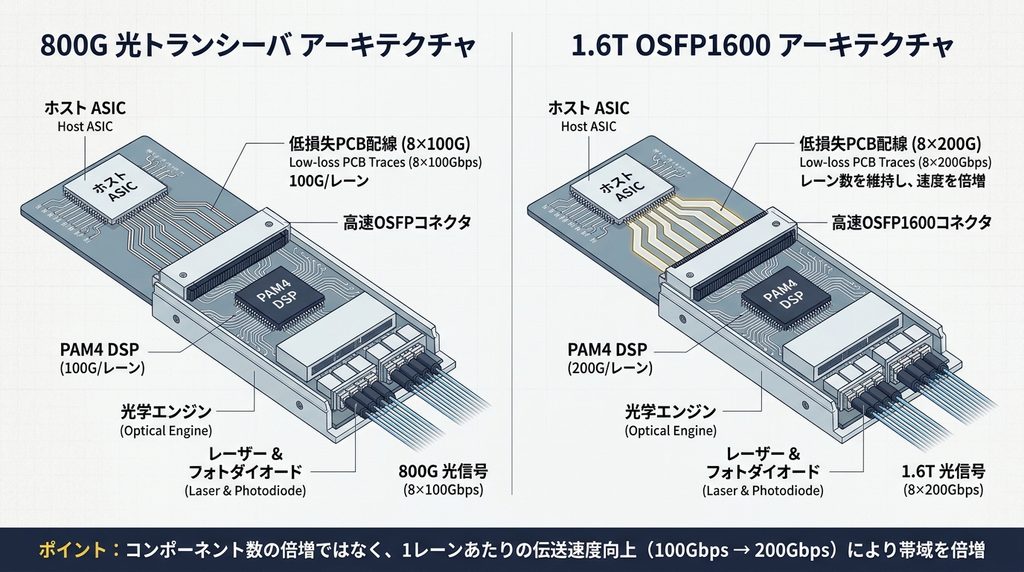
AIデータセンターのネットワークでは、800Gの次となる1.6T Ethernetの商用化が進んでいます。
ただし製造業の視点では、「通信速度が2倍になるから、すべての部品数量も2倍になる」と考えるのは正確ではありません。
1.6T化で重要なのは、1ポート当たりの通信容量だけではなく、電気・光インターフェースが100G級/Laneから200G級/Laneへ進むことです。
その結果、光DSP、レーザー、フォトダイオード、TIA、低損失PCB材料、224G対応コネクタ、温度制御部品、高帯域測定器などへ要求性能が波及します。
この記事では、800Gから1.6Tへの移行を「光トランシーバ市場」だけで見ず、部品・材料・製造・検査まで分解します。
800Gから1.6Tで最も重要なのは「ポート速度」ではなく「レーン速度」
800Gと1.6Tの違いを理解するとき、最初に見るべきなのがレーンです。
OSFP MSAによれば、OSFPは8本の高速電気レーンを持ち、800Gでは8×100G、OSFP1600では8×200Gの構成を想定しています。
つまり、1.6Tになっても必ずレーン本数が2倍になるわけではありません。
同じ8レーンを使いながら、1レーン当たりの速度を約2倍へ高める方向です。
ここに今回の部品需要を読む重要なポイントがあります。
800G
↓
約100G級/Lane
↓
1.6T
↓
約200G級/Lane
となれば、単に部品数量を増やすだけでは対応できません。
信号損失。
ジッタ。
反射。
クロストーク。
熱。
光変調速度。
受信感度。
測定帯域。
これらすべての要求が厳しくなります。
したがって1.6T市場では、
「数が2倍になる市場」
より、
「より高速・低損失・高精度な部品へ置き換わる市場」
として見ることが重要です。
2026年に1.6Tが現実の市場になってきた理由
この記事を読んだ方におすすめの市場調査レポート
日本の産業用電源市場2027-2030
1.6Tはまだ遠い将来の研究テーマではありません。
Broadcomは2026年3月、102.4TbpsのTomahawk 6スイッチシリーズを量産出荷していると発表しました。
Tomahawk 6は100G/200G SerDesに対応しています。
Aristaも2026年6月、Broadcom Tomahawk 6を使用する1.6T対応7060XE7シリーズを発表しています。
光モジュール側でも動きは進んでいます。
Marvellは2026年3月、3nmプロセスを使用した1.6T PAM4 DSP「Ara」について、グローバル顧客向けに量産出荷中と説明しています。
Araは8本の200Gbps電気レーンと8本の200Gbps光レーンを統合します。
つまり、
AIアクセラレータ高速化
↓
ネットワーク帯域不足
↓
102.4T級スイッチASIC
↓
200G SerDes
↓
1.6Tポート
↓
1.6T光トランシーバ
↓
200G/Lane対応部品
という需要連鎖が形成され始めています。
IEEE 1.6T Ethernet規格は2026年10月時点で最終段階
注意したいのが規格の扱いです。
IEEE P802.3djは、200Gb/s、400Gb/s、800Gb/s、1.6Tb/s Ethernetを対象としています。
2026年10月10日に第3回Standards Association再投票が終了し、投票では97%がApproveとなりました。
一方、2026年10月26日時点で確認できるIEEE公開情報では、最終発行済み規格として扱うより、標準化プロセスの最終段階として扱う方が安全です。
メーカー資料に「IEEE 802.3dj対応」と書かれている場合でも、その資料の発行時点ではドラフト仕様を参照しているケースがあります。
営業資料や調達仕様書では、
「1.6T対応」
だけでなく、
どのドラフト・規格版を前提としているのか
まで確認した方がよいでしょう。
800Gと1.6Tを部品需要の視点で比較する
| 項目 | 800G世代 | 1.6T世代 | 製造業への影響 |
|---|---|---|---|
| ポート容量 | 800Gbps | 1.6Tbps | 2倍 |
| OSFP電気レーン | 8×100G級 | 8×200G級 | レーン高速化 |
| PAM4シンボル速度 | 約50GBaud級 | 100GBaud超級 | 高帯域部品が必要 |
| PCB | 超低損失 | さらにSI管理が重要 | CCL・銅箔・設計価値上昇 |
| I/Oコネクタ | 112G級 | 224G級 | 挿入損失・クロストーク要求上昇 |
| 光デバイス | 100G/200G級 | 200G/Lane中心へ | EML・SiPh・VCSEL・PDなど高速化 |
| DSP | 800G PAM4 | 1.6T PAM4 | 高速・省電力化 |
| 熱設計 | 重要 | さらに重要 | ヒートシンク・TEC・温度センサー |
| 測定 | 800G対応 | 200G/Lane・1.6T対応 | オシロ・BERT・治具需要 |
ここで重要なのは、右端です。
1.6T化によって「PCB枚数が2倍」「コネクタ個数が2倍」になるとは限りません。
むしろ、
同じ1個でも要求仕様が上がる
という部品が多くなります。
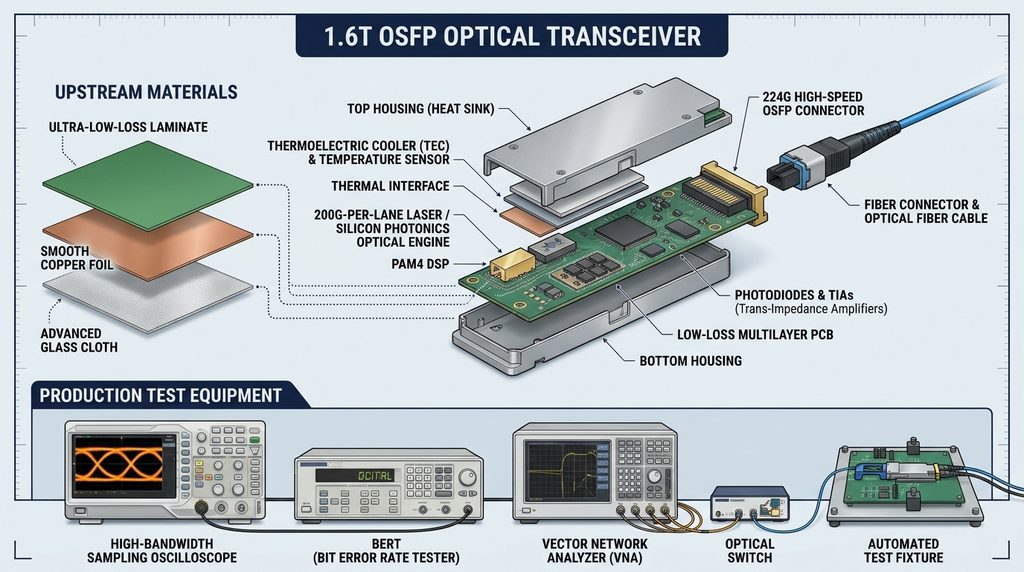
1.6T光トランシーバをBOMで分解する
代表的な1.6Tプラガブル光トランシーバを製造業のBOMとして見ると、大きく次の領域に分けられます。
| 分類 | 主な部品・技術 |
|---|---|
| デジタル処理 | PAM4 DSP、FEC関連回路 |
| 光送信 | EML、CWレーザー、SiPh変調器、VCSEL |
| 光受信 | Photodiode、TIA |
| 光回路 | PIC、Mux/Demux、FAU |
| 電気I/O | OSFP1600、224G対応コネクタ |
| PCB | 高多層低損失PCB、CCL、低粗度銅箔 |
| 温度管理 | TEC、サーミスタ、ヒートシンク |
| パッケージ | セラミック基板、DPC基板、接着・封止 |
| 光接続 | MPO、LC、光ファイバ |
| 検査 | BERT、光サンプリングオシロ、VNA、光スイッチ |
例えばJabilが公開している1.6T DR8/DR8+/2xDR4系OSFPトランシーバでは、200Gbps/Laneの電気・光インターフェースと8レーン構成が示され、製品例では消費電力26W未満とされています。
OSFP1600仕様自体は30W超の熱処理能力を想定しています。
ここからも1.6Tでは、高速化と同時に熱対策が重要になることが分かります。
光デバイスでは「200G/Lane対応」が重要になる
1.6Tで最も直接的に影響を受けるのが光デバイスです。
EML
EMLはElectro-Absorption Modulated Laserの略で、レーザーと電界吸収型変調器を集積した光デバイスです。
住友電工はデータセンター向け光デバイス戦略の中で、2026年以降に800G/1.6T向け200G/波長のEMLを展開する計画を示しています。
さらに同社の2025年資料では、200G/波長の需要増加を明示しています。
つまり1.6T化では、
光モジュール
↓
200G/波長
↓
高速EML
↓
InP半導体
↓
エピ・ウエハ・実装・検査
まで需要を見る必要があります。
CWレーザー+シリコンフォトニクス
もう一つ重要なのがCW-LDとSiPhです。
CWレーザーから光を供給し、シリコンフォトニクス側で変調する方式です。
住友電工は1.6T OSFPやCPOに対応する高密度SiPh向けCW-LDも成長分野として位置付けています。
Coherentも2026年のOFCで、SiPh、InP EML、VCSELなど複数技術を使用した1.6Tトランシーバを実演しています。
したがって1.6Tは、
EMLだけが勝つ
SiPhだけが勝つ
VCSELだけが勝つ
という単純な市場ではありません。
距離、消費電力、価格、実装方式によって技術が使い分けられる可能性が高い市場です。
VCSELも1.6Tへ進む
短距離光通信ではVCSELも重要です。
Coherentは2025年に200G VCSELとフォトダイオードを使用した1.6T-SR8を実演しました。
8本の200G級光チャネルを使えば、
200G × 8
=
1.6T
となります。
ここでも部品数が単純に800Gの2倍になるとは限りません。
800G SR8から1.6T SR8へ移れば、8チャネルという構成を維持しながら各チャネルを高速化することができます。
つまりVCSELメーカーにとっては、
数量増加
だけではなく、
100G級から200G級への製品ミックス上昇
も重要になります。
DSPは1.6T光モジュールの重要部品になる
高速光通信では、信号の歪みをDSPで補正します。
MarvellのAraは3nmプロセスを使用し、8×200Gbpsの電気インターフェースと8×200Gbpsの光インターフェースを統合しています。
ここでは微細化も重要です。
通信速度を上げるだけなら性能は向上しますが、モジュールの消費電力も増えやすくなります。
そのため、
プロセス微細化
↓
DSP省電力化
↓
モジュール消費電力低減
↓
ポート密度確保
という流れになります。
逆に、DSPを簡略化・省略するLPOなどの方式も開発されています。
Marvellは1.6T対応LPO向け200G/Lane TIA・レーザードライバも製品化しています。
そのため部品メーカーは「1.6T」だけではなく、
DSP型なのか。
LPOなのか。
CPOなのか。
を確認する必要があります。
PCB材料は「使用量」より「グレード上昇」を見る
1.6T化でPCB材料を見る場合、枚数だけでは需要を読み違えます。
200G/Laneになると電気信号の周波数が上がり、PCB配線による損失、反射、クロストークの管理がさらに重要になります。
そこで重要になるのが、
低Dk。
低Df。
低粗度銅箔。
高性能ガラスクロス。
配線長短縮。
です。
パナソニック インダストリーのMEGTRON 8は高速ネットワーク機器向け低損失材料として開発され、同社公表値では14GHzでDf 0.0012のタイプがあります。
同社はMEGTRON 8について、MEGTRON 7より伝送損失を約30%改善したとしています。
ここから重要な営業仮説が生まれます。
1.6T化
↓
PCB枚数2倍
ではなく、
1.6T化
↓
高速チャネルのSI余裕減少
↓
低損失材料比率上昇
↓
高性能CCL・銅箔・ガラスクロスの採用価値上昇
です。
PCB市場を数量だけで見るより、材料グレードの変化を見る必要があります。
AI向けPCB材料については、製造業サプライチェーン研究所の関連記事でも詳しく整理しています。
OSFP1600ではコネクタも224G級へ進む
OSFP MSAでは、OSFP1600を8×200Gのホストインターフェースとして定義しています。
TE Connectivityは224Gbps/Laneで1.6Tbpsを扱うOSFP銅ケーブルアセンブリを展開しています。
Amphenolも8×224Gbps電気インターフェースを想定したOSFP 224Gインターコネクトを展開しています。
224Gになるとコネクタでは、
挿入損失。
リターンロス。
クロストーク。
インピーダンス連続性。
基板との接続部。
端子形状。
ケージ構造。
熱設計。
の重要性が増します。
したがって需要が伸びるのは完成コネクタだけではありません。
端子。
銅合金。
めっき。
高耐熱樹脂。
精密プレス。
金型。
射出成形。
ケージ。
ヒートシンク。
高速ケーブル。
測定治具。
まで対象になります。
高速コネクタ市場全体については関連記事で詳しく整理しています。
熱対策部品は光通信高速化の隠れた需要先になる
1.6Tでは熱も重要です。
高速DSP。
レーザードライバ。
TIA。
レーザー。
これらを小さなモジュール内部で動作させるためです。
フェローテックは、800Gから1.6T、3.2Tへの高速化に対応する製品として、
TEC。
サーミスタ。
DPC基板。
を挙げています。
TECはレーザーダイオードの温度制御。
サーミスタは温度検知。
DPC基板は光デバイス周辺の高密度実装や熱対策。
と役割が異なります。
つまり、
光通信高速化
↓
光半導体高速化
↓
発熱・温度変化
↓
温度安定性要求
↓
TEC・センサー・セラミック基板
という需要連鎖があります。
ここは光通信企業だけを見ていると見落としやすい市場です。
光ファイバ・コネクタでは高密度化も同時に進む
通信容量の増加はファイバ本数の増加にもつながります。
そのため将来的には、
高密度MPO。
小型多心コネクタ。
細径高密度光ファイバ。
マルチコアファイバ。
などが重要になります。
フジクラは、1本の光ファイバ内部に複数のコアを持つMCFについて、ファイバだけでなくケーブル、コネクタ、融着技術まで含めた研究開発を進めています。
2026年には、SiPhxによる1.6T MCF光インターコネクトで、フジクラ、住友電工、Corningの4コアMCFとの相互接続実証も公表されました。
ただしMCFは、現時点ですべての1.6T光接続を置き換える技術と断定する段階ではありません。
ここは「将来の高密度化候補」として分けて考える必要があります。
1.6T化で大きく変わるのが検査・測定工程
製造業にとって特に重要なのが検査設備です。
通信速度が2倍になるほど、合否判定も難しくなります。
Keysightは1.6T電気インターフェース試験について、224Gbps PAM4と最大120GBaud級の信号評価を説明しています。
光側ではTDECQなどの測定が必要になります。
Keysightは1.6Tトランシーバ量産試験について、
高帯域光サンプリングオシロスコープ。
光スイッチング。
テスト自動化。
8レーン評価。
温度条件。
などを重要項目として挙げています。
アンリツも2025年、1.6T・200G/Lane向け60GHz光サンプリングオシロスコープオプションを投入しています。
BERTWave MP2110Aでは最大4チャネルを同時測定できます。
つまり1.6T化は、
光トランシーバ需要
↓
光部品需要
だけではありません。
量産台数増加
×
測定チャネル増加
×
測定帯域上昇
×
検査精度向上
によって、
測定器。
テスト治具。
高速プローブ。
高周波ケーブル。
光スイッチ。
温度試験。
自動検査。
校正。
などへ需要が波及します。
製造設備会社にとっては重要な市場です。
1.6Tで需要が増えやすいものを整理する
| 分野 | 需要方向 | 理由 |
|---|---|---|
| 200G/Lane EML | ↑↑ | 光レーン高速化 |
| CW-LD | ↑↑ | SiPh・CPO拡大 |
| 200G VCSEL | ↑ | 短距離1.6T |
| PD・TIA | ↑↑ | 200G/Lane受信 |
| PAM4 DSP | ↑↑ | 1.6T信号処理 |
| SiPh PIC | ↑↑ | 低消費電力・高密度化 |
| Mux/Demux | ↑ | WDM構成 |
| 低損失CCL | ↑↑ | 224G信号品質 |
| 低粗度銅箔 | ↑ | 伝送損失低減 |
| 高性能ガラスクロス | ↑ | Dk・Df・寸法安定性 |
| 224Gコネクタ | ↑↑ | 200G/Lane電気I/O |
| OSFP1600ケージ | ↑ | 1.6Tポート |
| TEC・サーミスタ | ↑ | 温度安定性 |
| DPC・セラミック基板 | ↑ | 高密度・熱対策 |
| 光ファイバ | ↑↑ | AIクラスタ配線 |
| 高密度光コネクタ | ↑↑ | ポート密度上昇 |
| BERT | ↑↑ | 224G評価 |
| 光サンプリングオシロ | ↑↑ | 1.6T量産検査 |
| VNA | ↑ | 高周波伝送路評価 |
| 高速試験治具 | ↑↑ | 測定帯域上昇 |
ここで「↑↑」は公式市場成長率を意味するものではありません。
公開されている技術移行と各社の製品展開から見た、需要波及の方向性を示した整理です。
日本企業はどこで関係できるのか
1.6T市場では、完成トランシーバメーカーだけを見る必要はありません。
住友電工
200G/波長EML、CW-LD、SiPh向け光部品などが関係します。
同社はデータセンター向け光デバイス事業で生産能力拡大も進めています。
パナソニック インダストリー
高速ネットワーク用低損失PCB材料MEGTRONシリーズが関連します。
アンリツ
1.6T・200G/Laneトランシーバの開発・製造検査向け測定機器が関係します。
フェローテック
TEC、サーミスタ、DPC基板など、光モジュール内部の熱対策・実装部品が関連します。
フジクラ
高密度光ファイバ、融着、MCFなど光配線側が関係します。
古河電工グループ
古河FITEL Optical Componentsは400Gから1.6Tまでの光ネットワーク向け光部品を扱っています。
古河電工も800G/1.6T向けDFBチップなどの開発・拡販を公表しています。
重要なのは、
「日本に1.6Tトランシーバ完成品メーカーが何社あるか」
だけではありません。
光半導体。
材料。
PCB。
セラミック。
温調。
光ファイバ。
コネクタ。
検査。
まで広げると、日本企業の関係領域は大きくなります。
部品数が必ずしも2倍にならない点には注意
1.6T市場を過大評価しないためには、数量と性能を分ける必要があります。
例えばOSFPでは、
800G
=8×100G
1.6T
=8×200G
という構成が可能です。
この場合、電気レーン数は8本のままです。
800G DR8から1.6T DR8へ移行した場合も、8チャネル構成を維持しながら高速化する設計があります。
したがって、
1.6Tになる
↓
レーザー数2倍
↓
コネクタ数2倍
↓
PCB数2倍
とは限りません。
正しくは、
数量増加
+
高速品への置き換え
+
性能グレード上昇
+
検査工数上昇
を組み合わせて需要を見る必要があります。
製造工程まで下りると営業先が増える
1.6T光モジュールを製造するためには、完成品組立だけでなく多数の工程があります。
半導体・光デバイス
↓
ウエハ
↓
チップ加工
↓
ダイシング
↓
実装
↓
ワイヤ・フリップチップ
↓
PIC・FAU位置合わせ
↓
接着・封止
↓
PCB実装
↓
光ファイバ接続
↓
温度調整
↓
電気試験
↓
光試験
↓
バーンイン
↓
最終検査
したがって営業対象は、
光トランシーバメーカー
だけではありません。
光デバイスメーカー。
SiPhメーカー。
PCBメーカー。
コネクタメーカー。
ケーブルメーカー。
セラミック基板メーカー。
EMS。
精密加工会社。
自動組立装置メーカー。
接着・ディスペンス装置メーカー。
検査装置メーカー。
治具メーカー。
商社。
まで広げられます。
営業担当者は「1.6T対応」だけで営業しない
1.6T市場へ営業する場合は、最初に次を確認すると対象企業を絞りやすくなります。
| 確認項目 | 営業上の意味 |
|---|---|
| 800Gか1.6Tか | 世代確認 |
| 100G/Laneか200G/Laneか | 必要性能確認 |
| OSFPか別フォームファクタか | 接続部品確認 |
| DR、FR、SRなど | 光部品方式確認 |
| EMLかSiPhかVCSELか | 光デバイス確認 |
| DSP型かLPOか | IC構成確認 |
| PluggableかCPOか | サプライチェーン確認 |
| 消費電力 | 熱部品確認 |
| PCB配線長 | 基板材料確認 |
| TDECQ・BER条件 | 検査設備確認 |
| 試作か量産か | 営業タイミング確認 |
「AIデータセンター向けです」
という提案では広すぎます。
例えばPCB材料なら、
「224G C2Mチャネルでどこまで挿入損失を許容しているか」
まで下りた方が営業テーマになります。
測定器なら、
「200G/LaneのTDECQ量産測定時間を短縮できるか」
まで下りるべきです。
調達担当者は規格名より測定条件を見る
調達側も同じです。
「1.6T対応」
という商品名だけでは十分ではありません。
特に確認したいのは、
対応データレート。
ボーレート。
挿入損失。
クロストーク。
BER。
TDECQ。
温度範囲。
消費電力。
コネクタ仕様。
ファイバ種別。
距離。
CMISバージョン。
対応規格・ドラフト版。
です。
200G/Laneになると、部品単体で性能が良くても、
コネクタ
+
PCB
+
Via
+
パッケージ
+
ケーブル
を組み合わせたチャネル全体で信号品質を満たせない場合があります。
そのため部品価格だけではなく、チャネル全体で評価する必要があります。
CPOが増えると1.6Tプラガブルはなくなるのか
現時点では「なくなる」と考えるのは早いでしょう。
一方でCPOが実際の製品段階へ進んでいることも事実です。
Broadcomは102.4T Tomahawk 6 Davisson CPOを発表しています。
NVIDIAもSpectrum-X Ethernet Photonicsなど、シリコンフォトニクスをスイッチASIC近傍へ統合する方向を進めています。
CPOでは、
スイッチASIC
↓
長いPCB電気伝送
↓
フロントパネル光トランシーバ
という構成の一部が、
ASIC
↓
近接光エンジン
↓
光ファイバ
へ変わります。
すると将来的には、
長距離高速PCB配線。
一部のプラガブルモジュール。
一部の高速電気コネクタ。
などの需要構造が変わる可能性があります。
一方で、
CWレーザー。
SiPh。
光ファイバ。
FAU。
高密度光コネクタ。
精密実装。
検査。
などには新しい需要が生まれます。
したがって、
800G
↓
1.6Tプラガブル
↓
CPO
を一直線の置き換えとして考えるのではなく、
複数方式が用途ごとに共存する市場
として見た方が現時点では現実的です。
今後見るべき指標は市場規模だけではない
1.6T市場を継続的に見る場合は、次の指標を追うと技術変化を部品需要へ変換しやすくなります。
- IEEE P802.3djの正式発行状況
- 1.6Tスイッチの出荷状況
- 1.6T光トランシーバ量産状況
- 200G/Lane EML・VCSEL・SiPhの量産
- OSFP1600対応部品の拡大
- 224G対応PCB・コネクタ評価
- 光モジュール消費電力
- LPO採用状況
- CPO商用導入
- 3.2T製品ロードマップ
特に製造業の営業担当者は、
市場規模が何%伸びるか
より、
どの製品が試作から量産へ移ったか
を見る方が営業活動には使いやすいでしょう。
FAQ
800Gから1.6Tになると部品数は2倍になりますか?
必ずしも2倍にはなりません。
OSFPでは8本の電気レーンを維持したまま、100G級/Laneから200G級/Laneへ高速化できます。
数量増加だけでなく、高速品への置き換えと部品単価・性能グレード上昇を見る必要があります。
1.6Tで最も重要になる部品は何ですか?
光側では200G/Lane対応のレーザー、PD、TIA、DSP、SiPhなどです。
電気側では224G対応コネクタ、低損失PCB材料、試験・測定技術の重要度が上がります。
1.6TではEMLとシリコンフォトニクスのどちらが主流になりますか?
用途によって異なります。
公開情報でもEML、SiPh、VCSELを使用した1.6T製品が並行して開発されています。
距離、消費電力、価格、量産性によって方式が変わります。
日本企業にも1.6T関連市場への参入機会がありますか?
あります。
光半導体だけでなく、PCB材料、光ファイバ、セラミック基板、TEC、温度センサー、コネクタ、検査・測定など広い領域があります。
1.6TでPCB市場は大きくなりますか?
PCB数量が単純に2倍になるとは限りません。
一方、200G/Laneの信号品質確保のため、低損失CCL、低粗度銅箔、高性能ガラスクロスなど高性能材料の採用価値が上がる可能性があります。
1.6Tでは検査設備も変わりますか?
変わります。
200G/Lane、100GBaud超級の信号評価が必要になり、光サンプリングオシロスコープ、BERT、VNA、高速治具、自動試験などの性能要求が上がります。
CPOが普及すると光トランシーバ市場はなくなりますか?
現時点でそのように断定することはできません。
1.6Tプラガブルの量産とCPOの商用化が同時並行で進んでおり、用途によって複数方式が共存する可能性があります。
まとめ
800Gから1.6Tへの変化で最も重要なのは、「通信容量が2倍になること」だけではありません。
100G級/Laneから200G級/Laneへ移ることで、
光デバイス。
DSP。
PCB材料。
高速コネクタ。
光接続。
温度管理。
検査・測定。
まで要求性能が一段上がります。
製造業にとっては、1.6T光トランシーバ完成品の市場規模だけを見るより、
1.6T
↓
200G/Lane
↓
必要部品
↓
必要材料
↓
製造工程
↓
検査工程
↓
メーカー
↓
工場
まで下りていく方が、自社の営業機会を見つけやすくなります。
AIサーバー全体をGPU、PCB、MLCC、コネクタ、光接続、電源、液冷、製造設備まで広げて調べたい場合は、製造業サプライチェーン研究所の「日本のAIサーバー部品・サプライチェーン白書2027-2030」が今回の記事と最も関連します。
主要企業、生産拠点、設備投資、部品需要シナリオ、営業先の探し方まで整理した法人向け資料です。
日本のAIサーバー部品・サプライチェーン白書2027-2030を見る
高速I/O、224G、OSFP、材料・めっき・プレス・成形など「コネクタ側」をさらに深掘りしたい場合は、50企業・63国内拠点を整理したコネクタ産業レポートも関連します。


コメント