
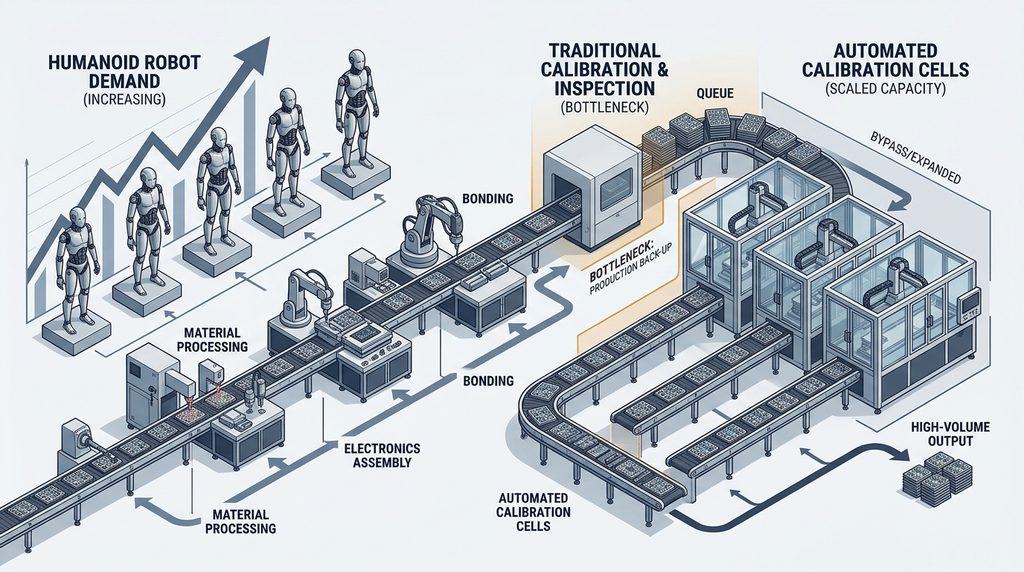
ヒューマノイドロボットの量産が進むと、触覚センサーそのものだけでなく、柔軟材料、FPC、実装、接着・封止、校正、検査、耐久試験、製造データ管理まで需要が広がる可能性があります。
ただし、「ヒューマノイドが何万台売れるから、触覚センサー設備市場も比例して増える」と単純には計算できません。
重要なのは、
完成機台数
↓
触覚センサー搭載率
↓
1台当たり搭載部位
↓
センサー方式
↓
製造工程
↓
必要能力
↓
設備投資
まで分解することです。
この記事では、ヒューマノイド向け触覚センサーを「部品市場」ではなく「量産工程」から見て、どの材料・部品・設備に需要が波及する可能性があるのか整理します。
触覚センサーは「研究テーマ」から量産設計へ移り始めている
2026年時点で重要な変化は、触覚センサーが大学や研究所だけのテーマではなく、ロボットメーカーや電子部品メーカーの量産設計へ入り始めていることです。
TDKは2026年7月、LG InnotekとフィジカルAI分野で提携し、ヒューマノイド向け次世代ビジョンセンシングモジュールと触覚センシングモジュールの共同開発を進めると発表しました。
Melexisも磁気式触覚センシング技術Tactaxisを、単なるセンサー素子からindustrialized fingertip modulesへ移行させています。
同社はOYMotionの次世代ロボットハンドへ統合し、機械設計、電子設計、校正、システム最適化まで行ったと説明しています。
FigureもFigure 03で追加した指先触覚センサーを、AI制御Helix 02で利用しています。
同社によれば、指先センサーは約3gの力まで検出でき、接触状態を利用した把持制御へ使われています。
つまり現在起きているのは、
触覚センサー研究
↓
試作
↓
ロボットハンドへの統合
↓
校正
↓
量産設計
という移行です。
製造業側で注目すべきなのは最後の2段階です。
製品が量産へ進めば、「高性能なセンサーを作れるか」だけではなく、
同じ性能を何千個、何万個、何十万個でも再現できるか
が競争条件になります。
完成ロボット台数だけでは設備市場を計算できない
この記事を読んだ方におすすめの市場調査レポート
鉛フリーはんだ市場2027-2030
ヒューマノイド市場のニュースを見ると、
「2030年に何台」
「2035年に何兆円」
という数字が目立ちます。
しかし設備メーカーが実際の営業判断へ使うには不十分です。
同じ年間10万台のヒューマノイドでも、
指先5カ所だけに触覚を付ける機種
手のひら全体へ付ける機種
両手・足裏・腕・身体へ電子皮膚として配置する機種
では必要な触覚センサー面積も生産数量もまったく異なります。
さらにセンサー方式によって製造工程が変わります。
そのため量産設備市場は、
ロボット台数
ではなく、
ロボット台数
×
搭載率
×
搭載個数・面積
×
製造工程
×
必要能力
で考える必要があります。
製造業サプライチェーン研究所の調査でも、触覚センサー量産設備について「成長機会はあるが、専用設備市場の確定統計はまだ見えない」と整理しています。
市場規模を一つの数字で断定するより、
どの工程で能力不足が発生するか
を見る方が、営業・設備投資の判断には使いやすいでしょう。
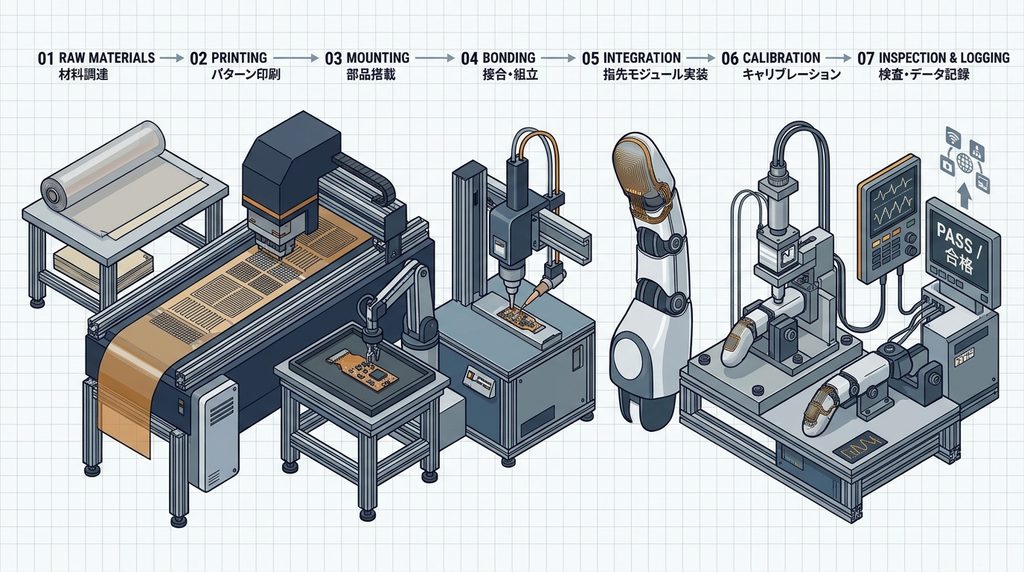
触覚センサーを7つの量産工程へ分解する
触覚センサーを製造設備側から見ると、大きく次の流れに分けられます。
| 工程 | 主な対象 | 設備・技術の候補 |
|---|---|---|
| 材料 | シリコーン、樹脂、フィルム、導電材料 | 混練、脱泡、材料管理 |
| 成形・印刷 | 弾性体、電極、配線 | 成形、印刷、R2R、薄膜形成 |
| FPC・電子実装 | FPC、IC、AFE、コネクタ | SMT、実装、熱圧着 |
| 接着・組立 | センサー層、基板、外皮 | ディスペンサー、貼合、位置決め |
| 校正 | 圧力、せん断、3軸力など | 精密荷重、位置制御、基準治具 |
| 検査・耐久 | 出力、温度、繰返し、摩耗 | 電気検査、環境試験、耐久設備 |
| データ | 補正値、個体差、履歴 | MES、トレーサビリティ、DB |
すべての触覚センサーがこの全工程を必要とするわけではありません。
しかし量産化すると、
「作る工程」
と
「作ったものが規格内であることを証明する工程」
の両方が必要になります。
材料・電極形成
柔軟型触覚センサーでは、
シリコーン
エラストマー
フィルム
導電材料
磁性材料
電極材料
などが使われる可能性があります。
ここでは材料メーカーだけでなく、
塗布
印刷
薄膜形成
R2R加工
貼合
などの加工企業にも商機が発生します。
例えばNISSHAは、タッチ・フォースセンサー関連に加え、R2Rパターニング、貼合、カット、FPC熱圧着などの加工能力を公表しています。
ただし、これらの既存能力がそのままヒューマノイド専用触覚センサー量産ラインであることを意味するわけではありません。
営業では、
「触覚市場が伸びるので装置を買いませんか」
ではなく、
「現在の試作工程のどこが量産時に能力不足になりますか」
という聞き方が重要になります。
FPC・電子実装
触覚センサーは機械的なセンサーだけではありません。
センシング素子から取得した微小信号を、
AFE
↓
ADC
↓
MCU
↓
通信
↓
ロボット制御
へ渡す必要があります。
そのため、
FPC
小型PCB
超小型コネクタ
IC
受動部品
実装
検査
も市場になります。
特に指先はスペースが限られます。
ロボットハンドが高自由度化すると、アクチュエータ、配線、センサーが狭い空間へ集積されます。
MinebeaMitsumiが2026年に公開しているヒューマノイド用ロボットハンドも、1つのハンドに85個の小型・ミニチュアベアリングと11個のアクチュエータを使用しています。
さらにひずみゲージによる力検出も組み込まれています。
触覚センサー市場は、センサー単品だけを見るより、
ハンド内部の実装・配線・接続
まで見た方が関連市場を捉えやすくなります。
接着・組立
柔軟なセンサーをロボットの指や手のひらへ実装する場合、
接着
貼合
封止
位置合わせ
曲面対応
交換性
などが問題になります。
ここでは、
ディスペンサー
貼合装置
位置決め治具
画像位置補正
硬化設備
などが候補になります。
特に量産時には、
「接着できる」
だけでは足りません。
接着厚み
位置ずれ
気泡
硬化条件
経時変化
によるセンサー出力変動まで管理する必要があります。
触覚センサーでは、機械的な組立ばらつきがそのまま測定値の個体差へつながる可能性があるためです。
特に設備需要が出やすいのは校正・検査
触覚センサー量産で注目したいのが校正です。
例えば多点式触覚センサーでは、一つのセンサー面に複数のtaxelと呼ばれる検出点を持つ場合があります。
各点に対して、
荷重
せん断
位置
温度
磁場
などの影響を確認する必要があれば、検査点数は急増します。
試作10個なら人手で測れても、
月1万個
月10万個
月100万個
となれば同じ方法では対応できません。
そこで必要になる可能性があるのが、
自動荷重印加
XY位置決め
多軸ロードセル
電気特性測定
自動判定
補正値書込み
検査データ保存
です。
今回の白書でも、校正・検査を日本企業が入りやすい有力な入口の一つとして整理しています。
ただし方式によって、接触子、荷重範囲、読み出し方法、補正モデルが異なるため、完全な共通設備にできるとは限りません。
営業側で最初からフル自動量産ラインを提案するより、
顧客サンプル
↓
評価セル
↓
ばらつき測定
↓
必要タクト算出
↓
自動化範囲決定
↓
量産設備
という順番の方が現実的です。
方式が変われば必要な設備も変わる
「触覚センサー設備」という一つの装置カテゴリーが存在するわけではありません。
方式によって重点工程が変わります。
| 方式 | 特徴 | 設備側で確認したい項目 |
|---|---|---|
| 圧抵抗 | 抵抗変化を利用 | 材料均一性、印刷、接触抵抗 |
| 静電容量 | 容量変化を利用 | 電極、層間距離、ノイズ |
| 磁気 | 磁場変化を利用 | 磁石位置、磁場干渉、温度補正 |
| 光学 | 変形を画像で読む | 光学組立、照明、カメラ、ゲル |
| 圧電 | 動的な力変化を検出 | 材料・電極・信号処理 |
例えばMelexisのTactaxisは磁気ベースの3D触覚センシング技術です。
一方で光学式では、柔軟な接触面とカメラ・光学系を組み合わせる方式も存在します。
方式が異なれば、
必要材料
組立公差
検査治具
校正モデル
耐久試験
も異なります。
したがって設備営業では、
「触覚センサーですか?」
だけでは情報不足です。
最低でも、
センシング方式
搭載部位
センサー面積
検出軸
必要分解能
量産数量
交換設計
校正方法
まで確認する必要があります。
日本企業が狙えるのはセンサー完成品だけではない
McKinseyは2026年、日本企業について、ヒューマノイドの製造に必要なほぼすべての部品を供給できる能力があると評価し、6軸力覚、リニア力覚、触覚センサーなどを高需要領域の候補として挙げています。
ただし、日本企業の商機を、
「日本の触覚センサーメーカー」
だけに限定する必要はありません。
量産工程へ分解すると、
柔軟材料
フィルム加工
FPC
SMT
ディスペンサー
接着
画像検査
荷重計測
環境試験
耐久試験
MES
治具
まで裾野が広がります。
今回の調査では、企業を、
材料・関連技術
触覚・評価
ハンド統合
OEM
設備候補
という役割に分けています。
重要なのは、同じ表に載っている企業同士が取引しているという意味ではないことです。
公開情報で確認できる、
製品
技術
設備適合性
だけを整理し、特定OEMへの採用を確認できない企業については採用企業と断定しないことが必要です。
営業先はロボットOEMだけではない
触覚センサー関連で営業先を探す場合、
Tesla
Figure
Unitree
といった完成機メーカーだけを見ると対象を狭めすぎます。
実際の発注構造は、
ヒューマノイドOEM
↓
ロボットハンドメーカー
↓
触覚モジュールメーカー
↓
電子実装・FPC企業
↓
材料・加工企業
↓
設備・検査メーカー
と複数階層に分かれる可能性があります。
特に設備会社にとって重要なのは、
誰が最終製品を売るか
より、
誰がその工程を内製するか
です。
例えば触覚モジュールの基板実装をEMSへ外注するなら、マウンターやAOIの営業先はロボットOEMではなくEMSになる可能性があります。
校正工程をセンサーメーカーが自社で行うなら、校正装置の営業先はセンサーメーカーです。
ロボットハンドメーカーがセンサーを購入してハンド内で再校正する設計なら、ハンドメーカーにも需要が生まれます。
市場
↓
製品
↓
工程
↓
内製・外注
↓
設備保有者
↓
購買部門
まで確認して初めて営業先が見えてきます。
設備投資判断では「台数」より能力不足を見る
ここは特に重要です。
例えば年間100万個のセンサーが必要だとしても、既存設備が年間120万個処理できるなら、新規設備投資は発生しません。
逆に年間20万個しか増えなくても、
校正工程だけが年間10万個しか処理できない
なら設備投資が必要になります。
つまり設備需要を考える式は、
需要増加量
ではなく、
必要能力
-
既存能力
です。
さらに、
稼働率
良品率
並列数
サイクルタイム
稼働時間
を入れる必要があります。
今回の白書では例として、
4個並列
120秒/サイクル
年間250日
1日16時間
稼働・速度係数70%
初回良品率95%
の場合、1セルの年間良品能力を31.92万個と試算しています。
重要なのは31.92万個という数字自体ではありません。
自社の条件へ数字を入れ替えて、
何セル必要か
を判断することです。
2030年136.3億円という数字は「市場規模」ではない
今回の白書では、2030年Baseシナリオの参考投資額として136.3億円を試算しています。
ただし、これは確定した設備市場規模ではありません。
「出荷台数×搭載率×触覚システム価値×設備比率」
から算出したシナリオであり、触覚搭載率、システム価値、設備投資比率を公的統計で校正できていません。
そのため、
「2030年の市場規模は136.3億円」
と断定する使い方は適切ではありません。
正しい使い方は、
搭載率が変わったらどうなるか
触覚システム単価が下がったらどうなるか
設備比率が変わったらどうなるか
を条件変更して確認することです。
設備市場がまだ形成途中だからこそ、一つの市場予測値よりシナリオ分析の方が実務には向いています。
2027~2030年に確認したい5つの需要シグナル
触覚センサー量産設備市場を継続的に追う場合、完成機市場予測だけでは不十分です。
確認したいのは次の5つです。
- 触覚センサーを標準装備するヒューマノイドが増えるか
Figureのように触覚情報をAI制御へ実際に使う機体が増えるかを確認します。
- 指先だけか、手のひら・身体まで広がるか
搭載面積が変わればセンサー数量と製造能力が大きく変化します。
- センサー企業がindustrializationやmass productionを明示するか
Melexisのようにindustrialization phaseへ進む企業が増えるかは重要なシグナルです。
- 生産能力や設備投資が公表されるか
試作のニュースより、
月産能力
工場
量産ライン
設備投資
の公開情報の方が設備市場には重要です。
- 校正・品質規格が標準化されるか
触覚性能の評価方法が標準化されれば、検査・校正設備も共通化しやすくなります。
中国では2026年に、 embodied intelligent robot向け力触覚の性能、安全性、信頼性などを評価する団体標準が施行され、国家標準「ロボット部品 触覚センサー 第1部:一般技術仕様」も起草段階へ進んでいます。
量産市場を見るときは、製品発表だけでなく、
規格
品質評価
校正
まで追う必要があります。
日本国内でもフィジカルAIは量産フェーズを意識し始めている
日本でも政策は研究開発だけではなく、社会実装・量産を意識する段階へ進んでいます。
経済産業省は2026年6月、AIロボット・フィジカルAIを見据えたマルチモーダル基盤モデル開発事業を開始しました。
またNEDO関連の国産汎用ロボット開発コンペティションでは、評価基準を満たした企業が改良機開発を経て「量産体制の構築フェーズ」へ進む計画が示されています。
国産ヒューマノイドを開発するアトムも、2027年の量産開始を目指すとしています。
これらがそのまま触覚センサー設備の発注を意味するわけではありません。
しかし、
研究
↓
実機
↓
データ収集
↓
改良
↓
量産
という流れが具体化していることは、材料・部品・設備メーカーにとって無視できない変化です。
FAQ
ヒューマノイドには必ず触覚センサーが必要ですか?
現時点ですべてのヒューマノイドに共通する必須部品とは言えません。
作業内容、価格、制御方式によって搭載部位や数量が変わります。
一方で精密把持や接触を伴う作業では、触覚情報の重要性が高まる可能性があります。
触覚センサーと力覚センサーは同じですか?
完全には同じではありません。
力覚センサーは手首や関節などで複数軸の力・トルクを測ることが多く、触覚センサーは指先や表面の接触分布、圧力、せん断、滑りなどを検出する用途があります。
製品によって境界は重なるため、名称だけではなく検出方式と搭載位置を確認する必要があります。
最も需要が増えそうな設備は何ですか?
現時点で一つに断定できません。
ただし量産数量が増えたときに人手対応が難しくなりやすい校正、検査、耐久評価は有力な候補です。
SMTメーカーにも商機がありますか?
あります。
触覚モジュールにFPC、PCB、IC、AFE、MCU、コネクタなどが搭載されれば電子実装工程が必要です。
ただしロボットOEMが自社で実装するとは限らないため、EMSやセンサーモジュールメーカーまで営業先を広げる必要があります。
材料メーカーはどこを狙えますか?
シリコーン、エラストマー、フィルム、導電材料、接着材、封止材などが候補です。
ただし必要材料は触覚方式によって異なります。
2030年の触覚センサー量産設備市場はいくらですか?
現時点で確定値として示せる公的統計は確認できません。
今回の調査ではBaseシナリオとして136.3億円の参考投資額を試算していますが、搭載率などの仮定を含むため市場規模とは区別しています。
設備メーカーはいつ営業を始めるべきですか?
本格量産ラインが決まってからでは遅い場合があります。
PoC、試作、評価セル、量産条件出しの段階から入り、サイクルタイムやばらつきを一緒に測定できる方が、量産設備へつながりやすくなります。
まとめ
ヒューマノイド向け触覚センサーを見るとき、センサー市場規模だけを追うと設備需要を見誤ります。
重要なのは、
完成機台数
↓
搭載方式
↓
触覚センサー数量
↓
製造工程
↓
能力不足
↓
量産設備
まで分解することです。
特に確認したいのは、
校正・検査がどこまで自動化されるか。
FPC・電子実装を誰が担当するか。
柔軟材料・接着・成形工程を誰が持つか。
OEM、ハンド、センサーのどこが設備を購入するか。
量産能力がいつ不足するか。
です。
ヒューマノイド市場そのものを予測するだけでなく、
「自社製品がどの工程の能力不足を解決できるか」
まで落とせれば、フィジカルAIのニュースを営業案件へ変えやすくなります。
関連して、ヒューマノイド1台のBOM全体を確認したい場合は「ヒューマノイドロボットが普及すると何の部品が最も増える?」が参考になります。
完成機工場全体の設備需要については「ロボット量産工場ができたら何を営業できる?」で工程別に整理しています。 ロボット量産工場ができたら何を営業できる?
さらに企業DB・設備能力まで調べるには
今回の記事では、触覚センサー量産設備市場の考え方と主要工程を中心に整理しました。
実際に営業・事業企画へ使う場合は、
どの企業がどの触覚技術を持つのか。
どの企業が材料・設備候補になるのか。
国内企業と海外企業をどう分類するか。
量産能力をどの条件で試算するか。
PoCからRFQまで何を確認するか。
まで企業単位・工程単位へ落とす必要があります。
「ヒューマノイド触覚センサー量産設備市場白書 2027-2030」では、PDF111ページに市場構造、触覚方式、材料、製造工程、設備、校正・品質、主要企業、営業先、RFQ、2027~2030年実行計画などを収録しています。
付属Excelには企業DB35社、国内15社+海外企業、設備能力計算シート、出典一覧75件を収録しています。
市場予測を見るだけではなく、
「誰に、何を売るか」
「何台の設備が必要か」
「どの条件が変わると投資額が変わるか」
まで検討したい設備メーカー、材料メーカー、電子部品メーカー、EMS、新規事業担当者向けの調査資料です。
税込59,800円のダウンロード商品です。

コメント