
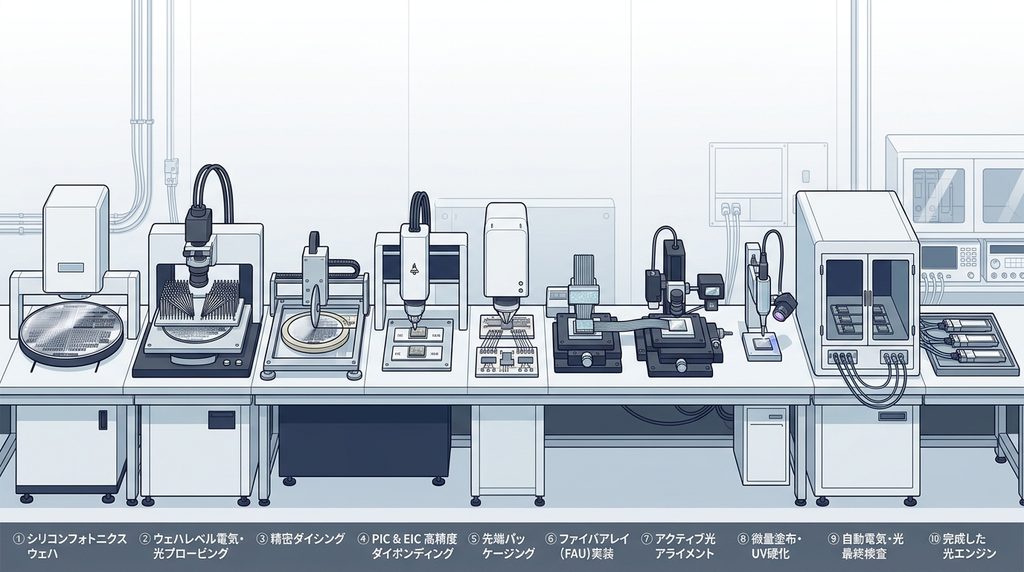
シリコンフォトニクス市場を見るとき、「市場規模がどれだけ伸びるか」だけを見ても、製造装置の需要は分かりません。
重要なのは、ウェハテスト、ダイ搭載、PICとEICの統合、FAU接続、光学アライメント、接着、光電テストといった実際の量産工程へ分解することです。
2026年にはCPOやシリコンフォトニクスを使った製品が研究段階から量産・商用展開へ移り始めています。
その結果、製造業にとっての焦点も「技術が実現できるか」から、「短いタクトと安定した歩留まりで作れるか」へ移っています。
この記事では、シリコンフォトニクスを製品ではなく、
市場
↓
製品構造
↓
量産工程
↓
必要設備
↓
設備能力
↓
設備を購入する企業
↓
営業機会
という順番で整理します。
シリコンフォトニクスは「研究テーマ」から「量産工程」を見る段階へ
シリコンフォトニクスは、シリコン基板上に光導波路、変調器、受光器などの光機能を形成し、電子回路と組み合わせる技術です。
AIデータセンターで注目されている理由の一つは、GPU、XPU、スイッチASIC間で移動するデータ量が急速に増え、高速電気配線の消費電力や伝送距離が問題になっているためです。
ただし2026年時点では、単に「将来使われそうな技術」として見るだけでは実態を捉えにくくなっています。
NVIDIAは2026年5月、Vera RubinプラットフォームでSpectrum-X Ethernet Photonicsが生産段階に入ったと発表しています。
同製品ではCPOを使って光電変換をスイッチASICへ近づけています。
Broadcomは2025年10月、102.4TbpsのTomahawk 6 Davisson CPOについて出荷を公表しました。
200Gbps/lane、16個の6.4Tbps Optical Engineを搭載する構成です。
TSMCもCOUPEについて、シリコンフォトニクスと電気制御チップを統合し、COUPE on substrateの生産開始を2026年としています。
Marvellも2026年9月、102.4Tbps、200G/laneのCPOプラットフォームを公開しています。
これらを合わせて考えると、シリコンフォトニクス関連市場では、
研究開発
↓
試作
↓
顧客評価
↓
量産技術確立
↓
製品投入
↓
量産能力拡大
という流れの後半へ進む案件が増え始めています。
製造装置メーカーにとって重要になるのは、ここからです。
シリコンフォトニクスとCPOは同じ市場ではない
この記事を読んだ方におすすめの市場調査レポート
日本の産業用電源市場2027-2030
シリコンフォトニクスとCPOは密接に関係しますが、同じ意味ではありません。
シリコンフォトニクスは光回路をシリコン上へ形成する技術です。
CPOはOptical EngineなどをスイッチASICやXPUの近くへ配置する実装アーキテクチャです。
そのためシリコンフォトニクスの用途はCPOだけではありません。
現在は、
プラガブル光トランシーバー。
LPO。
NPO。
CPO。
Optical I/O。
光チップレット。
など複数の実装方式が並行して開発されています。
GlobalFoundriesもシリコンフォトニクスの用途として、プラガブル、LPO、NPO、CPOなど複数のフォームファクターを挙げています。
LightmatterもNPO、OBO、CPOなど複数構成を展開しています。
つまり、
「CPOが増える」
「特定の一種類の実装設備が同じ割合で増える」
とは限りません。
製品構造によって製造工程が変わるためです。
CPOそのものの仕組みや構成部品を先に確認したい場合は、THE SUPPLIERの「CPOとは?AIデータセンター光接続で何が変わり、どの部品・材料・設備が伸びるか」で全体像を整理しています。CPOとは?AIデータセンター光接続で何が変わり、どの部品・材料・設備が伸びるか
シリコンフォトニクスの量産工程を分解する
シリコンフォトニクスの量産設備を考えるときは、完成した光モジュールだけを見るのではなく、その前工程から後工程まで分解する必要があります。
代表的な工程を整理すると次のようになります。
| 工程 | 主な目的 | 関連する設備・部品 |
|---|---|---|
| ウェハ光電テスト | PIC特性の確認 | プローバー、光プローブ、光源、パワーメーター、ATE、位置決め |
| 個片化・加工 | PICをダイ化 | ダイサー、薄化、端面加工、洗浄 |
| 高精度搭載 | PIC・EIC・光学部品の配置 | ダイボンダー、フリップチップ、精密ステージ |
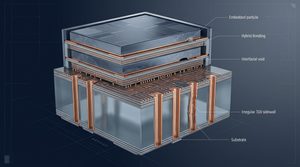
| 接合 | PICとEICなどを統合 | ハイブリッドボンディング、リフロー、接合設備 |
| 光接続 | PICとFAUなどを接続 | FAU供給、Active Alignment、Passive Alignment |
| 固定 | 調芯位置を保持 | ディスペンサー、接着剤、UV硬化、熱硬化 |
| 光電検査 | 光・電気特性を確認 | ATE、光源、光スイッチ、受光系、ハンドラー |
| 信頼性評価 | 温湿度・寿命確認 | 恒温槽、熱サイクル、振動、バーンイン |
| 量産管理 | 歩留まり・品質管理 | SPC、トレーサビリティ、データ解析 |
ここで従来の半導体後工程と違うのは、「電気的に接続されていればよい」とは限らないことです。
光が正しく結合している必要があります。
そのため、
位置。
角度。
光損失。
波長。
温度。
接着後の変位。
なども製造条件になります。
ウェハレベル光電テスト
量産工程の上流で重要になるのがウェハテストです。
通常の半導体テストでは電気信号を測定しますが、シリコンフォトニクスでは光をPICへ入出力する必要があります。
そのため、
電気プローブ
+
光プローブ
+
高精度位置決め
+
光計測
が必要になります。
PIはシリコンフォトニクスのウェハテストについて、ウェハ上に多数のフォトニック構造が存在するため、高速かつナノメートル級のアライメントが量産コストへ影響すると説明しています。
アドバンテストもV93000を使ったシリコンフォトニクス向けソリューションについて、ウェハレベルで光と電気の自動テストを行う量産セルを掲げています。
ここで需要が生まれるのはATEだけではありません。
精密ステージ。
光プローブ。
FAU。
光源。
光スイッチ。
受光器。
プローブカード。
画像認識。
治具。
校正。
データ処理。
などへ広がります。
個片化・端面加工
ウェハ状態で検査されたPICは、その後ダイへ個片化されます。
製品構造によっては光入出力部の端面品質も重要です。
したがって、
ダイシング。
薄化。
研削。
洗浄。
端面加工。
外観検査。
などの工程も確認する必要があります。
重要なのは、シリコンフォトニクス向け装置需要が「光装置だけ」に限定されない点です。
既存の半導体後工程設備がそのまま使用できる場合もあれば、精度、汚染、端面品質、搬送方法などを変更する必要がある場合もあります。
PIC・EIC・光学部品の高精度搭載
PICだけでは光通信モジュールは完成しません。
EIC、レーザー、ドライバー、受光系、光学部品などとの統合が必要です。
TSMCのCOUPEではSoICを利用してシリコンフォトニクスと電気制御チップを統合しています。
GlobalFoundriesもシリコンフォトニクスと高度なパッケージング、TSV、電気ICとの統合を展開しています。
ここでは、
高精度ダイボンダー。
フリップチップ。
ハイブリッド接合。
位置認識。
表面検査。
接合後検査。
などが関係します。
特に光回路と電子回路の距離が短くなるほど、機械精度だけでなく熱膨張や接合後の変位も重要になります。
FAU・光ファイバー接続
シリコンフォトニクスで特に特徴的なのが光ファイバーとの接続です。
FAUはFiber Array Unitの略で、複数本のファイバーを一定ピッチでまとめた部品です。
PIC側の光入力部とFAUの位置がずれると、光結合損失が増えます。
そこで製品によっては、実際に光を入れながら最適な位置を探すActive Alignmentが使われます。
ヤマハロボティクスは、PIC、シリコンフォトニクス、導波路、ファイバーの調芯組立やCPO組立向けにActive Alignment装置を展開しています。
駿河精機も3軸、6軸、12軸構成などの光ファイバー自動アライメントシステムを展開しています。
さらにAerotech、santec、SENKOは2026年、高量産CPO向けActive Alignmentアーキテクチャ「PICAlign」を発表しています。
ただし、ここには重要な注意点があります。
将来すべてのFAU接続でActive Alignmentが増えるとは限りません。
GlobalFoundriesはパッシブ接続と着脱式接続の両方を展開しています。
NVIDIAもSpectrum-X Ethernet Photonicsで、着脱可能な光接続や自動組立を意識した構造を説明しています。
つまり将来の設備需要を見る場合は、
Active Alignmentが何回必要か
だけではなく、
どの工程までActive Alignmentし、どこからPassive Alignmentへ変えられるか
を見る必要があります。
Active Alignment設備だけをさらに詳しく見たい場合は、THE SUPPLIERの関連記事で工程を分解しています。CPO量産で光ファイバー位置合わせ装置はどこまで必要になる?
接着・硬化
光結合位置を決めた後は、その位置を固定する必要があります。
ここでは、
微量ディスペンサー。
接着剤。
UV硬化。
熱硬化。
接着後検査。
が関係します。
光実装用接着剤では単純な接着強度だけでなく、
硬化収縮。
アウトガス。
耐熱性。
耐湿性。
光学特性。
長期信頼性。
なども重要になります。
位置合わせ精度が高くても、接着硬化後に位置が動けば光損失が増えるためです。
そのためディスペンサー、硬化装置、接着材料メーカーもシリコンフォトニクスのサプライチェーンに入る可能性があります。
光電協調検査
シリコンフォトニクスでは、光だけ、電気だけを測れば終了とは限りません。
PICとEICを統合した後、
電気信号を入れる
↓
光へ変換
↓
光出力を測る
↓
受光
↓
電気信号へ戻す
という一連の機能を確認する必要があります。
アドバンテストはシリコンフォトニクスとNPO/CPOの量産向けに、電気・光テストを統合する構成を展開しています。
この工程では、
ATE。
光源。
パワーメーター。
光スイッチ。
温調。
ハンドラー。
FAU接続。
校正。
データ解析。
などが組み合わされます。
今後のシリコンフォトニクス設備市場では、「単独の測定器」だけでなく、量産セルとしてどこまで自動化できるかが重要になると考えられます。
需要が増えやすい実装設備を整理する
以上をまとめると、シリコンフォトニクスの量産拡大から需要が波及しやすい領域は次のように整理できます。
| 設備・部品 | 需要が生まれる理由 | 確認すべき変化 |
|---|---|---|
| 光電ウェハテスト | Known Good Dieを早期に選別 | テスト時間、並列数 |
| 精密ステージ | 光結合位置の調整 | Passive化との競合 |
| ダイボンダー | PIC・EIC・光学部品搭載 | 実装精度、タクト |
| ハイブリッド接合 | PIC/EIC高密度統合 | 採用構造 |
| FAU供給・ハンドリング | 多数ファイバーを接続 | 着脱式の採用 |
| Active Alignment | 光損失最小位置を探索 | 工程集約・Passive化 |
| ディスペンサー | 光部品固定 | 塗布量と再現性 |
| UV・熱硬化 | 接着後の位置固定 | 硬化時間 |
| ATE・光計測 | 光電特性確認 | 測定項目と並列化 |
| 治具 | 微小部品保持 | 交換頻度・製品切替 |
| 自動搬送 | 量産化 | 人手工程の自動化 |
| 校正・保守 | 精度維持 | 設備台数増加 |
この表で重要なのは、「市場が拡大する設備」だけでなく、「技術変更によって不要になる可能性がある設備」も見ることです。
例えばPassive Alignmentが進めば、個々の製品で長時間Active Alignmentする工程が減る可能性があります。
一方でウェハテストや完成品検査は、量産数量が増えれば処理量そのものが増えます。
したがって、
技術変更で消える工程。
製品数量とともに増える工程。
高速化されても残る工程。
を分けて分析する必要があります。
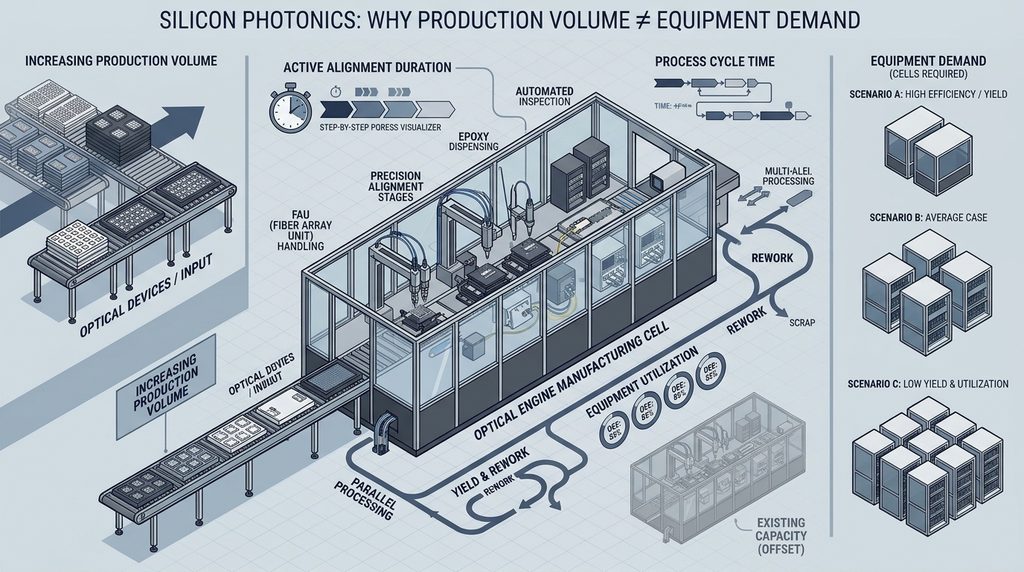
製品数量と設備台数は比例しない
シリコンフォトニクス市場の記事で最も注意したいのが、
製品数量が2倍になる
↓
設備台数も2倍になる
と考えてしまうことです。
実際には設備台数は、
工程時間。
歩留まり。
再作業率。
設備稼働率。
並列処理数。
既存設備の余力。
によって変わります。
概念的には、
必要設備能力
年間生産数量
×
1個当たり処理回数
×
工程時間
で考えられます。
ここから、
年間予定稼働時間。
可動率。
速度効率。
歩留まり。
並列処理数。
などを差し引き、必要セル数を考えます。
例えば量産数量が2倍になっても、Active Alignment時間を半分に短縮できれば設備需要は単純に2倍にはなりません。
一方で製品1個当たりの光接続数が増えれば、市場数量以上に工程負荷が増える可能性があります。
したがって設備メーカーにとって重要なのは、
CPO市場のCAGR
より、
1製品当たり処理回数
×
タクト
×
年間数量
です。
シリコンフォトニクス設備は誰が購入するのか
営業先を探すときに注意したいのが、「シリコンフォトニクス企業一覧」を作るだけでは不十分なことです。
仕様を決める企業と、設備を購入する企業が異なることがあるためです。
大まかには、
AI・ネットワーク企業
↓
光エンジン・PIC設計企業
↓
ファウンドリ
↓
先端パッケージ企業
↓
OSAT
↓
システム組立企業
という階層があります。
例えばNVIDIAやBroadcomが最終製品仕様を決めても、すべての製造設備を両社が直接購入するとは限りません。
実際の製造をファウンドリ、OSAT、パッケージ企業などが担当する場合、設備導入主体は別企業になります。
そのため営業では、
誰が製品を設計するか。
誰が工程を開発するか。
誰が量産するか。
誰が装置仕様を評価するか。
誰が発注するか。
を分けて確認する必要があります。
日本企業はどの工程から参入できるか
シリコンフォトニクス市場をNVIDIA、Broadcom、TSMCなどの大企業だけの市場と考える必要はありません。
実装工程まで分解すると、日本企業の既存技術と接続できる部分があります。
例えばヤマハロボティクスはシリコンフォトニクス向けActive Alignment装置を展開しています。
駿河精機も光ファイバー自動アライメントや精密ステージを量産用途へ展開しています。
アドバンテストはSiPh/CPO向け量産テストを展開しています。
このことからも、参入領域は完成装置だけではありません。
例えば、
精密ステージ。
モーター。
FAU保持治具。
真空チャック。
光学部品。
画像処理。
ディスペンサー。
接着材料。
UV照射。
ハンドラー。
計測。
検査。
校正。
洗浄。
保守。
などがあります。
自社でシリコンフォトニクス市場への参入を検討する場合は、
「シリコンフォトニクス製品を作れるか」
ではなく、
「既存技術をどの量産工程へ転用できるか」
から考える方が現実的です。
自社商材別に営業先を考える
営業先は自社製品によって変わります。
| 自社商材 | 最初に確認する企業群 | 確認する内容 |
|---|---|---|
| 精密ステージ | 実装装置、光実装、OSAT | 軸数、精度、タクト |
| 光計測器 | テスト装置、PIC、OSAT | 波長、チャンネル、測定時間 |
| ディスペンサー | 実装装置、OSAT | 塗布量、再現性 |
| 接着剤 | 光エンジン、実装企業 | 収縮、アウトガス、信頼性 |
| 治具 | 装置メーカー、OSAT | 保持精度、交換頻度 |
| 画像処理 | 装置メーカー | 認識速度、精度 |
| 搬送装置 | 量産企業、OSAT | 自動化、タクト |
| 検査装置 | ファウンドリ、OSAT | ウェハ・ダイ・最終検査 |
営業先を探すときは、
「CPOを作っている会社」
だけを検索するのではなく、
自社技術
↓
対象工程
↓
工程保有企業
↓
設備評価者
↓
購買主体
の順に探す方が効率的です。
設備営業で確認すべき量産トリガー
設備営業で見るべきニュースは市場規模予測だけではありません。
設備案件へ近づく情報には、
研究成果。
試作品発表。
サンプル出荷。
顧客評価。
量産開始。
製造委託先決定。
新工場。
生産能力拡大。
新しいパッケージ構造。
新しい光接続方式。
新しいテスト方式。
などがあります。
特に設備メーカーは「量産開始」というニュースを見てから営業すると遅い場合があります。
量産設備の仕様は、量産開始前の工程開発段階で決まるためです。
見るべき順番は、
技術発表
↓
共同開発
↓
サンプル
↓
顧客評価
↓
量産設計
↓
設備選定
↓
ライン構築
↓
量産
です。
自社商材によって、どの段階からアプローチするかを変える必要があります。
2027~2030年を見るときの注意点
シリコンフォトニクス市場は成長が期待されていますが、すべてがCPOへ一直線に移行するわけではありません。
Marvellは現在もプラガブル光モジュールが今後も重要な役割を持ち、CPOは特に高密度領域で使われると説明しています。
GlobalFoundriesもプラガブル、NPO、CPOなど複数方式へ対応しています。
LightmatterもNPOからCPOまで複数のロードマップを公開しています。
したがって2027~2030年の設備市場を見るときは、
CPO比率。
プラガブル継続率。
NPO採用。
Optical I/O採用。
ActiveからPassiveへの移行。
FAU構造。
ウェハレベルテスト比率。
工程時間。
検査並列数。
OSATの生産能力。
などを継続して確認する必要があります。
FAQ
シリコンフォトニクスの量産で最も重要な設備は何ですか?
一つには決められません。
製品構造によって、ウェハテスト、高精度ダイ搭載、光アライメント、FAU接続、光電検査などの重要度が変わります。
CPOが増えればActive Alignment装置も増えますか?
必ず比例するわけではありません。
Passive Alignment、着脱式FAU、工程統合、高速化などによって1製品当たりのActive Alignment時間が減る可能性があります。
シリコンフォトニクス設備は半導体製造装置メーカーだけの市場ですか?
いいえ。
光計測、精密位置決め、画像処理、FAU、接着剤、ディスペンサー、UV硬化、治具、搬送、洗浄、校正など多くの業種が関係します。
日本企業にも参入機会はありますか?
あります。
すでに日本企業がActive AlignmentやSiPh/CPOテストなどを展開しています。
完成装置だけでなく、部品・材料・治具・計測・保守などから参入できる可能性があります。
シリコンフォトニクス設備の営業先はどこですか?
製品メーカーだけではありません。
ファウンドリ、OSAT、光エンジン企業、実装企業、装置メーカーなどが候補になります。
重要なのは実際の工程保有者と設備発注者を確認することです。
設備需要は市場規模から計算できますか?
市場規模だけでは計算できません。
数量、処理回数、工程時間、稼働率、歩留まり、並列処理数、既存設備能力などから考える必要があります。
CPOとシリコンフォトニクスは同じ意味ですか?
違います。
シリコンフォトニクスは光回路技術であり、CPOは光電変換部をASICなどの近くへ配置する実装方式です。
設備メーカーはいつ営業を始めるべきですか?
量産開始後ではなく、サンプル評価、共同開発、量産工程設計などの段階から動向を見ることが重要です。
設備仕様が量産開始より前に決まる場合があるためです。
まとめ
シリコンフォトニクス市場を見るとき、製品市場だけを見ていては設備需要を判断できません。
重要なのは、
製品構造によって工程が変わる。
ウェハテストから光接続、接着、最終検査まで設備需要が広がる。
CPO数量と設備台数は単純比例しない。
仕様決定者と設備購入者が異なる場合がある。
自社技術を工程へ当てはめて営業先を探す。
という点です。
特に2026年以降は、CPOやシリコンフォトニクスについて「いつ普及するのか」だけを見る段階から、
どの製品が量産へ進むのか。
どの工程がボトルネックになるのか。
どの設備能力が不足するのか。
誰がその設備を購入するのか。
を見る段階へ移っています。
自社で参入を検討する場合は、まず自社製品が、
ウェハ。
実装。
光結合。
接着。
検査。
搬送。
信頼性評価。
のどこへ入るかを整理してみてください。
そこから営業対象企業が見えやすくなります。
シリコンフォトニクスの設備・企業・営業先まで調べたい方へ
製造業サプライチェーン研究所では、今回の記事で扱った内容をさらに実務向けに整理した「シリコンフォトニクス実装設備市場白書 2027-2030」を制作しています。
PDF126ページとExcelデータを収録し、調査基準日は2026年10月30日です。
ウェハ光電テスト、高精度ダイ搭載、ハイブリッド接合、FAU供給、Active Alignment、微量塗布、接着・硬化、光電協調試験、信頼性評価などを工程別に整理しています。
付属Excelには45社を掲載し、
企業一覧。
投資・公表イベント。
設備能力計算。
仮定シナリオ。
公開出典。
の5シートを収録しています。
「シリコンフォトニクス市場が成長するから設備市場も同じ割合で伸びる」という計算ではなく、工程時間、処理回数、稼働率、歩留まり、並列処理数などを変えて設備能力を考えられる構成です。
価格は49,800円(税込)です。
半導体製造装置、光学機器、精密位置決め、検査・計測、ディスペンサー、接着材料、治具、FAU、OSAT関連などで、
「自社技術をどの工程へ提案できるか」
「誰を営業候補として調べるべきか」
まで検討したい場合に向いた資料です。
シリコンフォトニクス実装設備市場白書 2027-2030を見る
法人購入で社内稟議や購買申請用の見積書が必要な場合は、PDF見積書も発行できます。
ほかの製造業市場白書を探す場合は、年次白書・市場動向・企業分析をまとめた製造業サプライチェーン研究所のマガジンも確認できます。

コメント