
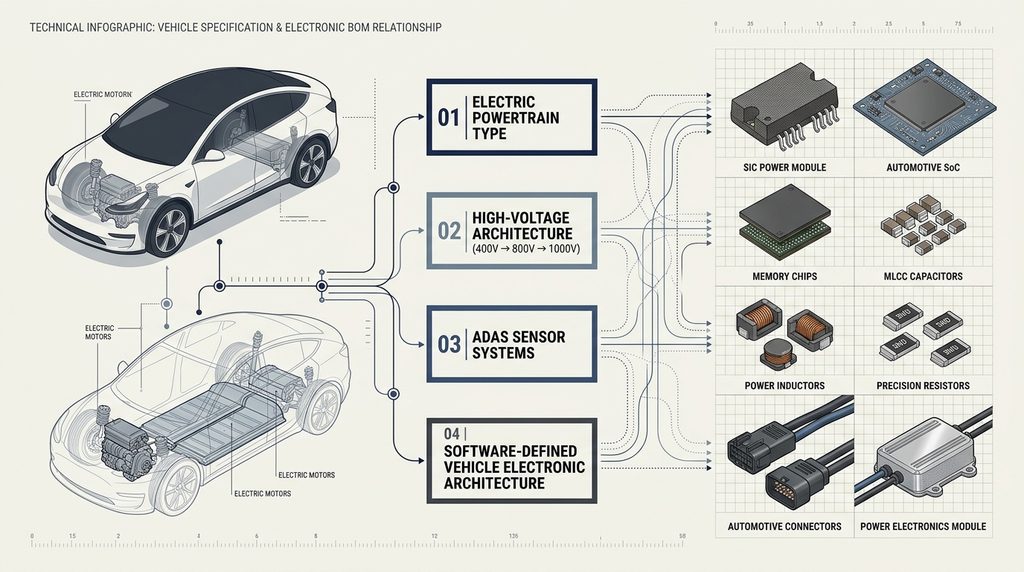
EV市場を見るとき、「EV販売台数が前年比10%増えたから、車載半導体や受動部品の需要も10%増える」と考えたくなります。
しかし実際の電子部品需要は、それほど単純ではありません。
同じ1台のEVでも、400Vか800Vか、ADASをどこまで搭載するか、どのようなE/Eアーキテクチャを採用するかによって、必要になる半導体・MLCC・抵抗器・インダクタ・メモリ・コネクタは変わります。
EV市場を見る際に重要なのは販売台数だけではなく、「1台の中に何が何個入り、どの仕様へ変化しているか」です。
EV販売台数だけを見てはいけない理由
EV市場そのものは拡大しています。
IEAによると、2025年の世界の電気自動車販売は2,000万台を超え、新車販売の約4台に1台を占めました。
2026年7月30日に公表された最新アップデートでは、2026年の世界新車販売に占めるEV比率は29%まで上昇すると予測されています。
ここだけを見ると、
EV販売増加
↓
電子部品需要増加
と考えたくなります。
方向としては間違っていません。
ただし、電子部品メーカーや商社が実際の需要を予測するには、この間をさらに分解する必要があります。
同じEVでも、
低価格コンパクトBEV
高性能800V BEV
PHEV
大型SUV
ADASを限定した車
多数のカメラ・レーダーを搭載した車
ではBOMが異なるからです。
さらに電子部品需要は「個数」だけでなく「金額」でも変わります。
同じ1個でも、高耐圧、高容量、高温対応、高信頼性、小型品へ切り替われば平均単価は上昇する可能性があります。
つまり、
完成車台数の増加率
と
電子部品市場の金額成長率
は同じになるとは限りません。
電子部品需要は「台数×搭載率×員数×仕様」で考える
この記事を読んだ方におすすめの市場調査レポート
実務で電子部品需要を考える場合、次のように分解すると分かりやすくなります。
電子部品数量需要
= 車両生産台数
× 対象システム搭載率
× 1システム当たり使用部品数
さらに市場金額を見る場合は、
市場金額
= 車両生産台数
× システム搭載率
× 1台当たり部品員数
× 平均部品単価
と考えられます。
実際にはここへ、
BEV・PHEV・HEV構成比
400V・800V・1000V構成比
ADASレベル
車種セグメント
車両アーキテクチャ
OEMごとの設計
生産地域
在庫
などを加える必要があります。
この式で考えると、なぜEV販売台数だけでは電子部品需要を予測できないのかが見えてきます。
例えばEV販売台数が横ばいでも、800V車の比率やADAS搭載率が上がれば、高耐圧半導体や高性能受動部品の市場金額が伸びる可能性があります。
反対にEV台数が大幅に増えても、低価格車へのシフトや部品統合が進めば、一部部品では1台当たり搭載金額が下がる可能性があります。
BEV・PHEV・HEVでは必要な電子部品が違う
「電動車」を一つの市場としてまとめることにも注意が必要です。
BEV、PHEV、HEVではパワートレイン構成が違います。
BEVでは、
駆動用バッテリー
BMS
トラクションインバータ
モーター
OBC
高電圧DC-DCコンバータ
高電圧配電
などが重要になります。
PHEVでは電動パワートレインに加えて、内燃機関側の制御システムも残ります。
そのため単純に、
BEVの方がすべての電子部品を多く使用する
とは言えません。
重要なのは、自社が扱っている部品がどのシステムに入るのかです。
例えばSiC MOSFETを考えるなら、トラクションインバータ、OBC、DC-DCなどの電力変換系を見る必要があります。
ADAS用MLCCやインダクタなら、BEV比率だけを見るよりADAS搭載率を見る方が需要に直結する場合があります。
したがって電子部品の営業では、「今年のEV販売台数は何台か」だけではなく、「自社部品が搭載されるシステムを持つ車が何台作られるのか」まで絞り込む必要があります。
400Vから800V・1000Vへの高電圧化で何が変わるか
EV市場で電子部品需要を大きく変える変数の一つが電圧です。
IEAはGlobal EV Outlook 2026で、高電圧化によって充電効率や高速充電性能が向上していることを指摘しています。
2025年には1,000V級の車両も登場しました。
800V・1000V化が進むと、単純に電池電圧だけが変わるわけではありません。
インバータ
OBC
DC-DCコンバータ
高電圧配電
絶縁
コネクタ
コンデンサ
電流・電圧センシング
冷却
などの設計へ影響します。
例えばInfineonは2026年、900Vを超えるバッテリー電圧を想定した1300V SiCパワーモジュールを発表しています。
同社の1200V SiC MOSFETは800V車向けOBC・DC-DCにも採用されています。
ここから分かるのは、
EVが1台増えた
という情報より、
800V車が1台増えた
という情報の方が、高耐圧パワー半導体メーカーにとって意味が大きい場合があるということです。
高電圧化によって注目すべき部品は次のように整理できます。
| 領域 | 主な変化 | 関係する部品 |
|---|---|---|
| インバータ | 高効率・高耐圧・高出力密度 | SiC MOSFET、ゲートドライバ、パワーモジュール |
| OBC | 高速充電・高電力密度 | SiC、磁性部品、コンデンサ |
| DC-DC | 高電圧入力・小型化 | MOSFET、トランス、インダクタ、コンデンサ |
| 絶縁 | 電位差拡大 | アイソレータ、絶縁材料 |
| 配電 | 高電圧対応 | コネクタ、バスバー、ヒューズ、リレー |
| 熱 | 出力密度上昇 | TIM、セラミック基板、冷却器 |
高電圧化は「EV台数」では見えない仕様ミックスです。
ADAS搭載率が半導体・受動部品需要を押し上げる
電子部品需要を見るうえで、EV化と同じくらい重要なのがADASです。
IEAによると、2025年には世界の新車の約半数がステアリングと速度を自動制御できるLevel 2相当のシステムを搭載していました。
10年前には1%未満だったとしています。
ADASでは、
カメラ
ミリ波レーダー
LiDAR
超音波センサー
SoC
MCU
メモリ
PMIC
通信IC
などが必要になります。
そしてこれらの半導体だけでは回路は動きません。
周囲には、
MLCC
抵抗器
インダクタ
フィルタ
保護部品
コネクタ
などが配置されます。
TDKは2026年10月、ADAS用車載カメラのPoC回路向け積層インダクタを量産開始しました。
PoCでは同じ同軸ケーブルで電源とデータを伝送するため、高周波でのインピーダンス性能が必要になります。
つまりADAS普及による需要は、
カメラが増える
↓
イメージセンサーが増える
だけではありません。
カメラ
↓
通信
↓
電源
↓
演算
↓
記憶
↓
保護
↓
受動部品
まで需要が波及します。
SDV化ではECUの数より「中身」が重要になる
もう一つ重要なのがSDVです。
SDVとはSoftware Defined Vehicleの略で、ソフトウェアによって車両機能を継続的に追加・更新できる車両を指します。
IEAは2026年、EVメーカーが中央集約型のソフトウェア・電子アーキテクチャを先行して導入していると分析しています。
経済産業省もモビリティDX戦略で、自動車用SoCやAI、自動運転、SDV関連サプライチェーンを重要領域として位置付けています。
ここで注意したいのが、
電子化が進む
↓
ECUが永久に増え続ける
とは限らないことです。
車両アーキテクチャは、
多数の個別ECU
から、
ドメインコントローラ
中央コンピュータ
ゾーンコントローラ
へ統合される方向があります。
するとECUの「箱」の数は集約される可能性があります。
一方で中央コンピュータには、
高性能SoC
大容量DRAM
NAND
高速通信IC
PMIC
高性能受動部品
が必要になります。
したがってSDV市場を見る場合、
ECUが何個あるか
だけでは不十分です。
1ECU当たり、
どれだけ演算性能が必要か
どれだけメモリを搭載するか
どれだけ電力を消費するか
どれだけ高速通信するか
を見る必要があります。
これは「部品点数」と「部品金額」が違う動きをする典型例です。
受動部品は1台当たり搭載数を見る
EV電子部品需要を考えるとき、特に分かりやすいのがMLCCです。
村田製作所が2023年に公表した資料では、同社調べとして、
従来車・自動運転Level 0:約3,000個
HEV・自動運転Level 2:6,000個以上
EV・自動運転Level 3:10,000個以上
というMLCC使用数の例を示しています。
これは現在のすべての車種に当てはまる共通値ではありません。
しかし、
完成車1台
という単位だけでは電子部品需要を表せない
ということを非常によく示しています。
従来車1台と、高度なADASを搭載したEV1台では、同じ「自動車1台」でもMLCC需要が大きく違う可能性があります。
さらに2026年、村田製作所はADAS・自動運転の高度化によって車載システム数と性能要求が増え、IC周辺で使う高容量MLCC需要が増えていると説明しています。
つまり受動部品需要を見る場合、
完成車生産台数
よりも、
車両1台当たり搭載員数
を掛ける必要があります。
同じMLCCでも仕様構成が変わる
さらに注意したいのは、すべてのMLCCを同じ1個として数えてはいけないことです。
車載では、
高容量
高耐圧
高温対応
小型化
振動・基板たわみ対応
高信頼性
などの要求があります。
村田製作所は2026年、車載パワートレインや安全機器向けに100V、2.2μFのソフトターミネーションMLCCを投入しました。
同社は車両電動化、ADAS、自動運転、高機能化に加え、48V電源システムの普及を背景として挙げています。
したがってMLCC需要を見る場合は、
数量
だけでなく、
高付加価値品比率
も確認する必要があります。
数量が同じでも高信頼性品や高容量品へシフトすれば、市場金額は増える可能性があります。
EVで需要が伸びやすい電子部品を整理
EV、ADAS、SDV、高電圧化を組み合わせて考えると、需要を確認したい部品は次のように整理できます。
| 技術変化 | 関係するシステム | 注目部品 |
|---|---|---|
| EV化 | インバータ | SiC、IGBT、ゲートドライバ、コンデンサ |
| EV化 | BMS | BMS IC、MCU、絶縁IC、抵抗器、MLCC |
| EV化 | OBC | SiC、GaN、トランス、インダクタ、コンデンサ |
| 高電圧化 | 高電圧系 | SiC、絶縁部品、高耐圧コンデンサ、コネクタ |
| ADAS | カメラ・レーダー | イメージセンサー、SoC、メモリ、MLCC、インダクタ |
| SDV | 中央演算 | SoC、DRAM、NAND、PMIC、高速通信IC |
| 48V化 | 補機電源 | MOSFET、DC-DC、MLCC、インダクタ |
| 高出力密度化 | 電源・インバータ | TIM、セラミック基板、冷却部品 |
特に、
SiC
車載SoC
DRAM・NAND
MLCC
パワーインダクタ
高精度抵抗器
などは、完成車台数よりシステム仕様の変化を確認した方が需要を把握しやすい部品です。
EV台数が増えても、すべての部品が増えるわけではない
EV市場の記事で最も注意したい点です。
電子化が進むからといって、すべての電子部品が増えるわけではありません。
例えばE/Eアーキテクチャが中央集約化すると、ECU統合によって一部の筐体や接続部品が減る可能性があります。
PoCのように電源線と通信線を1本へ統合する技術もあります。
eAxleではモーター、インバータ、ギアを統合します。
OBCとDC-DCを一体化する設計もあります。
したがって、
電動化
↓
すべての部品点数が増える
ではありません。
増える部品
高機能化する部品
統合される部品
減る可能性がある部品
に分けて考える必要があります。
ワイヤーハーネスについても、「EVだから本数が増える」ではなく、高電圧、高速通信、高屈曲など仕様変化を見る必要があります。
この点は「ワイヤーハーネスは『本数』より仕様が変わる」で詳しく整理しています。 ワイヤーハーネスは「本数」より仕様が変わる
販売台数ではなく生産台数を見る
電子部品メーカーにとってもう一つ重要なのが、販売台数と生産台数の違いです。
完成車の販売統計は市場需要を見るには便利です。
しかし電子部品が実際に消費されるのは、自動車工場やTier1で車両やモジュールが作られた時点です。
したがって部品需要を予測する場合には、
小売販売
より、
完成車生産計画
Tier1生産計画
プラットフォーム立ち上げ
部品発注
の方が先行指標になります。
さらに車載部品は、設計採用から量産まで長い時間を要するケースがあります。
EV販売が急増してから営業を始めても、すでにその車種のBOMが決まっている可能性があります。
営業では販売台数よりも、新型車・新プラットフォームの開発段階を確認する方が重要です。
営業担当者はEVニュースの何を見るべきか
「○○社がEV販売を100万台へ拡大」
というニュースを見た場合、営業担当者が確認するべきなのは100万台という数字だけではありません。
最低でも次を確認します。
- BEV、PHEV、HEVのどれか
- 400V、800V、1000Vのどれか
- ADASの標準装備範囲
- カメラ・レーダーなどセンサー構成
- E/Eアーキテクチャ
- インバータ、OBC、DC-DCの構成
- どの工場で生産するか
- 量産開始時期
- Tier1・モジュールメーカー
- 自社製品が入る回路・モジュール
ここまで確認して初めて、
「自社にとって何台分の市場なのか」
を判断できます。
例えば自社が車載用パワーインダクタを扱っているなら、
EV販売台数
だけを見るのではなく、
OBC・DC-DC
ADAS ECU
48V電源
などの採用状況を見る必要があります。
TDKも、ADAS用ECU増加が車載電源回路用パワーインダクタ需要につながっていると説明しています。
調達担当者は「数量」と「仕様」を分けて考える
調達側では、
「年間使用量が何個増えるか」
だけを見ると供給リスクを見誤る可能性があります。
例えば同じMLCCでも、
汎用品
車載高信頼品
高容量品
高耐圧品
では供給できるメーカーや工場が違う可能性があります。
SiCも同様です。
SiC市場全体に供給余力があっても、
特定耐圧
特定パッケージ
特定モジュール
車載認定済み製品
では供給条件が異なります。
調達では、
品目
数量
だけではなく、
仕様
認定
生産拠点
代替可能性
まで管理する必要があります。
車載採用ではAEC-Q200対応だけで完結しない点については、別記事で顧客承認やPPAP、長期供給まで整理しています。 車載部品はAEC-Q200対応だけでは売れない
EV電子部品需要を見る7つの指標
今後EV関連のニュースを見る際は、少なくとも次の7つを確認すると需要を読みやすくなります。
| 指標 | 何が分かるか |
|---|---|
| EV生産台数 | 基礎となる数量 |
| BEV・PHEV構成比 | パワートレインBOM |
| 400V・800V・1000V比率 | 高耐圧部品需要 |
| ADAS搭載率 | センサー・演算・受動部品需要 |
| SDV化率 | SoC・メモリ・高速通信需要 |
| 1台当たり部品員数 | 数量需要 |
| 高付加価値品比率 | 市場金額 |
この7項目を使えば、
「EV市場が20%伸びる」
というニュースを、
「自社部品の市場が何%伸びる可能性があるか」
へ変換しやすくなります。
日本企業にとって重要なのは完成車シェアだけではない
EV市場では中国メーカーの存在感が大きくなっています。
IEAによると、中国系メーカーは2025年の世界EV販売の約60%を供給しました。
これを見ると、日本企業にとってEV市場が厳しいようにも見えます。
しかし電子部品・材料では別の見方が必要です。
完成車を誰が作るか
と、
その中のMLCC、抵抗器、インダクタ、材料、製造設備を誰が供給するか
は同じではありません。
例えば村田製作所は2026年10月30日、MLCCの中長期需要拡大に対応して、2026年度から2030年度までの5年間で約1兆円を投資する計画を発表しました。
建屋約3,500億円、生産設備約6,500億円を計画し、2030年度のMLCC売上高を2025年度比2倍以上と想定しています。
ただしこの投資は車載だけではなく、データセンター、モビリティ、ロボティクスなど広い需要を対象としています。
このように電子部品市場を見る場合には、
日本メーカーのEV完成車販売
だけではなく、
世界のEV・ADAS・SDV向け部品需要
まで見る必要があります。
EVの放熱・冷却市場も「台数×使用量」だけでは読めない
パワー半導体の高効率化も、単純な需要予測を難しくします。
SiCによって損失を減らせれば発熱は低減できます。
一方、その余力をインバータの小型化、高出力密度化へ使えば、冷却構造はさらに高度化する可能性があります。
したがって、
EV台数増加
×
TIM使用量
だけで放熱材料市場を推計するのも危険です。
EVの熱経路については、
インバータ
OBC
DC-DC
eAxle
まで分解した記事があります。
EVの放熱材料・冷却部品とは?インバータ・OBC・DC-DC・eAxleの熱対策と営業機会
FAQ
EV販売台数が10%増えれば半導体需要も10%増えますか
必ずしも10%にはなりません。
1台当たり半導体搭載金額、BEV・PHEV構成、ADAS、SDV、800V化などによって、販売台数以上に伸びる場合も、下回る場合もあります。
EVで最も需要が増えやすい半導体は何ですか
代表例はパワー半導体、BMS関連IC、MCU、SoC、メモリ、イメージセンサーなどです。
ただし需要ドライバーは異なり、SiCなら高電圧化、SoCやメモリならADAS・SDV化の影響が大きくなります。
EV1台にはMLCCが何個使われますか
車種や電子化レベルで大きく異なります。
村田製作所が2023年に示した同社調べの例では、従来車Level 0が約3,000個、HEV Level 2が6,000個以上、EV Level 3が10,000個以上でした。
すべての車両に共通する固定値ではない点には注意が必要です。
800V化で受動部品も変わりますか
変わる可能性があります。
パワー半導体だけでなく、コンデンサ、磁性部品、絶縁部品、フィルタ、コネクタなどもシステム設計の影響を受けます。
ADASはEVだけの需要ですか
いいえ。
ADASはICE車やHEVにも搭載されます。
ただしIEAは、EVがADAS・自動運転との親和性が高く、デジタル化でも先行していると分析しています。
SDV化すると電子部品は増え続けますか
すべての部品が増えるわけではありません。
ECU統合によって減る筐体・接続部品がある一方、中央コンピュータ向けSoC、メモリ、PMIC、高速通信部品などは高性能化する可能性があります。
電子部品営業では完成車メーカーを狙えばよいですか
必ずしも完成車メーカーが直接購買先とは限りません。
Tier1、ECUメーカー、インバータメーカー、OBCメーカー、BMSメーカー、EMSなど、自社部品が組み込まれる階層を確認する必要があります。
まとめ
EV電子部品需要は、EV販売台数だけでは予測できません。
重要なのは、
EVが何台売れるか
だけでなく、
1台に何個搭載されるか
どのシステムが搭載されるか
400V・800V・1000Vのどれか
ADAS・SDVがどこまで進むか
どの仕様の部品へ置き換わるか
を見ることです。
特に半導体・受動部品では、
完成車市場
↓
車両システム
↓
ECU・モジュール
↓
回路
↓
部品
↓
仕様
まで落として考えることで、初めて営業・調達に使える需要予測になります。
EV販売ニュースを見たら、「何台増えるか」で止めず、「その1台のBOMがどう変わるか」まで確認することが重要です。
半導体・受動部品の工場・設備投資まで調べたい方へ
EV・ADAS・SDVの拡大によって半導体や受動部品需要が増えても、すべての工場が同時に増産するわけではありません。
次に確認したいのは、
誰が作るのか
どの工場で作るのか
どの工程へ投資するのか
いつ設備導入が行われるのか
です。
「日本の半導体・受動部品工場 中期展望白書2027-2030」では、半導体だけでなく、MLCC、コンデンサ、インダクタ、抵抗器、水晶、サーミスタ、ノイズ対策部品などを対象に、国内製造拠点219件と主要投資・再編案件20件をPDF118ページ+Excel工場データベースで整理しています。
EV・ADAS需要を「部品需要」で終わらせず、「どの工場・設備・営業先へ波及するか」まで調べたい場合に利用できます。

コメント