
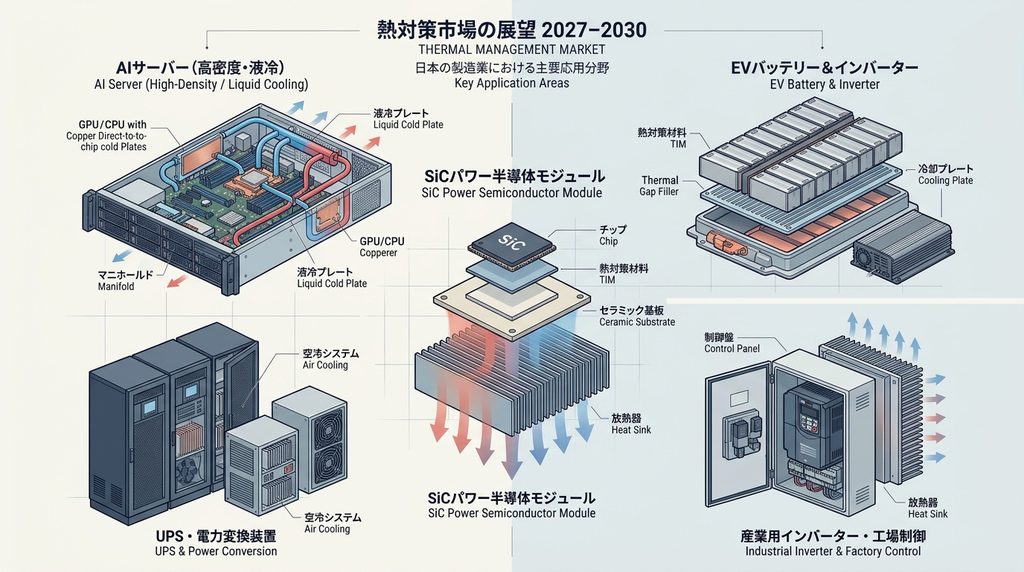
2027~2030年の放熱・冷却市場を見るとき、単純に「液冷市場が伸びる」「TIM市場が伸びる」と捉えるだけでは十分ではありません。
AIサーバーではラック当たりの電力密度上昇によってDirect-to-Chip液冷の採用が広がる一方、EVではバッテリー、インバータ、OBC、DC-DCなど複数の熱源を車両全体で管理する方向へ進んでいます。
パワー半導体や電源・産業機器では、SiC化、高出力化、小型化によってTIM、セラミック基板、ヒートシンク、冷却プレートなどの重要性が高まります。
つまり2027~2030年の放熱市場で重要なのは、「どの市場が一番大きいか」だけではありません。
熱源
↓
必要な冷却方式
↓
増える部品
↓
必要になる材料
↓
製造工程
↓
仕様決定者
↓
営業先
までつなげて考える必要があります。
この記事では、AIサーバー、データセンター、EV、パワー半導体、電源、産業機器を比較しながら、2027~2030年にどこで放熱・冷却需要が増える可能性が高いのかを整理します。
2027~2030年の放熱市場は「市場規模」より熱密度の変化を見る
放熱市場を読むうえで最初に確認したいのは、最終製品の台数だけではありません。
重要なのは「1台、1ラック、1モジュール当たりで何Wの熱を処理しなければならないか」です。
AIサーバーではこの変化が特に大きくなっています。
IEAは、世界のデータセンター電力消費量が2025年の約485TWhから2030年には約950TWhへ増え、AI向けデータセンターの電力消費は同期間に約3倍になるとみています。
さらにIEAは、AIサーバーの電力密度が2020年から2025年までに約11倍となり、2027年までにさらに約4倍になる可能性を示しています。
この変化は、
演算能力向上
↓
消費電力増加
↓
発熱密度上昇
↓
従来空冷の限界
↓
液冷・高性能TIM・熱拡散部品の採用
という需要を生みます。
NVIDIAのGB300 NVL72も、72基のBlackwell Ultra GPUと36基のGrace CPUを搭載した完全液冷型ラックスケールシステムです。
次世代Vera Rubin NVL72でも、NVIDIAの公開資料では液冷マニフォールドを備え、液冷バスバー構造まで採用されています。
ここから読み取れるのは、AI向け冷却市場では「サーバー台数」以上に「1ラック当たりの熱処理量」が市場を動かす可能性が高いということです。
用途別に見ると成長ドライバーは大きく異なる
この記事を読んだ方におすすめの市場調査レポート
日本の産業用電源市場2027-2030
2027~2030年に注目したい用途を比較すると、すべて同じ冷却部品が伸びるわけではありません。
| 用途 | 主な熱問題 | 注目される冷却・放熱部品 | 2027~2030年を見るポイント |
|---|---|---|---|
| AIサーバー | GPU・CPUの高熱流束 | TIM、コールドプレート、QD、マニフォールド | Direct-to-Chip液冷の拡大 |
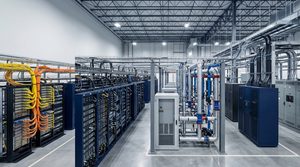
| データセンター | ラック高密度化 | CDU、ポンプ、熱交換器、配管、センサー | IT側と施設側の統合 |
| EV | 電池・インバータ・OBC | ギャップフィラー、冷却プレート、ポンプ | 統合熱マネジメント |
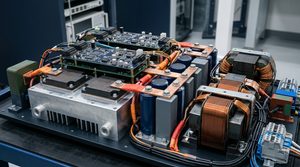
| パワー半導体 | 高電力密度・高温動作 | TIM、セラミック基板、ヒートシンク | SiCと高出力化 |
| 電源・UPS | 高効率・小型化 | ヒートシンク、ファン、TIM、冷却プレート | AIデータセンター電源需要 |
| 産業機器 | インバータ・モーター制御 | ヒートシンク、TIM、セラミック基板 | 高効率化・小型化 |
AIサーバーは「液冷部品のBOMが増える市場」
AIサーバーでは、冷却方式そのものが変化しています。
TrendForceはAIチップにおける液冷採用率について、2025年約33%から2026年53%、2027年には約60%へ上昇すると予測しています。
液冷化すると増えるのはコールドプレートだけではありません。
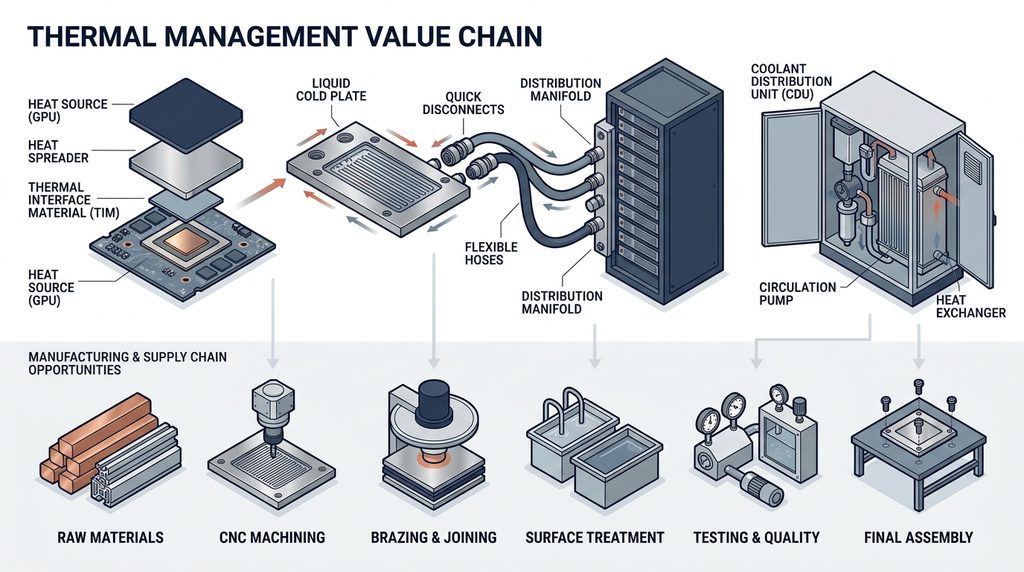
代表的なDirect-to-Chip液冷では、
GPU・CPU
↓
TIM
↓
コールドプレート
↓
QD
↓
ホース・チューブ
↓
マニフォールド
↓
CDU
↓
施設側冷却設備
という流体回路ができます。
CDUをさらに分解すれば、
ポンプ
熱交換器
バルブ
フィルター
温度センサー
流量センサー
圧力センサー
タンク
配管
制御機器
漏液監視
などが必要になります。
Schneider Electricは2026年9月、最大3.5MWの冷却能力を持つMotivair WCDUを発表しました。
同社のVera Rubin向けリファレンス設計でも、液冷CDU、施設側冷却、電源、制御までを一体で設計しています。
つまりAI液冷市場は、
「コールドプレートの市場」
ではなく、
液体で熱を運ぶための部品・材料・設備の市場
と見る必要があります。
データセンターではチップから施設まで需要が広がる
AIサーバーの液冷化は、サーバー内部だけの変化ではありません。
サーバーが冷却液へ熱を渡しても、その熱を最終的にデータセンター外へ排出する必要があります。
そのため、
コールドプレート
↓
CDU
↓
施設水
↓
ポンプ
↓
熱交換器
↓
チラー・ドライクーラーなど
まで冷却設備がつながります。
IEAは2030年の世界データセンター電力需要を約950TWhと予測しています。
電力消費が増えるということは、ほぼ同時に処理すべき熱量も増えることを意味します。
データセンター設備市場を見る場合、
サーバー市場
だけではなく、
電源市場
+
冷却市場
+
配管市場
+
計測・制御市場
+
保守市場
として捉えた方が実態に近くなります。
古河電工は2026年3月、データセンター向け水冷モジュールと空冷ヒートシンクの生産能力増強に約550億円を投じると発表しました。
うち約510億円が水冷モジュール、約40億円が空冷ヒートシンク向けです。
ここで注目したいのは、水冷へ大規模投資しながら、空冷向けにも投資している点です。
2027~2030年は「空冷から一気に液冷へ完全移行」というより、
高発熱部品は液冷
+
その他部品や一般サーバーは空冷
+
設備側で液冷インフラを増強
という複合市場になる可能性が高いと考えられます。
EVでは液冷より「統合熱マネジメント」で見る
EVの熱対策はAIサーバーとは性格が異なります。
主な熱源には、
バッテリー
トラクションインバータ
モーター
OBC
DC-DCコンバーター
車載SoC・ECU
などがあります。
さらに車内空調や冬季の電池加温まで含めて車両全体の熱を管理する必要があります。
IEAによると、世界の電気自動車販売台数は2025年に2,000万台を超え、新車販売の約4分の1を占めました。
2026年には約2,300万台、世界新車販売の28%程度に増える見通しです。
富士経済はEVサーマルマネジメント関連部材の世界市場について、2030年に3兆6,825億円、2023年比2.8倍を予測しています。
注目部品には、
バッテリー冷却プレート
電動ウォーターポンプ
電動オイルポンプ
冷却液
ギャップフィラー
TIM
バルブ
コンプレッサー
などがあります。
特にギャップフィラーは、バッテリーモジュールと冷却プレートの間、OBC、ECUなど複雑な形状の界面へ塗布できる点が重要です。
HenkelもEVバッテリー用途向けにディスペンス可能な液状ギャップフィラーを展開しています。
EV向けTIM市場では、
熱伝導率
だけではなく、
自動塗布
低応力
振動耐性
絶縁性
長期信頼性
など、生産工程を含めた性能が重要になります。
パワー半導体ではSiCの性能を生かす熱設計が必要になる
パワー半導体市場では、SiCの採用拡大とともに熱設計の重要性も高まります。
SiCは低損失化に有利ですが、高出力化や小型化が進めば単位面積当たりの熱負荷は依然として重要な設計課題です。
Infineonの車載用HybridPACKでは、モジュール底面にPinFin構造を設け、冷却液と直接熱交換する液冷構造が採用されています。
三菱電機もSiCパワーモジュールについて、ヒートシンクとの接触熱抵抗を抑えることやTIM・サーマルグリースの重要性を示しています。
ここから需要が波及するのは、
SiCチップ
だけではありません。
SiC
↓
ダイアタッチ
↓
絶縁放熱基板
↓
ベースプレート
↓
TIM
↓
ヒートシンクまたは液冷部品
という熱経路全体です。
Denkaの窒化ケイ素セラミック基板「DENKA SN PLATE」は、アルミナと比較して約4倍の熱伝導率を持つとしており、産業機械向けパワートランジスタモジュールなどに展開されています。
パワー半導体市場が伸びると、
セラミック材料
銅材料
接合材料
放熱グリース
冷却プレート
加工・接合・検査
まで需要が広がる可能性があります。
電源・UPSはAIデータセンターと一緒に見る
AIサーバーが増えるとGPUだけでなく、電源設備も高密度化します。
サーバー電源。
UPS。
PDU。
AC-DC変換。
DC-DC変換。
バスバー。
これらも電力変換時に発熱します。
ROHMが2026年に発表した第5世代SiC MOSFETも、xEVだけでなくAIサーバー電源やデータセンター用途を対象にしています。
つまりAIデータセンター向け放熱市場を見るときは、
GPU冷却
だけを見てはいけません。
IT電力の増加
↓
電源設備増加
↓
パワー半導体増加
↓
電源内部の熱対策増加
という別の需要経路があります。
ここでは、
アルミヒートシンク
ファン
TIM
絶縁放熱材料
セラミック基板
温度センサー
など、比較的既存技術の延長線上にある市場も残ります。
産業機器では空冷と液冷が用途別に残る
産業機器では、AIサーバーほど急激に液冷化するとは限りません。
工作機械。
FA。
ロボット。
インバータ。
再生可能エネルギー設備。
鉄道。
半導体製造装置。
これらでは、コスト、設置環境、保守性、信頼性によって空冷、自然放熱、水冷などが使い分けられます。
三菱電機のSiCパワーモジュールも、モーションコントロール、再生可能エネルギー、電源・UPSなどを用途としています。
2027~2030年の産業機器市場では、
液冷化だけではなく、
同じ筐体サイズで出力を上げる
↓
損失を減らす
↓
熱抵抗を下げる
↓
ヒートシンクやTIMを高性能化する
という需要も重要です。
2027~2030年に需要が増えやすい放熱・冷却部品
TIM・ギャップフィラー
TIMはAI、EV、パワー半導体、電源のほぼすべてに共通する材料です。
ただし用途によって要求仕様が違います。
AI向けでは低熱抵抗と高熱伝導。
EVでは絶縁性、柔軟性、振動・温度サイクル耐性、自動塗布。
パワーモジュールでは薄いBLTと長期信頼性。
こうした違いがあります。
富士経済も、液冷化した場合でもチップとコールドプレートの間にはTIMが必要になるとしています。
したがって、
液冷が増える
=
TIMが不要になる
とは考えにくいでしょう。
むしろ冷却能力が高まるほど、チップからコールドプレートまで熱を効率よく渡す界面設計の重要性が高まります。
コールドプレートと液冷部品
2027~2030年で変化が大きいと考えられるのがコールドプレート周辺です。
富士経済の調査では、データセンター向けコールドプレート市場は2025年5,797億円、2031年1兆8,220億円と予測されています。
ただしこの数字は同社の調査定義によるものであり、他の市場調査の「液冷市場」と単純比較や合算はできません。
重要なのは市場規模以上に、
アルミ・銅
↓
切削・プレス
↓
流路形成
↓
ろう付け・FSWなどの接合
↓
表面処理
↓
洗浄
↓
リーク検査
↓
流量・圧損・熱性能試験
という製造工程が発生する点です。
完成コールドプレートメーカーにならなくても、
材料
機械加工
接合
洗浄
検査
治具
表面処理
などから参入できる可能性があります。
グラファイト・ベーパーチャンバー
すべての熱問題を液冷で解決するわけではありません。
局所的な熱を面方向へ広げたい場合には、
グラファイト
ベーパーチャンバー
ヒートパイプ
などが有効です。
Panasonic IndustryのPGSグラファイトシートには、製品によって面方向熱伝導率700~1,950W/m・Kの仕様があります。
グラファイトは熱を外部へ捨てる最終冷却装置ではなく、
局所熱源
↓
熱拡散
↓
筐体・ヒートシンク・冷却プレート
へ熱を広げるための材料です。
小型化、高密度実装が進むほど、
「熱をどこへ逃がすか」
だけでなく、
「狭い面積に集中した熱をどう広げるか」
という需要が増えます。
セラミック基板
パワー半導体では電気絶縁と放熱を両立する必要があります。
このため、
AlN
Si3N4
などの高熱伝導セラミック基板は重要な材料です。
特にSiCパワー半導体の高出力化では、
半導体チップ性能
+
パッケージ性能
+
放熱性能
を一体で考える必要があります。
半導体メーカーだけでなく、
セラミックメーカー
銅張り・接合メーカー
金属材料会社
研削・加工会社
検査装置会社
まで市場がつながります。
ヒートシンクとファン
液冷市場が伸びても、ヒートシンクとファンが短期間ですべて消えるとは考えにくいでしょう。
AIサーバーでも液冷対象外の部品があり、一般サーバー、電源、通信、産業機器では空冷が残ります。
古河電工が水冷設備へ大規模投資しながら、空冷ヒートシンクの生産設備にも投資している点も参考になります。
今後重要なのは、
ヒートシンク市場が伸びるか減るか
ではなく、
大型GPU向けなど液冷へ置き換わる領域
と、
電源、産機、周辺部品など空冷が残る領域
を分けることです。
液冷化で「増える・残る・減る」を分けて考える
AIサーバーを例にすると、冷却方式の変化によってBOMは次のように変わると考えられます。
| 部品 | 方向性 | 理由 |
|---|---|---|
| コールドプレート | 増加 | GPU・CPUのDirect-to-Chip液冷 |
| CDU | 増加 | IT側冷却液の循環・熱交換 |
| QD | 増加 | 保守可能な流体接続 |
| マニフォールド | 増加 | 複数トレイへの分配 |
| ホース・配管 | 増加 | 冷却液輸送 |
| ポンプ | 増加 | 液体循環 |
| 熱交換器 | 増加 | 施設側への熱移送 |
| センサー | 増加 | 温度・圧力・流量監視 |
| シール | 増加 | 漏液防止 |
| TIM | 残る・高性能化 | チップから冷却部品への界面 |
| ファン | 一部残る | 液冷されない部品の冷却 |
| ヒートシンク | 用途別に残る | 電源・SSD・通信・産機など |
この整理から分かるのは、
液冷は既存冷却部品を単純に置換する市場ではない
ということです。
新しい流体系BOMを追加する市場でもあります。
市場成長は材料・加工・設備へどう波及するか
放熱市場を完成部品だけで見ると、日本の中小・中堅製造業にとって参入先が少なく見えることがあります。
しかし製造工程まで分解すると選択肢は増えます。
例えばコールドプレートなら、
銅・アルミ材料
↓
切削・プレス・鍛造
↓
流路加工
↓
ろう付け・FSW
↓
洗浄
↓
表面処理
↓
気密検査
↓
流体試験
があります。
TIMなら、
樹脂
+
アルミナ・BNなどのフィラー
↓
混練
↓
脱泡
↓
成形・塗布
↓
硬化
↓
熱性能・絶縁評価
があります。
パワーモジュールなら、
セラミック
↓
金属接合
↓
ダイアタッチ
↓
封止
↓
TIM
↓
ヒートシンク・液冷部品
へつながります。
つまり放熱市場の成長は、
材料メーカー
化学メーカー
金属加工会社
表面処理会社
接合会社
ゴム・シールメーカー
ポンプメーカー
センサーメーカー
検査装置メーカー
商社
にも波及します。
自社商材別に狙う市場を整理する
「放熱市場へ参入したい」と考えるより、自社技術から逆算した方が営業先を絞りやすくなります。
| 自社技術・商材 | 有望な接点 |
|---|---|
| アルミ・銅加工 | ヒートシンク、コールドプレート、筐体 |
| 樹脂・化学材料 | TIM、ギャップフィラー、ポッティング、冷却液 |
| ゴム・エラストマー | Oリング、ガスケット、シール |
| セラミック | パワーモジュール絶縁放熱基板 |
| ポンプ | CDU、EV熱マネジメント |
| 熱交換器 | CDU、EV、産業冷却 |
| バルブ | 液冷、EV冷却回路 |
| センサー | 温度、圧力、流量、漏液監視 |
| 検査装置 | リーク、流量、圧損、熱性能 |
| 商社 | TIM、グラファイト、QD、ホース、センサー、冷却液 |
営業先を探す場合も、
「放熱メーカー一覧」
だけを見るのでは不十分です。
自社商材
↓
採用される冷却方式
↓
組み込まれる部品
↓
誰が設計するか
↓
誰が購入するか
を確認する必要があります。
例えばQDなら、データセンター運営会社よりも液冷システムメーカーやサーバーOEM側が仕様に強く関与する可能性があります。
一方、施設側ポンプや熱交換器では、設備設計・EPC・サブコンなどの影響が大きくなる案件もあります。
「最終ユーザー=最初に営業すべき相手」とは限りません。
2027~2030年の営業で確認したい先行指標
将来市場を見るときは、市場調査会社のCAGRだけを追うより、実際の設備投資や製品ロードマップを確認した方が営業活動には役立ちます。
特に確認したいのは、
AIサーバーのラック電力密度
次世代GPU・CPUのTDP
液冷対応ラックの出荷
CDUの冷却能力大型化
コールドプレート生産設備投資
EV販売台数
800V化・高出力充電
SiC採用車種
パワーモジュールの出力密度
データセンター建設・受電時期
などです。
例えば古河電工は2026年3月、水冷モジュールを中心に約550億円の追加投資を発表しています。
こうした実際の設備投資は、
需要予測
↓
受注
↓
能力不足
↓
増産投資
という企業判断を反映します。
営業担当者にとっては、市場予測を見るだけでなく、
誰が能力を増やしているか
どこに工場を増やしているか
いつ量産するか
まで確認することが重要です。
FAQ
2027~2030年で最も注目すべき放熱市場はどこですか?
技術変化の大きさではAIサーバー・データセンター液冷が有力です。
ただし自社が液冷関連技術を持たない場合、EV、パワー半導体、電源、産業機器の方が参入しやすい可能性があります。
液冷が普及するとヒートシンクはなくなりますか?
すべてなくなるとは考えにくいでしょう。
高発熱GPU・CPUでは液冷への移行が進む一方、電源、通信、SSD、産業機器などには空冷用途が残ります。
液冷になるとTIMは不要になりますか?
不要にはなりません。
Direct-to-Chip方式でも、チップとコールドプレートの間の界面熱抵抗を下げる必要があります。
富士経済も液冷化後にTIMが引き続き使用されるとみています。
EVで有望な放熱材料は何ですか?
ギャップフィラー、TIM、冷却プレート周辺材料などが候補です。
特にEVでは熱伝導率だけでなく、自動塗布、絶縁、振動、温度サイクル、低応力なども重要になります。
パワー半導体が伸びると何が売れますか?
SiCチップだけではありません。
セラミック基板、ダイアタッチ材料、TIM、銅材料、ヒートシンク、冷却プレート、接合・検査設備などへ需要が波及する可能性があります。
グラファイトは液冷と競合しますか?
用途が異なるため、必ずしも直接競合しません。
グラファイトは局所的な熱を面方向へ広げる用途であり、その先にヒートシンクや冷却プレートを組み合わせる設計も考えられます。
中小製造業でも放熱市場へ参入できますか?
可能性はあります。
完成品メーカーになる必要はなく、切削、接合、表面処理、シール、センサー、検査、材料など既存技術からサプライチェーンへ入れる領域があります。
まとめ
2027~2030年の放熱・冷却市場を見るときは、「放熱市場が伸びる」という一つの数字だけで判断しないことが重要です。
覚えておきたいポイントは5つあります。
- AIではラック高密度化によりDirect-to-Chip液冷と流体系部品が増える。
- EVではバッテリーからパワーエレクトロニクスまで統合熱マネジメントが重要になる。
- パワー半導体ではSiCだけでなくTIM、セラミック基板、接合・冷却部品へ需要が波及する。
- 液冷化してもTIM、空冷、ヒートシンクがすべてなくなるわけではない。
- 市場規模より「自社技術がどの熱経路・工程へ入れるか」を確認した方が営業判断に使いやすい。
次に自社で確認したいのは、
「自社の商品は、熱源から冷却設備までのどこに入れるのか」
です。
そこが分かれば、
対象市場
↓
必要仕様
↓
仕様決定者
↓
顧客候補
↓
営業先
まで絞り込めます。
企業・市場・営業先まで詳しく調べたい場合
今回の記事では、2027~2030年の放熱・冷却市場を用途別に比較しました。
実際に新規事業や営業先選定を進める段階では、企業一覧、市場データ、国内案件、商流、RFQ確認項目などを個別に調べる必要があります。
製造業サプライチェーン研究所ストアでは、
「電子機器の放熱材料・冷却部品市場2027-2030|PDF147P+Excel|AIデータセンター・EV・液冷・TIMの営業機会」
を販売しています。
AIサーバー、データセンター、EV、パワー半導体、インバータ、OBC、電源、産業機器を横断し、TIM、グラファイト、ヒートシンク、コールドプレート、QD、センサー、シール、冷却液などを、企業・用途・商流・営業機会まで整理した資料です。
PDF147ページに加え、企業・市場・案件を整理したExcelデータが付属しています。
市場を知るだけでなく、
「自社の材料・部品・加工技術を、どの熱対策市場へ展開できるか」
を具体的に検討したい企業向けです。

コメント