
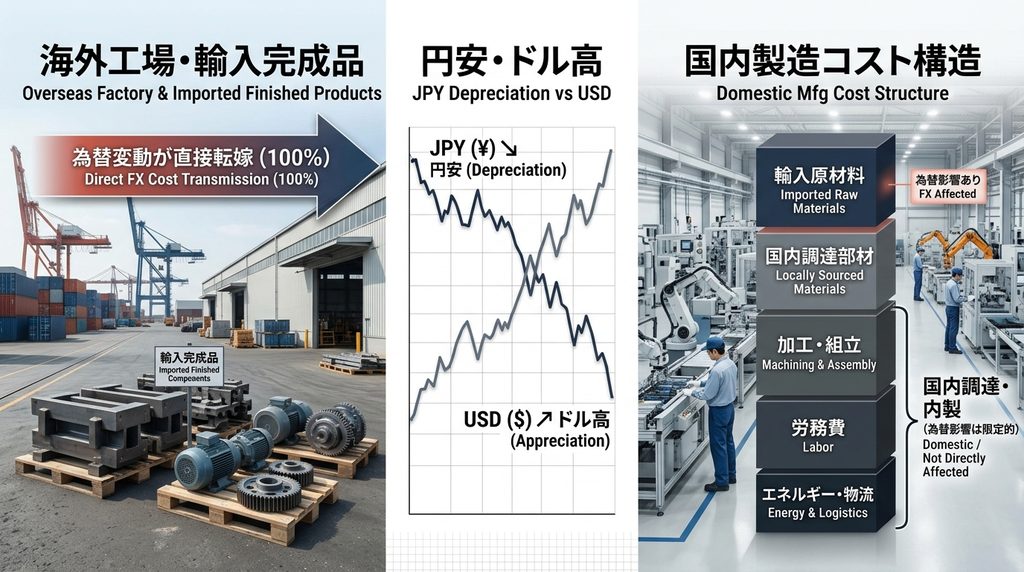
円安で海外製の部品が値上がりすると、「これからは国内メーカーが有利になる」と考えたくなります。
しかし実際には、国内で製造している企業も、金属、樹脂、電子部品、化学原料、燃料、電力などを通じて海外価格や為替の影響を受けています。
したがって判断すべきなのは「国産か輸入品か」だけではありません。
輸入完成品が持つ外貨依存度と、国内メーカーが抱える「実効外貨コスト比率」の差を見る必要があります。
この記事では、現在の輸入物価、国内企業物価、価格転嫁、海外生産の状況まで確認しながら、円安で本当に国内メーカーが有利になる条件を整理します。
円安=国内メーカー有利とは限らない
最初に答えると、円安で国内メーカーが有利になる可能性はあります。
ただし、すべての国内メーカーが自動的に有利になるわけではありません。
為替の影響は、大きく3つに分けて考えると分かりやすくなります。
| 影響 | 内容 | 国内メーカーへの意味 |
|---|---|---|
| 取引への影響 | 輸入材料、輸出売上など実際の取引価格が変わる | 原価や販売価格が動く |
| 会計上の換算影響 | 海外子会社の売上・利益を円換算する | 連結業績が増減する |
| 競争への影響 | 海外製品と国内品の相対価格が変わる | 国内シェアや受注に影響する |
「海外売上が円換算で増えた」と「日本国内の工場の競争力が上がった」は同じ話ではありません。
今回重要なのは3番目の競争への影響です。
輸入完成品の価格が円安で20%上がったとしても、国内メーカーの原価も15%上がるのであれば、競争条件は5%しか改善していないことになります。
逆に、国内メーカーの為替影響が5%程度なら、大きな価格差が生まれる可能性があります。
2026年の輸入物価を見ると円安の影響は確かに大きい
この記事を読んだ方におすすめの市場調査レポート
日本銀行が2026年10月13日に公表した2026年9月の企業物価指数では、輸入物価指数は円ベースで前年同月比24.5%上昇しました。
契約通貨ベースでは17.9%上昇です。
一方、国内企業物価指数は前年同月比6.8%でした。
主要分類を見ると、輸入物価の円ベース前年比は、
| 分類 | 2026年9月前年比 |
|---|---|
| 輸入物価総平均 | +24.5% |
| 金属・同製品 | +32.4% |
| 石油・石炭・天然ガス | +43.6% |
| 電気・電子機器 | +29.5% |
| はん用・生産用・業務用機器 | +9.0% |
| 輸送用機器 | +9.8% |
となっています。
同月のドル円平均は156.4円でした。
この数字から分かるのは、輸入品が大きな価格上昇圧力を受けていることです。
ただし、輸入物価24.5%の上昇をすべて円安だけの影響と解釈してはいけません。
契約通貨ベースでも17.9%上がっているため、資源価格や製品自体の価格上昇も含まれています。
重要なのは、円ベースと契約通貨ベースを分けて見ることです。
日本銀行も、輸入物価の円ベース指数は外貨建て価格を月間平均為替レートで円換算していると説明しています。
国内メーカーにも「見えない輸入コスト」がある
「国内メーカーから円建てで買っているから為替の影響はない」
とは限りません。
国内メーカーの原価を分解すると、実際には次のような形になっています。
原材料
↓
電子部品・中間部品
↓
電力・燃料
↓
物流
↓
加工・組立
↓
人件費
↓
減価償却
↓
販売価格
この中で、原材料だけが海外とつながっているわけではありません。
例えば国内メーカーから銅線を円建てで購入していても、価格がLME銅相場や為替に連動している場合があります。
樹脂メーカーから円建てで購入していても、ナフサなどの上流原料が海外価格の影響を受けることがあります。
電気料金にもLNG、石炭、原油など海外エネルギー価格の影響があります。
つまり、「決済通貨が円」と「為替リスクがない」は別です。
実効外貨コスト比率を見る
国内メーカーの円安耐性を考える場合、次の考え方が実務では使いやすくなります。
実効外貨コスト比率
=
直接輸入している材料・部品
+
国内仕入品に内包されている輸入コスト
+
エネルギー・物流等の為替連動部分
を、製品原価に対する比率として考えます。
例えば国内生産品の原価100のうち、
直接輸入材料20
国内購入だが海外相場連動10
エネルギー等の海外依存5
なら、実効外貨コスト比率を概算35%として見る方法です。
正確な数値を出すには仕入先まで遡る必要がありますが、少なくとも「国内調達比率」だけを見るより実態へ近づきます。
円安で輸入品と国産品の価格差はどこまで縮むのか
簡単なモデルで考えてみます。
ここでは市場価格を示すものではなく、仕組みを理解するための仮想計算です。
為替が1ドル130円から160円になったとします。
円はドルに対して約23.1%下落します。
輸入完成品がほぼ100%外貨価格に連動していると仮定すれば、価格指数100は約123.1になります。
一方、国内品は原価すべてが為替に連動するわけではありません。
| 国内品の実効外貨コスト比率 | 円安による単純な原価上昇 |
|---|---|
| 20% | 約4.6% |
| 30% | 約6.9% |
| 40% | 約9.2% |
| 50% | 約11.5% |
| 70% | 約16.2% |
| 100% | 約23.1% |
ここに国内メーカーの競争機会があります。
国産品が12%高かった場合
為替130円の時点で、
輸入品100
国産品112
だったとします。
円安後、輸入品は単純計算で123.1になります。
国産品の実効外貨コスト比率が30%なら、112×1.069で約119.8です。
この場合、
輸入品123.1
国産品119.8
となり、価格関係が逆転します。
一方、国産品の実効外貨コスト比率が50%なら約124.9です。
輸入品123.1より高いため、まだ逆転しません。
この仮想条件では、国内品の実効外貨コスト比率が約43%より低ければ、12%あった価格差を吸収できる計算になります。
もちろん実際には、為替予約、値決め時期、在庫、海外価格の変更、値引き、物流、関税などが加わります。
それでも重要なのは、
「何%円安になったか」
だけではなく、
「その何%が自社原価へ伝わるか」
を見ることです。
国内メーカーが有利になりやすい製品と、なりにくい製品
円安による国産回帰が起こりやすい製品には一定の特徴があります。
| 条件 | 円安時の国産品への影響 |
|---|---|
| 加工費・技術料の比率が高い | 有利になりやすい |
| 国内人件費・設備費の比率が高い | 有利になりやすい |
| 輸入原材料比率が低い | 有利になりやすい |
| 海外完成品との直接競争がある | 有利になりやすい |
| 重量が大きく国際物流費が高い | 有利になりやすい |
| 短納期が重要 | 国内品の価値が上がりやすい |
| 原油・金属など世界価格品の比率が高い | メリットが小さくなりやすい |
| 輸入部品を大量に組み立てるだけ | 円安メリットが小さい |
| エネルギー多消費型 | コスト上昇を受けやすい |
財務省の分析でも、はん用・生産用・業務用機械や輸送機械では円安によるプラスの価格効果がマイナス効果を上回る試算となっています。
ただし、この分析は投入価格上昇を完全に販売価格へ転嫁できることなどを前提としています。
素材産業では状況が異なります。
原料、資源、エネルギーの輸入比率が高いほど円安によるコスト増を受けやすくなります。
したがって「製造業だから円安が追い風」という分類では粗すぎます。
国内生産企業も実際に円安を理由に値上げしている
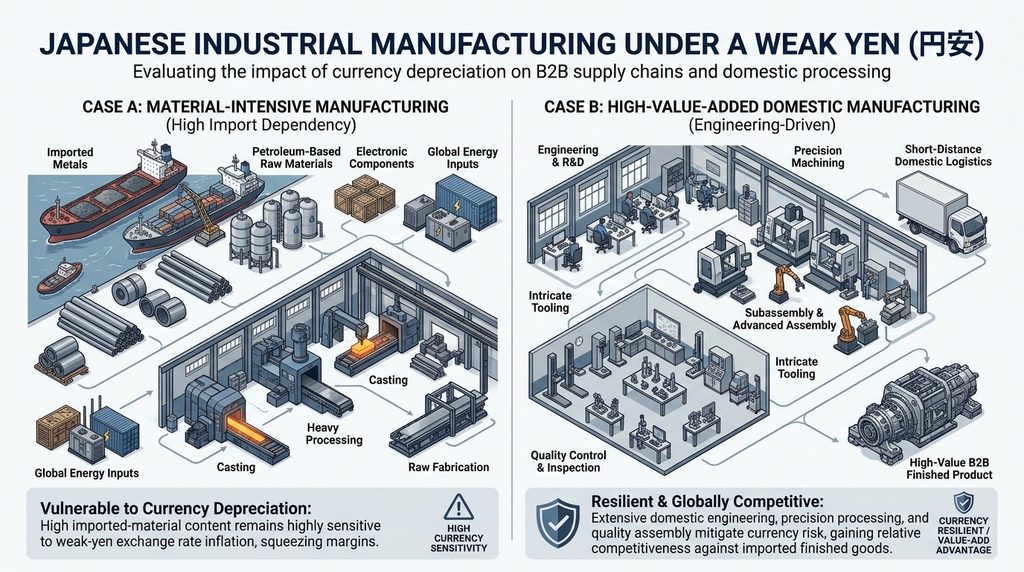
国内生産だから円安の影響を受けないわけではないことは、企業の価格改定からも確認できます。
AGCは2026年6月、国内建築用ガラス関連製品について、フロートガラスなど約20%、一部加工ガラス10~15%などの価格改定を発表しました。
理由として原燃材料・副資材、物流費の上昇に加え、円安の進行を挙げています。
東ソーも2026年4月、ポリウレタン原料MDIについて80円/kg以上の価格改定を発表し、中東情勢による供給不安と円安を背景とした原材料価格上昇を理由としています。
これは非常に重要です。
輸入競合品が円安で値上がりしても、国内メーカー自身が同時に値上げする場合があります。
したがって調達担当者は、
輸入品が20%上がった
↓
国産品へ変更すれば20%安くなる
とは考えない方が安全です。
国内メーカーがどの程度コストを抱えているかまで確認する必要があります。
売上が増えても利益が増えるとは限らない
円安で輸入品が高くなると、国内メーカーへ注文が移る可能性があります。
しかし、
受注が増えること
と
利益が増えること
は別です。
2026年3月の中小企業庁調査では、価格転嫁率は54.2%でした。
原材料費は55.7%、労務費50.0%、エネルギーコスト48.9%です。
つまりコストが100円増加しても、平均的にはそのすべてを価格へ反映できているわけではありません。
例えば、
輸入競合品 20%値上げ
国内メーカー原価 10%上昇
国内メーカー販売価格 5%しか値上げできない
という状態なら、国内メーカーは価格競争力を得ます。
しかし残りの原価上昇分は利益率を圧迫します。
結果として、
シェアは増えた
売上も増えた
しかし利益率は下がった
ということも起こり得ます。
営業側から見る「円安メリット」と、経営側から見る「円安メリット」は分けて考える必要があります。
海外生産が増えたことで「円安メリット」の意味も変わった
かつては、
日本で製造
↓
海外へ輸出
↓
円安
↓
輸出企業の利益増加
という構造で円安を説明しやすい状況でした。
現在は、日本メーカー自身が海外で生産しています。
内閣府の2025年度企業行動調査では、製造業の海外現地生産比率は2024年度実績で24.5%、2025年度実績見込みでも24.5%です。
加工型製造業では31.3%に達します。
海外工場で現地材料を仕入れ、現地通貨で人件費を払い、現地で販売する場合、日本国内工場の輸出競争力とは別の構造になります。
もちろん海外利益を円へ換算した際には円安が連結業績を押し上げる場合があります。
しかし、それを「国内生産が有利になった」と解釈するのは適切ではありません。
国内回帰を判断する場合は、
為替
人件費
設備費
材料費
エネルギー
物流
関税
在庫
品質
リードタイム
供給安定性
をまとめて比較する必要があります。
関連して、調達場所を変更した場合の総コストについては、
中国調達をASEAN・日本へ分散するといくら高くなる?総調達コストの計算方法
で詳しく整理しています。
円安局面で営業側はどこを狙えばよいのか
国内メーカーにとって円安が営業機会になるのは、「輸入品を使っている会社すべて」ではありません。
優先したいのは、
輸入完成品の比率が高い
↓
為替による値上げが大きい
↓
国産代替品が存在する
↓
国内品の輸入原料依存度が低い
↓
切替認定が難しすぎない
という市場です。
特に、材料価格そのものより、
加工
設計
組立
検査
品質保証
短納期対応
の付加価値比率が高い製品ほど検討余地があります。
営業担当者が輸入競合品を調べる場合は、単純な「海外メーカー一覧」よりも、
どの製品が輸入されているか
外貨建て比率は高いか
国内代替メーカーはあるか
材料比率は高いか
顧客認定期間は何か月か
国内で供給能力があるか
を確認した方が営業案件につながります。
狙うのは「値上がりした輸入品」ではなく「価格差が逆転しそうな輸入品」
ここが今回の記事で最も重要なポイントです。
20%値上がりした輸入品より、10%しか上がっていない輸入品の方が営業しやすい場合があります。
それまでの価格差が小さければ逆転するからです。
反対に、円安前から国産品が40%高かった市場では、輸入品が20%上がっても価格優位性は逆転しません。
したがって営業リストには、
現在の輸入価格
以前の輸入価格
国産品価格
価格差
推定為替感応度
という項目を入れると使いやすくなります。
調達側は「国産へ切り替えるか」をどう判断すればよいのか
調達担当者は、現在価格だけで国産切替を決めない方がよいでしょう。
最低でも次の項目を比較します。
| 確認項目 | 輸入品 | 国内品 |
|---|---|---|
| 現在単価 | 確認 | 確認 |
| 使用通貨 | USD・CNY等 | 円だけでなく価格連動要因確認 |
| 為替改定ルール | 毎月・四半期等 | 仕入材料との連動確認 |
| 材料価格連動 | 確認 | 確認 |
| 輸送費 | 国際+国内 | 国内中心 |
| 関税 | 確認 | 通常不要 |
| MOQ | 確認 | 確認 |
| リードタイム | 確認 | 確認 |
| 安全在庫 | 多くなりやすい | 短縮可能性 |
| 品質・認定費 | 継続 | 新規切替時に必要 |
| 供給能力 | 確認 | 増産余力を確認 |
国産品への切替には、価格以外の価値があります。
輸送期間短縮
小ロット
在庫削減
工程監査の容易さ
緊急時対応
設計変更対応
為替変動低減
などです。
逆に、国内メーカーでも主要材料を海外から輸入していれば、為替リスクを完全に消せるわけではありません。
国産化とは、
為替リスクをゼロにすること
ではなく、
為替リスクの大きさと変動幅を下げられるかを見ること
と考える方が現実的です。
為替だけでなく「原材料が下がっても価格が戻らない」可能性にも注意する
円高へ戻れば、一度上昇した国内価格もすぐ元に戻るとは限りません。
メーカーの販売価格には、
在庫
人件費
電力
物流
設備償却
品質費用
などが含まれているからです。
この点については、
原材料価格が下がっても部品価格が下がらないのはなぜ?在庫・加工費・人件費から読み解く
で詳しく整理しています。
値上げを行うメーカー側では、為替上昇分をそのまま販売価格へ掛けるのではなく、製品1個当たりの実際の原価増加額を計算することが重要です。
製造業の価格転嫁資料はどう作る?原材料・電力・物流費を「1個あたり」に落とす実務手順
もあわせて確認できます。
今後確認したい7つの指標
円安が国内メーカーの商機につながっているか判断するには、一つの為替レートだけを追っても十分ではありません。
特に確認したいのは、
- ドル円・主要通貨の月間平均
- 日銀輸入物価指数の円ベース
- 輸入物価指数の契約通貨ベース
- 国内企業物価指数
- 主要メーカーの価格改定
- 自社・競合の実効外貨コスト比率
- 顧客側の国産切替・複数購買の動き
です。
円ベース輸入物価だけが大きく上がっている場合と、契約通貨ベースでも同時に大きく上がっている場合では原因が違います。
さらに、原材料価格が上昇しても国内メーカーが価格転嫁できなければ、価格競争力は上がっても収益性は悪化する可能性があります。
「為替」
「原材料」
「販売価格」
を分けて追うことが重要です。
FAQ
円安になると国産部品は必ず有利になりますか?
必ずではありません。
輸入完成品の外貨依存度より、国内メーカーの実効外貨コスト比率が十分低い場合に有利になりやすくなります。
国内メーカーから円で購入していれば為替リスクはありませんか?
ありませんとは言えません。
国内メーカーの価格がLME、ナフサ、海外材料、輸入エネルギーなどに連動していれば、円建て取引でも間接的に為替の影響を受けます。
円安なら輸出メーカーはすべて儲かりますか?
一律ではありません。
内閣府の2025年度調査では輸出製造業の平均採算円レートは128.9円でしたが、業種ごとの差も大きく、輸入材料、海外生産、販売通貨などによって影響が変わります。
国産切替は円安になってから検討すればよいですか?
為替が動いてからでは認定や量産準備が間に合わない場合があります。
重要部品では、輸入品を継続しながら国内セカンドソースを事前に評価しておく方法もあります。
為替予約をしていれば円安の影響はありませんか?
短期的な影響を抑えられる可能性はありますが、恒久的に消えるわけではありません。
予約期間終了後や価格改定時には新しい為替水準が反映される可能性があります。
円安で国内回帰は進みますか?
一部では進む可能性がありますが、為替だけでは決まりません。
設備、人件費、材料、エネルギー、物流、品質、供給能力まで含めた総コストで海外生産より有利になる必要があります。
まとめ|見るべきなのは「国産か輸入か」ではなく外貨コストの差
円安で輸入部品が値上がりすると、国内メーカーには確かに営業機会が生まれます。
しかし「輸入品が上がったから国産品が有利」と単純化することはできません。
覚えておきたいのは次の4点です。
- 輸入完成品は円安の影響を直接受けやすい。
- 国内メーカーも輸入原料・エネルギー・物流を通じて円安の影響を受ける。
- 国内品の競争力は「実効外貨コスト比率」で考えると判断しやすい。
- 売上シェアの増加と利益率の改善は同じではない。
自社で最初に確認するなら、一つの製品を選び、
現在の輸入品価格
国内品価格
直接輸入材料
為替連動する国内材料
エネルギー・物流
価格転嫁可能額
を書き出してみてください。
そこまで分解すると、「円安だから国内メーカーが有利」という抽象論から、「この部品なら国産切替を検討できる」という調達・営業判断へ変わります。
さらに価格転嫁を実務へ落とし込みたい方へ
原材料費、電力費、物流費を製品1個当たりへ落とし込み、値上げ説明資料まで作りたい場合は、製造業サプライチェーン研究所のExcel関連資料も確認できます。
製造業の価格転嫁資料を30分で作る方法|原材料・電力・物流費の計算+説明文テンプレート
市場別の白書・企業分析は、年次白書マガジンにまとめています。
関連調査レポート
円安・輸入原料・中国調達の影響を、実際の材料サプライチェーンまで確認したい場合は、PCB・CCL市場が具体例になります。
中国PCB・CCL市場について、主要30社超、FR-4、銅箔、ガラスクロス、樹脂、価格、増産計画、日本企業への影響まで整理しています。

コメント