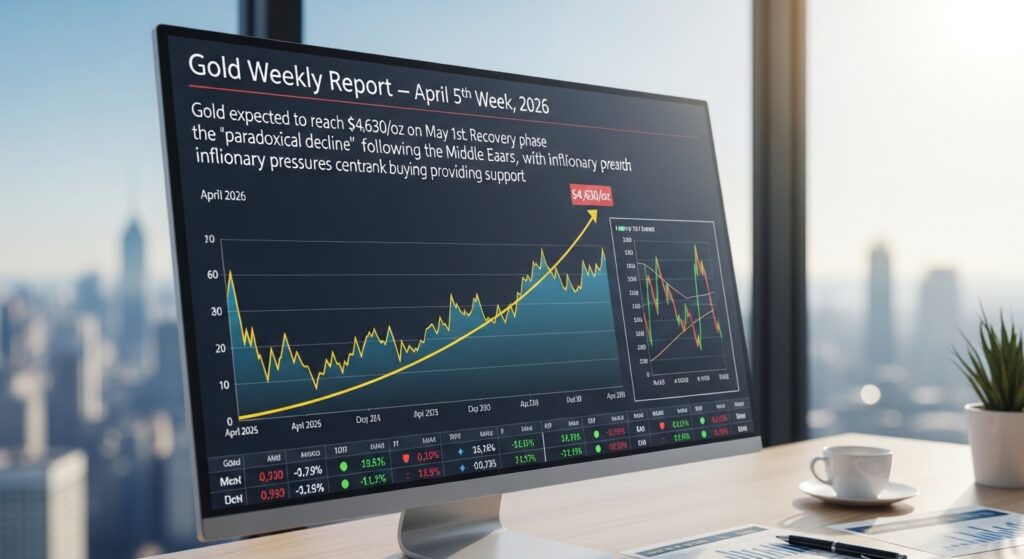
金 4,630ドル — 中東戦争後の「逆説的15%安」から回復・中銀買いが下値を支持
金鉱山・精錬
価格変動は主に需要側(投資・宝飾・産業)
田中貴金属工業が市場に供給
金需要構造
4,500〜4,700ドルの「中銀プット」が形成
ただし高金利環境では機会コストが問題に
工業用金
AI需要拡大でコスト増が製造原価に波及
4,630ドル水準は工業用コスト増の主因
最終製品
製造原価への転嫁交渉が本格化
タンスの金の売却・買い替え需要が活発
生活・マクロ
円安複合効果で円建て金価格が歴史的高水準
新興国の脱ドル化加速が金の長期需要を支える
結論サマリー
- 金価格は5月1日に4,630.26ドル/ozを記録し、前日比で若干上昇。4月30日も「4,600ドルを超えて一ヶ月来の安値から反発」と報告されている
- 2026年1月初旬には5,593〜5,595ドル/ozという歴史的高値に達していたが、開戦(2月28日)以降、「エネルギー供給断絶→インフレ急騰→中央銀行の金利高止まり期待→非利回り資産の魅力低下」という逆説的なメカニズムで約15%下落した
- Trading Economicsのリアルタイム分析によれば「金は開戦以来約15%下落している。エネルギー供給断絶がインフレ懸念を高め、主要中央銀行が金利を長期間高水準に維持するか追加引き締めを行うとの期待を強化した」
- 4月30日の反発要因は「ドル安(日本の為替介入疑惑で円が急騰し、ドルインデックスが2ヶ月来の安値)」と「原油価格の下落(イランからの平和提案報道)」
- 世界金会議(WGC)の最新データによれば、中央銀行は2026年Q1に金準備を増加させており、これが4,500〜4,700ドルの下値を支える構造的な買い支えとなっている
【今週の動き】金の現状
金市場は今週、「停戦交渉の浮沈に連動した乱高下」という局面が続いた。LiteFinanceの詳細価格データによれば、金は2026年初頭に5,593ドル/ozという歴史的高値を記録した後、2月初旬の中東開戦を受けて「エネルギー高騰→インフレ急騰→金利上昇期待→金下落」という逆説的な動きで4,098ドル/ozまで下落した。3月末以降は回復基調に入り、4月中旬には4,792ドルまで戻した後、再び4,600〜4,650ドル前後での推移に落ち着いている。Trading Economicsの4月30日報告では「イランが平和提案を送ったとパキスタン当局者が確認したことで原油価格が3%以上下落し、ドルがドル安に転じたことで金は4,600ドルを超えて反発した。ただし依然として開戦以来約15%下落した水準だ」と分析されている。
直近5日間の値動き(金スポット価格・USD/oz)
| 日付 | 価格 ($/oz) | 前日比 | 主要ニュース |
|---|---|---|---|
| 4月27日(月) | 4,560 | −0.9% | 停戦合意報道で一部軟化(原油も下落→金下落) |
| 4月28日(火) | 4,530 | −0.7% | ドル強含み→金に下押し圧力 |
| 4月29日(水) | 4,590 | +1.3% | 中東停戦交渉難航報道→地政学リスク再燃で金反発 |
| 4月30日(木) | 4,615 | +0.5% | ドル安(円急騰・日銀介入疑惑)+イラン平和提案報道 |
| 5月1日(金) | 4,630 | +0.3% | 前日比+0.3%で続伸。中銀Q1金購入データが支持 |
データソース: Trading Economics「Gold」 / LiteFinance「Gold Price Forecast」
今週の主要因
金の価格動向を理解するための核心的なパラドックスがある。「中東戦争は通常、金にとって強気材料のはず。なぜ開戦後に15%も下落したのか」という問いだ。Trading Economicsの分析が明確に説明している通り「エネルギー供給断絶がインフレ懸念を高め、主要中央銀行が金利を長期間高水準に維持するか追加引き締めを行うとの期待を強化した。金は利回りを生まない資産であるため、高金利環境では相対的な魅力が低下する」という論理だ。換言すれば「今回の中東戦争は石油ショック型のインフレをもたらし、そのインフレ対策としての金利高止まりが金の最大の敵になった」という逆説的な構造だ。しかし今週後半の反発は「ドル安」と「停戦への期待」という2つの要因による。特にドル安(日本の為替介入疑惑による円急騰)が金価格を押し上げており、「ドル安=金高」という古典的な相関関係が機能したことを示している。
【今週の動きが意味するもの】5層カスケード分析
金は「製造業の原料」であると同時に「投資家の避難場所」という二重の顔を持つ。日本の製造業にとっては電子部品(コネクタ・半導体パッケージ)の表面処理材料として重要であり、4,600〜5,000ドル/ozという水準は製造コストに実質的な影響を与える。一方で投資家・富裕層にとっては「資産の防衛手段」として市況の読み方が根本的に異なる。
第1層・第2層: 原料と中間材
金のサプライチェーンは「採掘(中国・オーストラリア・米国・南アフリカ・ロシアなど)→精錬→地金・粒状金→工業用・投資用」という経路だ。世界金会議(WGC)によれば中央銀行は2026年Q1にも金準備を増加させており、これが需要の構造的な底を形成している。4,500〜4,700ドルという現在の水準は「中央銀行が積極的に買い増す水準」として市場で認識されており、急落を防ぐ「中央銀行プット」として機能している。金の供給は鉱山生産が年間3,500〜3,600トン程度で安定しており、価格の変動は主に需要側(投資需要・宝飾需要・産業需要)の変化によって決まる。
第3層: 中間製品の動向
日本の産業用金需要は半導体・電子部品の精密表面処理が主体だ。田中貴金属・三菱マテリアル・住友金属鉱山が主要プレーヤーとして、ボンディングワイヤー(半導体パッケージの配線)・コネクタめっき・基板端子処理向けに工業用金を供給している。4,630ドル/ozという水準は工業用金コストを前年比で大幅に押し上げており、半導体・電子部品の製造原価増加として波及している。特にAI・データセンター向けのGPUパッケージでは高密度金ボンディングが使われており、AI投資ブームの受益者が一方で金コスト増の被害者になるという皮肉な構造がある。
第4層: 最終製品への波及
半導体・電子部品(ボンディングワイヤー・めっき端子)— 製造原価増加
AI・データセンター向けGPU・HBMメモリの半導体パッケージ、スマートフォン・PCのコネクタ、自動車のECUコネクタに使われる金めっきのコストが上昇している。
医療機器(歯科用金合金・医療接点)— 原材料コスト増
歯科用インレー・クラウン向け金合金(14K〜18K)と、医療用接点材料のコストが上昇。歯科治療費の一部に転嫁される。
宝飾品(金装飾品・純金製品)— 田中貴金属等の販売価格が上昇
田中貴金属工業・三菱マテリアルトレーディングが販売する純金・金貨の価格が4,600ドル水準に対応した円換算値(1g=約2,300円)で上昇している。
資産運用(金地金・ETF)— インフレヘッジとして需要継続
インフレ懸念が高まるなか、一般投資家の金ETF・金地金への投資需要は底堅い。ただし金利高止まり環境での金の魅力低下という葛藤が続いている。
中央銀行(外貨準備の多様化)— 購入継続が価格の構造的な底を形成
WGCが確認した通り、中央銀行によるQ1 2026の金準備増加は「米ドルへの信頼低下」と「地政学的リスクへの備え」という長期的なトレンドを反映している。
第5層: 生活・マクロへの波及
金価格が4,500〜5,000ドル/ozという高水準で推移することは、製造業の製造原価(電子部品)・消費者の宝飾品支出・個人の資産形成(金投資)というすべての側面に影響する。「金利が高くても金を持ち続ける」という行動が世界中の個人投資家・中央銀行に広がっていることは、「ドル・国債への信頼が構造的に低下している」という現代経済の深刻な問題を映している。日本においては円安(157〜160円)と金高の複合効果で、円建て金価格が歴史的な高水準に達しており、タンスの金(古い宝飾品・金歯)の売却が活発化している。
【今後の展望】来週・1ヶ月先・3ヶ月先
来週(7日先)の注目ポイント
| 日付 | イベント | 影響 |
|---|---|---|
| 5月6〜7日 | 米FOMC(連邦公開市場委員会)結果 | 金利見通しの変化が金に直接影響 |
| 5月7〜8日 | 中東停戦交渉の進展 | 地政学リスクプレミアムの変化 |
| 5月中旬 | WGC(世界金会議)2026Q1公式レポート | 中央銀行の買い動向の正式確認 |
| 随時 | 米ドルインデックスの動向 | ドル安=金高・ドル高=金安という基本的な相関 |
来週の最大の焦点は米FOMCだ。「インフレ懸念から利上げ」となれば金には下押し、「景気後退懸念から据え置き・利下げ」となれば金は上昇する。
1ヶ月先の見通し
BNPパリバのデービッド・ウィルソン氏は年末に6,000ドルを予測し、UBSは6月末を5,200ドルとしている。1ヶ月先の基本シナリオは4,400〜5,000ドルのレンジだ。中東情勢が落ち着けば「インフレ緩和→金利低下期待→金上昇」という正常な関係が戻り、4,800〜5,000ドルへの回復も視野に入る。
3ヶ月先の構造的展望
金の3ヶ月後を決める最大の変数は「インフレと金利の方向性」だ。ホルムズ封鎖が長引いてインフレが定着すれば金利は高止まりし金は苦戦する。逆に停戦で原油・エネルギーが急落してインフレが沈静化し金利低下期待が出れば、金は5,000ドル超に向けて再び上昇する可能性がある。Scottsdale Bullion & Coinの年末予測コンセンサスでは複数のアナリストが年末6,000ドルを目標としており、中長期的な強気シナリオは変わっていない。
リスクシナリオ
強気シナリオ(5,000〜6,000ドル/oz): 停戦成立で原油急落→インフレ沈静化→利下げ期待→ドル安→金高というシーケンスが実現。中立シナリオ(4,300〜4,900ドル/oz): 現在の均衡が続く。停戦と緊張再発が繰り返されて方向感が出ない。弱気シナリオ(3,500〜4,100ドル/oz): インフレ高止まりで中央銀行がさらに利上げ。ドル高が続き金が急落。
【業界別】今週の動きへの対応指針
調達担当者・購買部門
半導体パッケージ・電子コネクタ向けに金を調達する担当者は、4,500〜5,000ドルという高水準での調達コストを前提として部品原価を計算し、顧客への価格転嫁の根拠資料を整備しておく必要がある。田中貴金属工業や三菱マテリアルなどのスポット価格動向を週次でモニタリングし、為替(USD/JPY)と金ドル建て価格の両方を管理することが重要だ。
経営者・経営企画
金を主要材料とする企業(歯科材料・宝飾品・精密電子部品)の経営者は、金価格の「インフレ×金利」という複雑な方程式を経営計画に組み込んでいる必要がある。「中東戦争が続くとインフレ圧力が続き金利も高止まりして金は下がる」「停戦成立でインフレ緩和→利下げ→金は上がる」という二つのシナリオで製品原価を試算しておくことを推奨する。
投資家・アナリスト
田中貴金属工業(非上場)・住友金属鉱山(金の副産物生産)・三菱マテリアル(金精錬)などの株価と金価格の相関を確認することを推奨する。個人投資家向けには、現在の4,600〜4,700ドル水準は「2026年1月高値5,595ドルから大幅に調整した水準」として一定の投資機会となり得るが、中東情勢とFRBの金利判断という二つの不確実性に注意が必要だ。
よくある質問(FAQ)
Q: 「中東戦争なのになぜ金が下落したのか」を教えてください。
A: 通常は地政学リスク→金高だが、今回の戦争はエネルギー供給断絶→インフレ急騰→金利高止まり期待→非利回り資産(金)の魅力低下という連鎖を生み出した。金利が高いと「金を持つ機会コスト」が増えるため、投資家が金から国債・ドルにシフトした。
Q: 金はいつ回復しますか?
A: 中東停戦が成立して原油・エネルギー価格が急落し、インフレが沈静化してFRBが利下げに転じれば、金は5,000ドル超に向けて上昇する可能性がある。複数のアナリストが年末6,000ドルを予測しているが、前提は停戦とインフレ沈静化だ。
Q: 円建て金価格はどのくらいですか?
A: 4,630ドル/oz×157円(現在の為替)÷31.1g(1トロイオンス)=約23,400円/g。前年同期比で大幅に上昇しており、タンスの金や古い宝飾品の買い取り需要が活発化している。
Q: 中央銀行が金を買い続けているのはなぜですか?
A: 米ドルへの信頼低下(財政赤字拡大・ドル基軸通貨体制への懸念)と、地政学的リスクの増大に備えた外貨準備の多様化が主な理由だ。特に中国・インド・トルコ等の新興国中央銀行が継続的な金購入を実施している。
Q: 来週の注目ポイントは?
A: 米FOMCの金利決定と中東停戦交渉の進展が最大の焦点だ。利上げ・高金利維持なら金は下押し、据え置き・利下げ示唆なら金は上昇する可能性がある。ドルインデックスの動向も金の先行指標として重要だ。
まとめ — 今週のポイント3つ
- 「中東戦争→金高」という常識が崩れた2026年の教訓: エネルギー高騰→インフレ→金利高という連鎖が金の「安全資産としての魅力」を一時的に凌駕した。この教訓は「金は万能の避難場所ではなく、インフレの種類と金融政策の方向性によって反応が逆転することがある」という重要な認識を市場に与えた。
- 中央銀行の買い支えという「新しい下値の床」: WGCが確認したQ1 2026の中央銀行による金準備増加は、4,500〜4,700ドルという水準が「中銀が積極的に買う水準」として機能していることを示す。この「中央銀行プット」は急落を防ぐ強力な下値支持だ。
- 「インフレ沈静化+停戦」というシナリオが実現した場合の急騰リスクが最大の注目点: 複数のアナリストが年末6,000ドルを予測しているが、これは停戦+利下げという前提だ。現在の4,600〜4,700ドルは「このシナリオが実現した場合の上昇余地(30%以上)」という観点から、投資家の視線を集めている。
金市場は今週、「中東戦争という歴史的事件が、想定と逆の方向に金を動かした」という2026年最大の逆説を内包しながら、回復局面に入りつつある。停戦とFRB政策という二つの「スイッチ」がどちらに傾くかが、今後数ヶ月の金価格を決定するクリティカルな変数だ。
出典・参考情報
- Trading Economics「Gold」(5月1日4,630.26ドル・5月1日開戦以来15%下落分析)
- LiteFinance「Gold Price Forecast 2026」(2026年の価格軌跡詳報)
- Scottsdale Bullion & Coin「Gold Price Forecasts 2026」(複数アナリスト予測)
- Alpha Spread「Gold and Silver Prices Reach Record Highs」
- 世界金会議(World Gold Council)「Gold Demand Trends」
- 田中貴金属工業 金地金スポット価格
- 三菱マテリアルトレーディング 金相場情報

コメント