
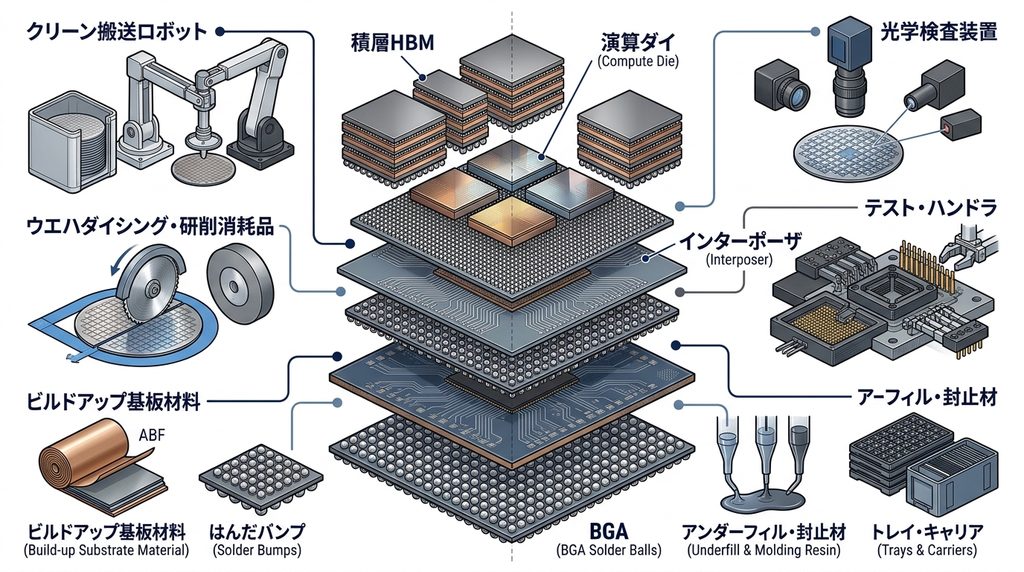
CoWoS増産で需要が増えるのは、先端パッケージ製造装置だけではありません。
パッケージ基板、絶縁材料、封止材、アンダーフィル、接合材料、研削・ダイシング用副資材、検査・テスト、搬送、温度管理まで需要が連鎖します。
しかもAI半導体ではCoWoSそのものが大型化しているため、「生産個数が増える」だけでなく、1パッケージ当たりに要求される材料量、面積、検査量、信頼性要求まで上昇する可能性があります。
この記事では、TSMCの最新ロードマップを起点に、CoWoS増産が周辺サプライチェーンへどう波及するかを整理します。
CoWoS増産は「製造装置が増える」だけではない
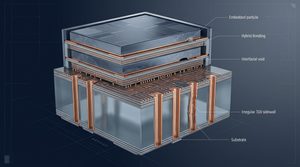
CoWoSはChip on Wafer on Substrateの略で、ロジックチップとHBMなどをインターポーザー上で高密度に接続し、その構造をパッケージ基板へ実装するTSMCの先端パッケージ技術です。
TSMCはCoWoS-S、CoWoS-R、CoWoS-Lの3方式を展開しています。
CoWoS-Sはシリコンインターポーザー、CoWoS-RはRDLインターポーザーを使用し、CoWoS-LではRDLとローカルシリコンインターコネクトなどを組み合わせています。
重要なのは、CoWoSが単独の装置で完成する製品ではないことです。
ロジックダイ
↓
HBM
↓
インターポーザー
↓
バンプ・接合
↓
アンダーフィル・封止
↓
パッケージ基板
↓
検査
↓
電気試験
↓
搬送・出荷
という複数工程を通ります。
したがってCoWoS能力の増強は、複数の装置メーカーだけではなく、その装置で使用する材料、副資材、治具、搬送機器、検査設備にも波及します。
2026年のCoWoSは5倍級から9倍・14倍級へ向かっている
この記事を読んだ方におすすめの市場調査レポート
2026年10月15日のTSMC決算説明会で、C.C. Wei CEOは5倍級レチクルサイズを実生産しており、9倍級、さらに14倍級へ進めていると説明しました。
2026年の技術シンポジウムでは、より具体的に5.5倍レチクルサイズのCoWoSを生産していること、14倍レチクルサイズを2028年の生産に向けて開発していることも公表しています。
14倍級では約10個の大型コンピュートダイと20個のHBMスタックを統合できる構想です。
この変化は非常に重要です。
CoWoS需要を、
「AIチップがたくさん売れるからパッケージ個数が増える」
だけで考えると、需要を過小評価する可能性があります。
実際には、
数量増加
×
パッケージ大型化
×
構造複雑化
×
検査要求上昇
を考える必要があります。
さらにTSMCは2026年10月時点で、台湾に先端プロセス・先端パッケージ関連の工場を今後数年間で13拠点建設中と説明しています。
これはCoWoS周辺需要を単年度の特需ではなく、中期的な設備・材料需要として見る必要があることを示します。
最初に見るべきはパッケージ基板
CoWoS増産を見るとき、製造装置と並んで重要なのがパッケージ基板です。
CoWoSではロジックやHBMを統合した構造を最終的に有機パッケージ基板へ接続します。
AI・HPC向けの高性能パッケージでは、微細配線、高多層化、大型化、低反り、電源供給、高速信号伝送など複数の条件を同時に満たす必要があります。
代表的な材料の一つがABFです。
味の素はAjinomoto Build-up Film、ABFを半導体パッケージ基板用の層間絶縁材料として展開しています。
同社はデータセンター向けCPU・GPU需要の増加に伴い、ABFの販売が伸びていると公式に説明しています。
つまり、
AI半導体増加
↓
大型・高性能パッケージ増加
↓
高性能パッケージ基板増加
↓
ビルドアップ絶縁材料需要
という波及があります。
イビデンは2026~2028年度に約5,000億円を計画
日本企業でこの流れを象徴するのがイビデンです。
イビデンは2026年2月、高性能サーバー・AIサーバー向けを中心とする高性能ICパッケージ基板の能力増強を目的として、2026~2028年度の3年間に約5,000億円の投資を行う計画を発表しました。
単に半導体メーカーのCoWoS設備投資を見るのでは不十分です。
その下流に位置するパッケージ基板メーカー自身も、
露光
↓
レーザー加工
↓
めっき
↓
積層
↓
検査
↓
洗浄
↓
搬送
などの生産能力を増やす必要があります。
装置メーカー以外の営業担当者にとっては、この「二次的な設備投資」が重要な市場になります。
新光電気工業も大型・高密度基板を開発
新光電気工業はGPU、CPU、ASIC、FPGAなど高密度実装向けのフリップチップパッケージ基板を展開しています。
さらに2026年には、AIやハイエンドサーバー向けの大型パッケージを見据え、ガラスコアを使った次世代ビルドアップ基板の研究成果も公表しました。
同社の試作では有機コア基板との比較で反りを半分以下に抑えたと報告しています。
ここから分かるのは、CoWoS大型化の次の課題が「単に大きな基板を作ること」ではない点です。
大型化するほど、
反り
熱膨張差
位置精度
微細配線
接続信頼性
を同時に解決する必要があります。
大型化すると封止材・アンダーフィル・接合材料の条件が厳しくなる
CoWoSの大型化は樹脂材料にも影響します。
TSMC自身もCoWoS-Rについて、RDLとC4・アンダーフィル層によってSoCと基板間の熱膨張係数差による応力を緩和する構造を説明しています。
つまりアンダーフィルは単なる「隙間を埋める樹脂」ではありません。
大型パッケージでは、
熱膨張
↓
反り
↓
はんだ接合部への応力
↓
クラック・剥離
↓
信頼性低下
という問題を抑える役割があります。
封止材は低反り要求が強くなる
住友ベークライトは2026年5月、大型化・複雑化する先端半導体パッケージ向けに、低反り・高信頼性の液状封止材EME-Lシリーズの供試を開始しました。
同社は背景として、AI普及による2.xD・3D・チップレット構造の拡大とパッケージ大型化を挙げています。
さらに2026年10月には、先端半導体パッケージ向けMUF材料などの生産能力増強を中国・蘇州とシンガポールで進めると発表しています。
材料側でも実際の能力増強が始まっているわけです。
アンダーフィルも工程統合が進む
NAMICSは先端半導体パッケージ向けのLiquid Compression Mold Underfillを量産化しています。
これはインターポーザーとチップ間の隙間とチップ周囲をコンプレッションモールドで一括封止する材料です。
レゾナックも、2.xD・3Dパッケージ向けにCMPスラリー、アンダーフィル、モールド材料、接合材料、絶縁材料など複数の半導体後工程材料を展開し、Packaging Solution Centerでパッケージ単位の評価を行っています。
ここで注意したいのは、これら企業が「TSMCの特定CoWoS製品に直接採用されている」と公開情報だけから断定しないことです。
重要なのは、CoWoSを含む2.xD・3D大型パッケージで必要になる技術領域と各社の製品領域が重なっていることです。
接続材料も消耗品市場になる
半導体パッケージではバンプ、はんだ、フラックスなどの接合材料も必要です。
千住金属工業は半導体バンプ形成用ソルダボールを展開しており、フリップチップパッケージなどでは低α線化も要求されると説明しています。
半導体組立用フラックスについても、マイクロバンプ形成、ソルダボール、チップ仮固定など用途別製品を展開しています。
この領域の特徴は、装置とは違って量産数量に連動して材料が消費されることです。
CoWoS増産を見るとき、
初期設備投資で売れるもの
と
量産が続く限り繰り返し使われるもの
を分けて考える必要があります。
研削・ダイシングでは装置と同時に消耗品需要が発生する
先端パッケージでは薄いウェハ、ダイ、インターポーザーなどを高精度で加工する必要があります。
DISCOはダイシング、グラインディング、ポリッシングを半導体加工の主要技術として展開しています。
ここでも装置だけを見てはいけません。
研削・切断工程には、
ダイシングブレード
研削ホイール
保護テープ
ダイシングテープ
洗浄
フレーム
マウンター関連部材
などが必要です。
日東電工も、バックグラインドテープ、ダイシングテープ、ダイアタッチフィルム、ウェハマウンター、UV照射設備など半導体加工関連製品を幅広く展開しています。
量産能力が増える場合、このような副資材は稼働率に応じて継続的な需要が生まれます。
そのため中小メーカーや商社にとっては、数十億円の大型製造装置よりも現実的な参入対象になる場合があります。
大型AIパッケージほど検査・テストの価値が高くなる
複数の高価なロジックダイ、HBM、インターポーザー、基板を組み合わせた後で不良が見つかれば、失う価値も大きくなります。
そのため先端パッケージでは「最後に一度確認する」だけでなく、工程途中で不良を検出する価値が高まります。
Onto InnovationはAI・HPCや先端パッケージ向けに2D・3D検査・計測システムを展開しています。
2026年に発表したDragonfly G5は、先端パッケージやHBM向けに150nm級の欠陥検出を対象としています。
基板側でも、配線、残渣、反り、寸法、バンプ高さ、接続位置などさまざまな検査項目が発生します。
CoWoS大型化では「製造能力」だけでなく「検査能力」が生産能力を左右する可能性があります。
電気テストでは熱管理まで必要になる
完成したAI・HPC向けパッケージでは電気的な試験も必要です。
ここでも従来のICとは条件が変わっています。
アドバンテストのM4872はハイエンドSoC向けテストハンドラで、大容量冷却・加熱によるActive Thermal Controlを搭載しています。
大型化・複雑化したパッケージに対応するフォースコントロール機能も持っています。
同社は2.5D・3Dパッケージについて、最終テストで不良が見つかると良品ダイ、基板、インターポーザーまで失う可能性があることを指摘しています。
したがってAI半導体の高性能化は、
テスタ
ハンドラ
テストソケット
インターフェース
温調装置
冷却部品
接触部材
にも波及すると考えられます。
搬送は「運ぶだけ」ではなく歩留まりを左右する工程になる
パッケージが大型化・高価格化すれば、搬送時の振動、異物、反り、衝撃も無視できません。
半導体工場では前工程を中心にFOUP、OHT、EFEMなどを使った自動搬送が広く利用されています。
ダイフクは半導体クリーンルーム向けAMHSを展開し、低発塵、低振動、高信頼性を重要性能として挙げています。
ローツェも300mmウェハ用EFEM、FOUP対応ロードポート、クリーンロボットなどを提供しています。
ただしCoWoS周辺では工程が進むにつれて扱うワークが変わります。
ウェハ
↓
薄化ウェハ
↓
ダイ
↓
インターポーザー
↓
パッケージ基板
↓
大型パッケージ
となるため、すべてをFOUPだけで運ぶわけではありません。
トレイ、フレーム、キャリア、真空吸着、エッジ保持、低振動搬送なども重要になります。
これは搬送設備メーカーだけでなく、
トレイ
治具
樹脂成形品
真空部品
センサー
モーター
位置決め部品
ESD対策品
などへ需要が波及する理由です。
CoWoS増産で需要が波及する製品を一覧化
| 領域 | 需要が増える理由 | 主な製品例 | 代表的な関連企業例 |
|---|---|---|---|
| パッケージ基板 | 大型化・多I/O化 | FC-BGA、ビルドアップ基板 | イビデン、新光電気工業 |
| 絶縁材料 | 基板高多層化 | ABF | 味の素ファインテクノ |
| 封止 | 反り・信頼性対策 | MUF、液状封止材 | 住友ベークライト、NAMICS |
| 接合 | 微細接続増加 | ソルダボール、フラックス | 千住金属工業 |
| 加工 | ウェハ薄化・個片化 | グラインダ、ダイサ、砥石、ブレード | DISCO |
| 副資材 | 加工量増加 | BGテープ、ダイシングテープ | 日東電工 |
| 検査・テスト | 高価な複合パッケージの歩留まり確保 | AOI、3D計測、テスタ、ハンドラ | Onto Innovation、アドバンテスト |
| 搬送 | 大型・薄型ワークの自動搬送 | AMHS、EFEM、ロボット、キャリア | ダイフク、ローツェ |
ここで重要なのは、表に記載した企業についてTSMCへの直接納入を意味しているわけではないことです。
公開情報から確認できる「先端パッケージに必要となる製品・技術を持つ代表企業」として整理しています。
「装置需要」と「消耗品需要」は分けて考える
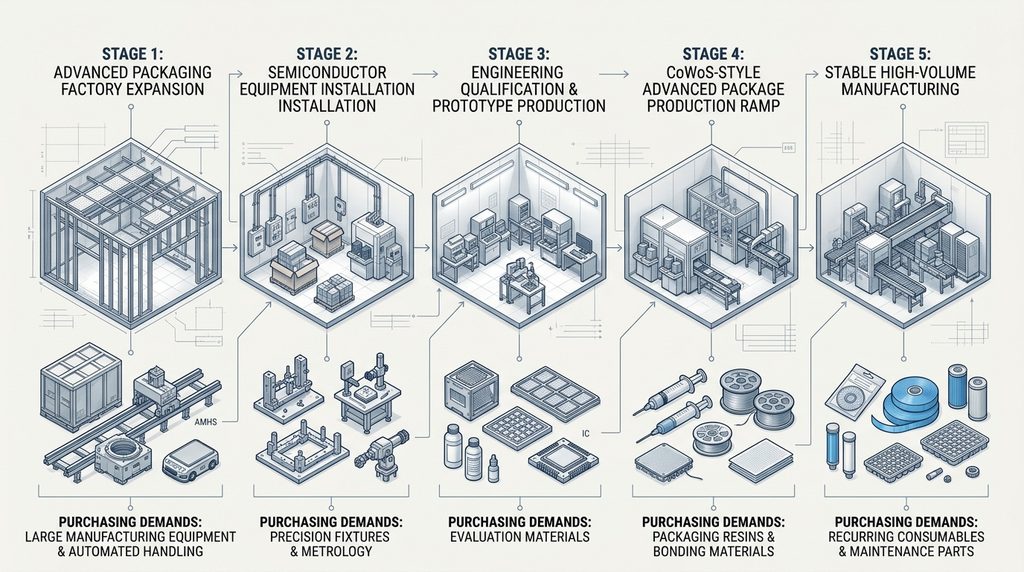
CoWoS増産の営業機会は、時間軸で分けると理解しやすくなります。
能力増強前
売れやすいのは、
製造装置
搬送設備
検査設備
工場設備
自動化
治具
などです。
大型投資ですが、発注時期は量産開始よりかなり前になります。
ライン立上げ・認定時
必要になるのは、
評価材料
テスト部材
治具
計測
試作
分析
信頼性評価
工程改善部品
です。
材料メーカーや部品メーカーが新規参入を狙うなら、この段階で仕様へ入れるかが重要になります。
量産開始後
ここから重要になるのが、
封止材
接合材
テープ
研削・切断用消耗品
フィルター
洗浄関連
トレイ
交換部品
保守部品
です。
量産数量が増えるほど継続的な需要になります。
営業側では「工場建設ニュースが出たら営業する」のではなく、自社商品がどの段階で決定されるかを逆算する必要があります。
日本企業はTSMCだけを営業先として見ない
CoWoS市場へ参入したい企業が最初に考えがちなのが、
「TSMCへどう営業するか」
です。
しかし多くの日本企業にとって、TSMCへの直接販売だけが商流ではありません。
例えばパッケージ基板関連であれば、
材料メーカー
↓
基板メーカー
↓
パッケージ工程
↓
半導体メーカー
という商流があります。
加工部品なら、
加工会社
↓
装置メーカー
↓
先端パッケージ工場
というルートもあります。
搬送部品なら、
モーター・センサー・樹脂部品メーカー
↓
搬送設備メーカー
↓
半導体工場
という構造があります。
したがって自社が小規模な部品・材料メーカーであっても、CoWoSの最終メーカーへ直接納入する必要はありません。
「CoWoSに採用されるか」
ではなく、
「CoWoS能力増強によって設備投資・生産量が増える企業は誰か」
と考えた方が営業先を広く探せます。
特に日本企業が確認したい4領域
1.高性能パッケージ基板
イビデンは2026~2028年度に約5,000億円を投じる計画を公表しています。
基板そのものだけでなく、その工場で使われる加工、薬液、検査、搬送、治具、保守まで確認する価値があります。
2.封止・絶縁・接合材料
ABF、アンダーフィル、MUF、ソルダボール、フラックスなどは、先端パッケージ量産とともに消費されます。
大型化により低反りや信頼性の要求も高まっています。
3.加工消耗品
ダイシングブレード、研削ホイール、保護テープ、ダイシングテープなどは典型的な量産連動商材です。
設備投資終了後も需要が残るところが特徴です。
4.検査・テスト・熱管理
AI半導体はパッケージが高価かつ高発熱です。
そのため検査感度、3D計測、テスト時温調、接触荷重、冷却などが重要になります。
今後確認すべき5つの指標
CoWoS市場を追う場合、市場規模の予測だけを見るより次の5点を確認した方が実務に使えます。
CoWoSのレチクルサイズ
5倍級
↓
9倍級
↓
14倍級
と大型化すれば、基板、材料、搬送、反り対策、検査条件も変わります。
HBM搭載数
HBMの搭載数増加は、接続点数、パッケージ面積、検査対象、熱設計にも影響します。
パッケージ基板メーカーの設備投資
TSMCだけでなくイビデンなどの投資を見ることで、需要波及のタイミングを確認できます。
材料メーカーの能力増強
住友ベークライトの封止材増産のように、材料企業自身が能力増強へ入っているかは重要な先行指標です。
CoWoSから次世代方式への移行
TSMCはCoWoSだけでなくCoPoSなど次の大型パッケージ技術も開発しています。
2026年10月時点ではTSMC自身がCoWoSを主要選択肢と説明していますが、将来的に基板形状や搬送方法、製造設備が変化する可能性があります。
「現在のCoWoS向け商材が次世代工程でも残るのか」を確認する必要があります。
FAQ
CoWoS増産で最も直接的に需要が増えるものは何ですか?
先端パッケージ製造設備に加え、パッケージ基板、封止・接合材料、加工消耗品、検査・テスト関連です。
特に量産数量に連動する材料や消耗品は、設備投資終了後も需要が続く点が重要です。
ABFはCoWoS専用材料ですか?
いいえ。
ABFは高性能CPUやGPUなどの半導体パッケージ基板に広く使用されるビルドアップ用絶縁材料です。
そのためCoWoSだけを需要源として考えるのは適切ではありません。
CoWoSが大型化すると基板需要も増えますか?
数量だけでなく、面積、高多層化、微細配線、低反りなどの要求が高まる可能性があります。
そのため単純な「基板枚数」だけで需要を見るより、パッケージ1個当たりの付加価値を見る必要があります。
中小企業でもCoWoS関連市場へ参入できますか?
直接CoWoSを製造する必要はありません。
装置メーカー、基板メーカー、搬送メーカーなどへ治具、加工部品、センサー、樹脂部品、消耗品などを供給できる可能性があります。
CoWoS増産で検査需要が増えるのはなぜですか?
複数の高価なロジックダイ、HBM、インターポーザー、基板を組み合わせるためです。
完成後に不良が判明すると失う価値が大きくなり、工程途中で不良を発見する価値が上がります。
消耗品で狙いやすいのは何ですか?
ダイシング・研削関連、副資材、テープ、接合材、封止材、洗浄・フィルター、トレイなどが候補です。
ただし実際の採用には品質認定と長期評価が必要です。
CoWoS市場は今後も拡大しますか?
2026年10月時点ではTSMCは5倍級から9倍級、14倍級へ技術を拡張しています。
一方、将来的にはCoPoSなど別方式への移行も考慮する必要があるため、「CoWoS」という名称だけではなく先端パッケージ全体を追う方が適切です。
まとめ
CoWoS増産で重要なのは「TSMCが装置を何台購入するか」だけではありません。
覚えておきたいのは次の4点です。
1.大型化により高性能パッケージ基板の重要性が高まる。
2.封止材、アンダーフィル、接合材などは低反り・高信頼性への要求が上がる。
3.研削・ダイシング用副資材などは量産後も継続需要が発生する。
4.大型・高価格・高発熱化によって検査、テスト、搬送、温調の価値が高まる。
自社の商材がCoWoSそのものに使われるかだけを見る必要はありません。
基板メーカー、材料メーカー、製造装置メーカー、検査会社、搬送設備メーカーまで一段ずつ分解し、
「自社商材を購入する企業の生産量がCoWoS増産によって増えるか」
を見ることが重要です。
半導体工場・設備投資をさらに調べたい方へ
CoWoS周辺の営業先を探す場合、半導体メーカーだけでなく、パッケージ基板、材料、製造装置、後工程、受動部品などの工場投資を合わせて確認すると営業時期を判断しやすくなります。
製造業サプライチェーン研究所では「日本の半導体・受動部品工場 中期展望白書2027-2030」を販売しています。
PDF118ページとExcel工場データベースのセットで、製造拠点219件、主要20投資案件を収録し、半導体前工程、後工程・検査、先端パッケージ基板、装置・材料まで工場・工程・投資時期から整理しています。

コメント