
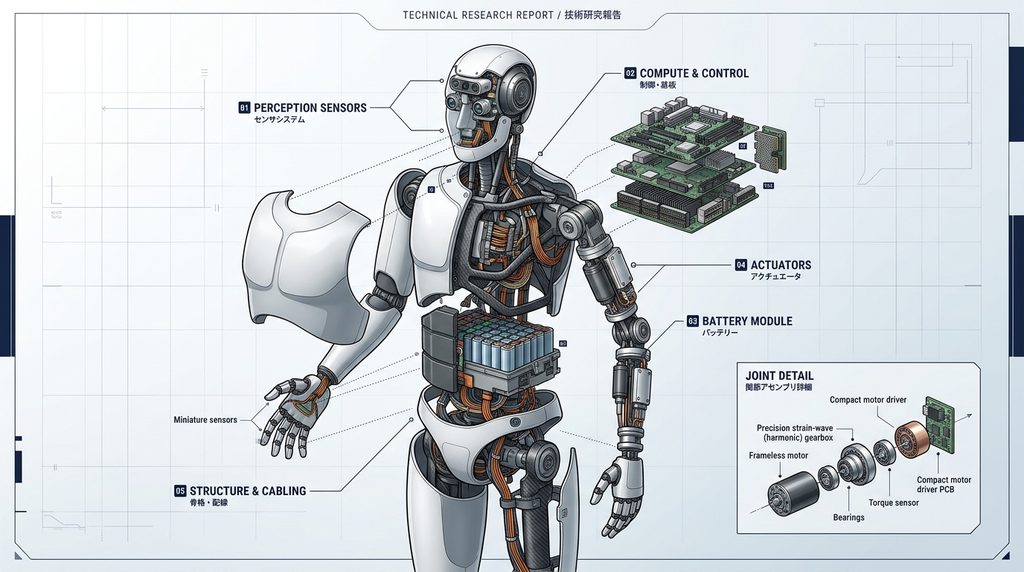
人型ロボット1台を知覚、演算・制御、駆動、電源、構造・接続の5領域に分け、2026年10月時点の企業公式情報を中心に確認すると、少なくとも17社の日本企業を中核BOMの候補として配置できます。
ただし、これは「同じヒューマノイド1台に17社が実際に採用されている」という意味ではありません。
完成品メーカーの詳細な仕入先は通常公開されないため、本記事ではヒューマノイド向け製品、開発、実証、業界連携などを企業自身が公表している国内企業をBOMへ当てはめています。
重要なのは社数そのものより、1台の人型ロボットから、減速機、モーター、ベアリング、センサー、半導体、電池、コネクタ、FPCまで需要が連鎖する構造です。
先に結論:公開情報から少なくとも17社をBOM候補に置ける
今回、重複を除いて整理できた国内企業は17社です。
| 主な領域 | 国内企業候補 |
|---|---|
| 知覚 | ミネベアミツミ、TDK、村田製作所、ルネサスエレクトロニクス |
| 演算・制御 | ルネサスエレクトロニクス、ローム |
| 駆動 | ハーモニック・ドライブ・システムズ、ナブテスコ、Nidec、ミネベアミツミ、NSK、THK、マブチモーター、カヤバ、ヒーハイスト、住友重機械工業 |
| 電源 | パナソニック エナジー、ルネサスエレクトロニクス、ローム、TDK |
| 構造・配線・接続 | ミネベアミツミ、THK、ヒーハイスト、日本航空電子工業、NOK |
同じ企業が複数領域にまたがるため、各領域の社数を単純に合計してはいけません。
重複を除いた今回のコア候補が17社です。
そして、「国内部品だけでヒューマノイドを構成できるのか」という疑問については、興味深い公開事例があります。
KyoHA(京都ヒューマノイドアソシエーション)が2026年4月に公表した検証機「SEIMEI」は、構成部品から完成品に至るまで全て国産で実施したとされています。
設計着手から組み立て完了までは約4カ月でした。
つまり、少なくとも試作・検証機レベルでは、「日本国内の供給網だけでヒューマノイドを構成する」という考え方はすでに実物で示されています。
ただしSEIMEIの詳細なサプライヤー別BOMが公開されているわけではないため、「本記事の17社がSEIMEIへ採用された」と解釈することはできません。
人型ロボットのBOMは5領域で考えると分かりやすい
この記事を読んだ方におすすめの市場調査レポート
日本の産業用電源市場2027-2030
ヒューマノイドは数千点規模まで部品を細分化できます。
そこで営業・調達の判断では、最初からネジ1本まで数えるより、「どの機能にコストが発生するか」で大分類した方が分かりやすくなります。
McKinseyはヒューマノイドの主要ハードウェアを5領域に分け、BOMコストの目安を次のように整理しています。
| BOM領域 | BOMコストの目安 | 主な部品 |
|---|---|---|
| 駆動 | 40~60% | モーター、減速機、ベアリング、ボールねじ、センサー、ドライバ |
| 知覚 | 10~20% | カメラ、IMU、力覚、トルク、触覚、位置センサー |
| 演算・制御 | 10~15% | MPU、MCU、AI処理、モーター制御、通信 |
| 構造 | 5~10% | フレーム、関節機構、軸受、直動部品 |
| 電池 | 5~10% | セル、モジュール、BMS、保護回路 |
この5領域だけで総コストの85~90%程度を占め、残りに冷却、ハーネスなどが入るという分析です。
この数字は特定製品の確定原価ではなく市場分析上の目安ですが、どこに部品商機が集中するのかを見るには有効です。
特に注目すべきなのが駆動です。
人型ロボットは車輪で走るだけのロボットと違い、肩、肘、手首、指、腰、膝、足首など多数の関節を制御する必要があります。
1台増えるたびに「駆動部品が1個増える」のではなく、複数十軸分の需要が発生する可能性があります。
知覚:ロボットの「目・耳・皮膚」を支える日本企業
フィジカルAIでは、AIが賢いだけでは十分ではありません。
周囲の物体、人、床、接触、力、姿勢を正確に認識できなければ、現実世界では動けないからです。
ミネベアミツミ
ミネベアミツミは、6軸力覚センサー、1軸トルクセンサー、MEMS力覚センサーなどをヒューマノイド関連製品として公式に紹介しています。
同社のロボットハンドでは、ひずみセンサーによって硬い物と柔らかい物を判別する構成も公開されています。
単なるセンサー会社ではなく、ベアリング、モーター、半導体、コネクタまで横断できる点が特徴です。
TDK
TDKは2026年7月、LG InnotekとフィジカルAI分野で戦略提携し、ヒューマノイド向け次世代ビジョンセンサーモジュール、触覚センサーモジュールの開発を進めると発表しました。
TDK自身がセンサーをロボットの「目」や「皮膚」に相当する技術として位置づけています。
今後ヒューマノイドが工場から店舗、物流、家庭へ広がる場合、単一センサーよりも複数センサーを組み合わせるマルチセンシングの価値が高まると考えられます。
村田製作所
村田製作所はKyoHAの設立メンバーで、同団体の公式資料ではロボティクスを含む先端技術領域への取り組みが説明されています。
ただし今回確認した公開資料だけでは、特定の村田製品が特定ヒューマノイドへ採用されたことまでは確認できません。
そのため本記事では「知覚・電子デバイス系の供給候補」とし、実採用とは分けて扱います。
ルネサスエレクトロニクス
ルネサスはヒューマノイド専用のソリューションページを設けています。
ビジョン、自律制御、多軸モーター制御、センサー、リアルタイム通信などをシステムレベルで提案しており、知覚と制御の両方にまたがります。
ここから分かるのは、フィジカルAIでは「センサー単品」だけを売る市場ではなくなっていく可能性があることです。
センシング
↓
信号処理
↓
認識
↓
判断
↓
モーター制御
までつながるほど、顧客にとって統合作業が減ります。
演算・制御:頭脳そのものよりリアルタイム制御に商機がある
人型ロボットの「演算」というとGPUや生成AIモデルが注目されやすいですが、実機には別の演算も大量に必要です。
たとえば腕を上げるだけでも、モーター位置、速度、トルク、接触、姿勢などを短時間で処理し続けなければなりません。
ルネサス
ルネサスはヒューマノイド向けにMPU、MCU、モーター制御、ビジョンAI、パワーデバイスなどをまとめて提案しています。
同社公式ページでは「数十の関節」にわたる協調制御についても説明しています。
国内半導体企業にとっては、巨大AIモデルを学習するGPUと真正面から競う以外にも、
モーター制御MCU
エッジAI
センサー処理
産業通信
機能安全
電源制御
といった領域があります。
ローム
ロームはKyoHAへの参画を2026年1月に発表しました。
同社はパワー半導体だけでなく、ゲートドライバ、モータドライバ、PMICなどを通じて高出力・高機能なヒューマノイド開発に協力するとしています。
これは重要です。
人型ロボットでは「頭脳用の半導体」だけでなく、「数十個のモーターを効率よく動かす半導体」にも大きな搭載機会があります。
ヒューマノイドの半導体市場を見るときは、AIプロセッサだけを見ない方がよいでしょう。
駆動:BOM金額が最も大きく、日本企業が集中する領域
今回の17社の中で、最も企業が集中したのが駆動です。
これは偶然ではありません。
McKinseyの分析では、アクチュエータ関連がヒューマノイドBOMの40~60%を占めるとされています。
アクチュエータをさらに分解すると、
減速機
モーター
ベアリング
ボールねじ
位置センサー
力・トルクセンサー
ドライバ
筐体・機械加工部品
などになります。
ここは日本の精密機械、モーター、軸受、減速機産業と非常に接点が多い領域です。
ハーモニック・ドライブ・システムズ
ミネベアミツミはCES 2026向け発表で、ハーモニック・ドライブ・システムズと共同開発した高トルク・マイクロアクチュエータを公開しています。
ロボットハンドの指のような小型関節では、小型、軽量、高トルクを同時に実現することが重要です。
ナブテスコ
ナブテスコは2025年12月、小型精密減速機「RVmini」シリーズと「Monocrank」シリーズを発表しました。
同社は、協働ロボットやヒューマノイドロボットへの用途拡大によって小型減速機需要が高まっていると明記しています。
Nidec
Nidecは「ヒューマノイドを支えるNidecの総合力」という専用ページを公開しています。
モーター単品だけでなく、減速機、センサー、レンズ、モジュールまで含めた一括最適化を提案しています。
ここでも単品からモジュールへの変化が見えます。
ミネベアミツミ
ミネベアミツミはヒューマノイド向けにベアリング、ボールねじ、フレームレスモーター、力覚センサー、半導体、コネクタなど非常に広い製品群を持っています。
同社が公開しているロボットハンドの数字は、部品点数の増え方を考えるうえで分かりやすい例です。
CES展示機に関する2026年2月のIR資料では、ハンド1台あたりベアリング107個、センサー5個、アクチュエータ11個とされています。
一方、5月の資料ではベアリングを片手30~100個、ボディをハンド除き120~200個としています。
現在の製品紹介ページではハンド1つに小径ベアリング85個、アクチュエータ11個との説明もあります。
数字が異なるのは、公開時期や試作仕様、集計範囲が同一ではないためと考えるのが適切です。
ここから分かるのは、「人型ロボット1台にはベアリングが何個入る」と固定値で扱うべきではないということです。
設計が変わればBOMも変わります。
NSK
NSKは2026年9月の技術資料で、ベアリングとボールねじの技術を活用し、Delta Electronicsとロボット関節用回転アクチュエータおよび直動アクチュエータを開発したと説明しています。
小型・軽量、高バックドライバビリティ、機電一体化をヒューマノイド向けの重要要件として挙げています。
THK
THKは2026年10月、AIRoAの国産汎用ロボット開発コンペティションで、セミヒューマノイド試作機の評価を通過しました。
試作機は28軸で、同社は今後LMガイドなどの機械要素技術を生かす方針を示しています。
直動機構を採用する設計が増えれば、LMガイド、ボールねじ、ローラー、直動アクチュエータなどにも需要が波及します。
マブチモーター、カヤバ、ヒーハイスト、住友重機械工業
KyoHAにはマブチモーター、カヤバ、ヒーハイスト、住友重機械工業も参画しています。
マブチモーターは小型DCモーター。
カヤバは振動制御・パワー制御と油圧。
ヒーハイストは直動機器や球面軸受で、ロボット関節への採用実績も公表されています。
住友重機械工業はサイクロ減速機、ギヤモーター、アクチュエータを持ち、KyoHA資料ではヒューマノイド向け減速機・アクチュエータの研究開発を進めていると説明されています。
ここまで見ると、「ヒューマノイド関連企業」を完成品メーカーだけで検索すると、日本企業の強みをかなり見落とすことが分かります。
完成品より一段下の関節、駆動、軸受、直動機構に企業が集まっています。
電源:電池だけでなくBMS・PMIC・受動部品まで需要が広がる
人型ロボットはケーブルにつないだまま動かす用途だけではありません。
自律移動するにはバッテリーを搭載し、限られた重量・容積の中で稼働時間、瞬間出力、安全性を両立させる必要があります。
パナソニック エナジー
パナソニック エナジーは2026年10月の解説で、フィジカルAIを電池技術の新しい活躍領域として挙げています。
ヒューマノイドでは、長時間稼働のための容量、複雑な動きに対応する出力、人の近くで使用するための安全性が同時に必要になると説明しています。
2026年9月に開設した電池研究開発拠点の発表でも、将来の電池用途としてヒューマノイドロボットを挙げています。
ただし、特定ヒューマノイドへの電池供給が確認されたという意味ではありません。
将来用途として企業自身が明示している段階です。
ルネサス、ローム、TDK
電源部はセルだけでは完成しません。
BMS
MOSFET
ゲートドライバ
PMIC
電池保護IC
電流検出
DC/DC
MLCCなどの受動部品
が必要になります。
ルネサスはヒューマノイド向けにMOSFETやGaNを含む電源ソリューションを提示しています。
ロームもKyoHAへの参画でパワー半導体、ゲートドライバ、PMICなどを明示しています。
したがって、「ロボット電源市場=電池メーカーの市場」と見るのは狭すぎます。
バッテリーから各関節へ電力を届け、変換し、保護するまでが1つのサプライチェーンです。
構造・配線・接続:目立たないが量産では外せない領域
人型ロボットの記事では、AI、モーター、減速機が目立ちます。
しかし量産では、
コネクタ
FPC
ハーネス
シール
軸受
直動部品
精密加工品
筐体
放熱部品
も必要です。
日本航空電子工業
日本航空電子工業はKyoHAに参画しており、公式紹介ではコネクタ、インターフェース・ソリューションなどをロボティクス分野へ展開する方針を示しています。
ヒューマノイドでは関節が動くため、単に電気が流れればよいわけではありません。
省スペース、振動、屈曲、着脱性、高速通信などを考慮した接続が必要になります。
NOK
NOKもKyoHAに参加しています。
同社はシール製品に加え、FPCを主要事業の一つとして持ち、産業用ロボットなどへの製品提供を公表しています。
可動部が多いロボットでは、固定された基板同士を接続する機器とは異なる配線設計が必要になります。
このため「ロボット1台」を見る場合でも、コネクタやFPCを完成品BOMから外して考えるべきではありません。
BOMに配置できた国内17社を一覧で見る
今回の調査で中核BOM候補として整理した17社をまとめます。
| 企業 | 主領域 | 公開情報で確認できる主な関連領域 | 本記事での位置づけ |
|---|---|---|---|
| ハーモニック・ドライブ・システムズ | 駆動 | 小型減速機、マイクロアクチュエータ共同開発 | A |
| ナブテスコ | 駆動 | 小型精密減速機 | A |
| Nidec | 駆動 | モーター、減速機、センサー、統合モジュール | A |
| ミネベアミツミ | 知覚・駆動・接続 | ベアリング、モーター、センサー、ボールねじ、コネクタ | A |
| NSK | 駆動 | 回転・直動アクチュエータ | A |
| THK | 駆動・構造 | LMガイド、機械要素、セミヒューマノイド開発 | A |
| マブチモーター | 駆動 | 小型DCモーター、KyoHA参画 | B |
| カヤバ | 駆動 | 油圧、パワー制御、KyoHA参画 | B |
| ヒーハイスト | 駆動・構造 | 球面軸受、直動機器 | B |
| 住友重機械工業 | 駆動 | 減速機、ギヤモーター、アクチュエータ | A |
| TDK | 知覚・電源 | センサー、触覚・ビジョン関連、電子部品 | A |
| 村田製作所 | 知覚・電子部品 | ロボティクス先端技術、KyoHA参画 | B |
| ルネサスエレクトロニクス | 知覚・演算・電源 | MCU、MPU、AI、モーター制御、パワー | A |
| ローム | 制御・電源 | パワー半導体、モータドライバ、PMIC | A |
| パナソニック エナジー | 電源 | リチウムイオン電池、フィジカルAI向け開発 | A |
| 日本航空電子工業 | 接続 | コネクタ、インターフェース | B |
| NOK | 配線・構造 | FPC、シール | B |
ここでAは「企業自身がヒューマノイドやフィジカルAIを明示した製品・開発・ソリューションを公表している企業」。
Bは「ヒューマノイド開発プロジェクトへの参画と関連部品領域は確認できるが、特定部品の実採用までは公開されていない企業」としました。
したがって、この表は採用実績ランキングではありません。
「どの国内企業をBOM候補として調査すべきか」の入口として使う表です。
1台17社では終わらない。部品点数で見ると需要が何倍にも増える
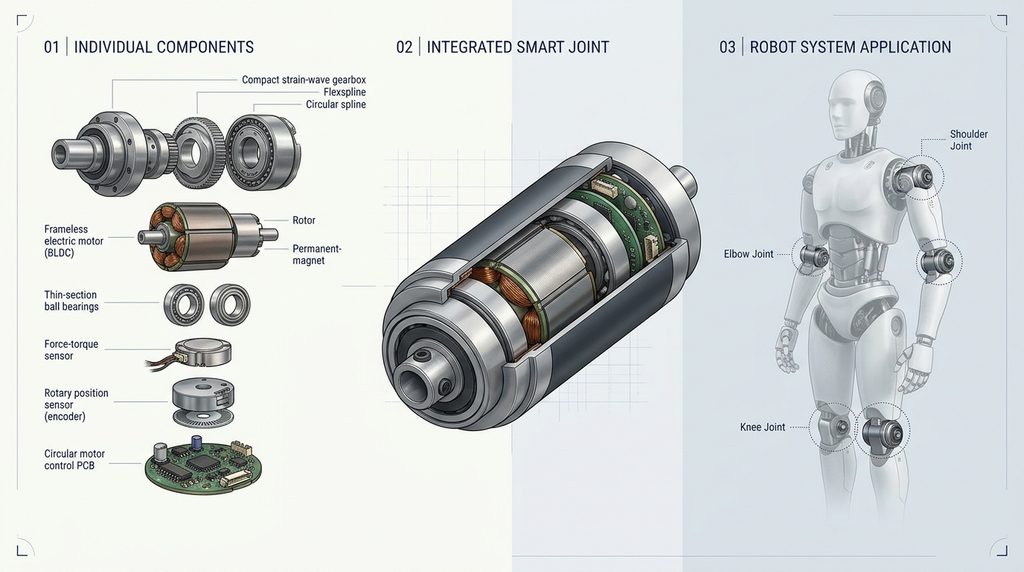
ヒューマノイドの面白さは、企業数より搭載点数にあります。
例えば1台のロボットに減速機メーカーが1社採用されたとしても、減速機が1個しか売れるとは限りません。
複数の肩関節
肘
手首
指
腰
膝
足首
へ同じカテゴリーの部品が繰り返し搭載されます。
ミネベアミツミの公開例では、ハンドだけで11個のアクチュエータを使う試作例があります。
つまり需要を考えるときは、
ロボット生産台数
×
1台当たり関節数
×
関節当たり部品数
という考え方が必要になります。
例えばアクチュエータが増えれば、その内側で、
モーター
減速機
ベアリング
位置センサー
力覚・トルクセンサー
モータドライバ
コネクタ
配線
機械加工品
まで同時に需要が増えます。
人型ロボット市場を見る場合、「ロボット市場が何台になるか」だけでは不十分です。
「1台に何個入るのか」を掛ける必要があります。
市場が伸びると何が売れるのか
サプライチェーンを因果関係で見ると、次のようになります。
| 市場変化 | 次に増えるもの | 波及する製品 |
|---|---|---|
| ヒューマノイド台数増加 | 関節数 | アクチュエータ |
| アクチュエータ増加 | 駆動部品 | 減速機、モーター、ベアリング |
| 高度な動作 | センシング | 力覚、トルク、位置、IMU |
| 多軸化 | 制御回路 | MCU、ドライバ、電源半導体 |
| 長時間自律稼働 | 電源 | 電池、BMS、PMIC |
| 多関節化 | 接続 | コネクタ、FPC、ハーネス |
| 高出力・小型化 | 熱問題 | ファン、TIM、放熱部品 |
| 量産化 | 製造工程 | 加工、組立、検査、治具、自動化設備 |
この最後の「量産化」が重要です。
ヒューマノイド本体を作っていない会社でも、
精密切削
研削
熱処理
表面処理
射出成形
プレス
FPC
ハーネス
基板実装
治具
測定
耐久試験
自動組立
などで供給網に入れる可能性があります。
今回17社に限定したのは、こうした二次・三次サプライヤーまで数えると範囲が際限なく広がるためです。
実際の産業としての参加企業数は、17社で終わるものではありません。
日本企業の次の勝負は「部品」から「モジュール」へ
日本企業が部品を作れることと、ヒューマノイド産業で大きな付加価値を取れることは同じではありません。
McKinseyも、日本の供給網はヒューマノイドに必要なほぼ全ての部品を供給できる一方、今後は単品部品から統合モジュールやサブシステムへの移行が重要になると分析しています。
代表例が「スマートジョイント」です。
モーター
減速機
ベアリング
位置センサー
力覚センサー
演算
通信
異常監視
を1つの関節モジュールとして供給する考え方です。
完成品メーカーから見れば、部品を8社から集めて組み合わせるより、検証済みの関節モジュールを購入できる方が開発期間を短縮できます。
ここに日本の機械部品メーカー、センサーメーカー、半導体メーカーが連携する意味があります。
日本企業にとって重要なのは、
「減速機の世界シェアを守る」
だけではありません。
減速機の前後を取り込み、
部品
↓
アクチュエータ
↓
スマートジョイント
↓
サブシステム
へ上がれるかが、今後の付加価値を左右する可能性があります。
営業担当者は完成品メーカーだけを追わない
ヒューマノイド市場へ参入したい企業が最初に考えがちなのは、
「人型ロボットメーカーを探して営業する」
という方法です。
しかし、部品によっては完成品メーカーより一段下の企業の方が近い顧客になります。
減速機・ベアリング・精密加工会社
営業先候補は、
アクチュエータメーカー
関節モジュールメーカー
ロボットハンドメーカー
直動アクチュエータメーカー
です。
半導体・電子部品会社
営業先候補は、
モーター制御基板メーカー
サーボメーカー
BMSメーカー
電源メーカー
センサーモジュールメーカー
ロボット制御基板メーカー
まで広げるべきです。
コネクタ・FPC・ハーネス会社
完成品OEMだけでなく、
関節ユニット
ハンド
バッテリーモジュール
制御ユニット
を設計している会社を探す方が仕様決定に近い場合があります。
つまり営業リストは「ヒューマノイド企業一覧」だけでは不足します。
必要なのは、
完成品
↓
モジュール
↓
部品
↓
加工・材料
↓
製造設備
まで逆算した営業先リストです。
調達担当者は価格だけでなく6項目を見る
ヒューマノイド部品を調達する場合、単純な単価比較だけでは不十分です。
特に確認したいのは次の6項目です。
- 重量当たり出力・トルク
- サイズと重量
- 耐久寿命
- バックドライバビリティや応答性
- 量産能力と調達継続性
- センサー・制御・通信を含めたモジュール対応力
試作では100個調達できれば十分でも、量産が1万台、10万台へ進めば調達条件は変わります。
部品性能だけでなく、
製造能力
品質保証
二次調達先
海外生産
納期
材料確保
変更管理
まで確認する必要があります。
今後確認すべき6つの指標
人型ロボット市場を継続して追うなら、市場規模予測だけを見る必要はありません。
むしろ製造業にとって重要なのは次の指標です。
1. 1台当たりの軸数
軸数が増えれば、モーター、減速機、ベアリング、センサー、制御ICの需要に直接影響します。
2. ハンドの自由度
5本指で人間に近い作業をさせる方向へ進むほど、ハンド内部の部品密度が高まります。
3. 回転アクチュエータと直動アクチュエータの構成
設計方式によって減速機、ボールねじ、ローラースクリューなどの需要が変わります。
4. 電圧と電池方式
24V、48Vなど電源設計が変われば、MOSFET、コンデンサ、BMS、コネクタなどの要求も変化します。
5. 単品調達かモジュール調達か
完成品メーカーが部品を個別調達するのか、スマートジョイントのようなモジュールを購入するのかでサプライチェーンが変わります。
6. 試作から量産へ移る企業数
2026年10月、THKはAIRoAの国産汎用ロボット開発で次の改良機フェーズへ進んでおり、条件を満たした企業は量産体制構築へ進む計画が示されています。
今後は「新しいヒューマノイドが発表された」というニュースより、「何台作るか」「どこで量産するか」「誰がモジュールを供給するか」を追う方が営業には有効です。
FAQ
人型ロボット1台には本当に17社の日本企業が入るのですか?
17社は特定機種の実採用企業数ではありません。
2026年10月時点の企業公式情報をもとに、ヒューマノイドBOMの中核領域へ配置できる国内企業を本記事独自の基準で重複除外した数です。
日本企業だけで人型ロボットは作れますか?
少なくとも試作機では実例があります。
KyoHAは2026年4月に、検証機SEIMEIについて「構成部品から完成品に至るまで、すべてを国産で実施」と公表しています。
ただし量産コスト、AI計算基盤、全ての材料や製造装置まで完全に国内調達できるという意味ではありません。
日本企業が最も強い部品はどこですか?
今回の企業数と公開情報を見る限り、特に厚いのは駆動系です。
減速機、モーター、ベアリング、ボールねじ、直動機構などに複数の国内企業があります。
ヒューマノイドで最も金額が大きい部品は何ですか?
個別機種によって異なりますが、McKinseyの分析ではアクチュエータ関連がBOMコストの40~60%を占めるとされています。
そのため駆動系は特に大きな市場になり得ます。
中小企業にもヒューマノイド関連の商機はありますか?
あります。
完成品やAIを作れなくても、精密加工、研削、表面処理、熱処理、配線、基板実装、治具、検査、自動組立などへ需要が波及する可能性があります。
重要なのは「ロボットメーカーに何を売るか」だけでなく、アクチュエータやセンサーモジュールなど二次サプライヤーの工程を見ることです。
営業先はヒューマノイドメーカーを探せばよいですか?
それだけでは不足します。
部品によってはアクチュエータ、ロボットハンド、BMS、センサーモジュール、制御基板メーカーの方が直接の仕様決定者になる可能性があります。
日本企業に今後不足するものは何ですか?
高性能な単品部品だけでなく、それらを組み合わせたモジュール化とソフトウェア統合が重要になります。
McKinseyも日本企業に対し、単品部品からスマートジョイントや知覚・制御サブシステムへ移る機会を指摘しています。
まとめ
人型ロボット1台をBOMに分解すると、日本企業の商機は完成品メーカーだけでは見えません。
今回、公開一次情報を中心に確認した範囲では、知覚、演算・制御、駆動、電源、構造・接続の中核領域へ少なくとも17社の国内企業を配置できました。
特に重要なのは次の4点です。
- 最も企業が厚いのは減速機、モーター、軸受などの駆動領域
- 1社採用されるだけでも、多関節化によって1台当たり複数個の需要が生まれる
- 電池、半導体、コネクタ、FPCなどにも需要が連鎖する
- 今後は単品部品からアクチュエータ、スマートジョイントなどのモジュール化が重要になる
日本の部品供給網は、ヒューマノイドに必要な部品のほぼ全体をカバーできる潜在力があるとの分析もあります。
そのため自社で最初に確認したいのは、
「ヒューマノイドを作れるか」
ではありません。
「自社の製品・加工・材料・設備が、17社のどこへつながるのか」
です。
減速機メーカーへ売れるのか。
アクチュエータメーカーなのか。
センサーモジュールなのか。
電池・BMSなのか。
ロボット量産設備なのか。
この1段下まで分解すると、フィジカルAIはニュースではなく営業市場として見え始めます。
フィジカルAIの「知覚→頭脳→駆動→電源→素材」をさらに詳しく分解し、日本が強い部品、弱い部品、代替されにくい領域、調達リスクまで確認したい方向けに、39ページの調査レポートを用意しています。
フィジカルAIで日本が「勝つ部品・負ける部品」完全レポート(PDF)
また、ヒューマノイドやフィジカルAIを「供給する側」だけでなく、「自社工場の人手不足をどの業務からAI・自動化で減らすか」という導入側から検討したい場合は、製造業サプライチェーン研究所ストアの以下の資料が今回の記事とつながります。
100業務を営業、調達、品質、外観検査、生産計画、物流、設備保全などに分け、AI・RPA・画像認識・センサーなどの使い分けとROI試算まで整理しています。

コメント