
AIデータセンターの次のボトルネックとして注目されているのが「データをどう移動させるか」です。
GPUやXPUの演算性能を高めても、チップ間やラック間で大量のデータを十分な速度と電力効率で移動できなければ、システム全体の性能を引き出せません。
そこで注目されているのがCPO、Co-Packaged Opticsです。
CPOは光通信部品をスイッチASICなどの近くへ実装し、高速電気配線の距離を短くする技術です。
製造業にとって重要なのは「CPO市場が伸びるか」だけではありません。
光エンジン、レーザー、ファイバー、コネクタ、光学部品、接着材料、放熱材料、実装、アライメント、検査まで分解すると、CPOは新しい部品・材料・製造設備市場として見ることができます。
本記事では、CPOを完成品ではなく製造業のサプライチェーンとして分解します。
CPOとは何か
CPOはCo-Packaged Opticsの略です。
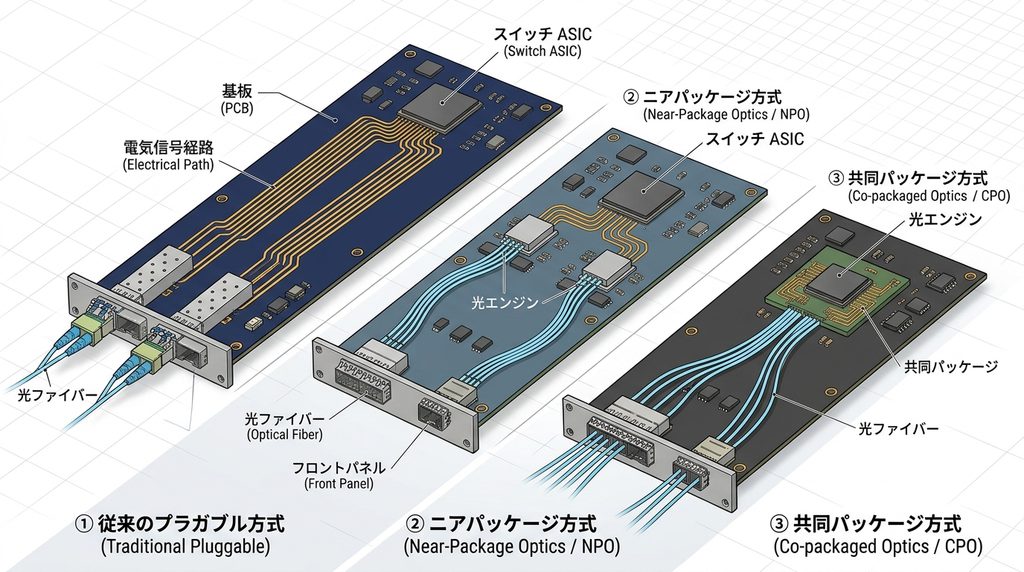
従来のデータセンター用ネットワーク機器では、スイッチASICで処理された高速電気信号をプリント基板上でフロントパネルまで送り、そこでプラガブル光トランシーバーによって光信号へ変換する方式が一般的です。
CPOでは、この光電変換機能をスイッチASICのすぐ近くへ移します。
高速な電気信号が基板上を長距離移動する区間を短縮し、できるだけ早い段階で光へ変換する考え方です。
NVIDIAはSpectrum-X Ethernet Photonicsで、シリコンフォトニクスをスイッチASICの近くへ統合するCPO方式を採用しています。
NVIDIAによれば、従来のプラガブル方式と比較して電力効率やネットワーク信頼性を改善できるとしています。
ただし、ここで注意したいのは、
CPO=シリコンフォトニクス
ではないことです。
シリコンフォトニクスは、シリコンを利用して光を導波・変調するための技術です。
CPOは光エンジンなどをASIC近傍へ配置する「実装アーキテクチャ」です。
両者は密接に関係しますが、同じ意味ではありません。
なぜAIデータセンターでCPOが必要になるのか
この記事を読んだ方におすすめの市場調査レポート
背景には、AIクラスター内の通信量の増加があります。
大量のGPUやXPUを接続するほど、ネットワーク側には、
高速化
高密度化
低遅延化
低消費電力化
信頼性向上
が同時に求められます。
電気信号は高速になるほど伝送損失や信号品質の問題が大きくなります。
そのため信号補正用の回路やDSPなどが必要になり、それ自体が電力と発熱を増やします。
光電変換位置をASICへ近づければ、高速電気信号が移動する距離を短縮できます。
つまりCPOの本質は、
GPUが高速化する
↓
GPU同士の通信量が増える
↓
ネットワーク帯域が増える
↓
高速電気配線の損失・消費電力が問題になる
↓
光電変換位置をASICへ近づける
という流れです。
これは単なる光通信技術の進歩ではありません。
AIコンピューティングそのものの拡張性に関係する技術です。
プラガブル・NPO・CPOは何が違うのか
光電変換部をどこへ置くかによって、構成は変わります。
| 方式 | 光電変換位置 | 特徴 |
|---|---|---|
| プラガブル | フロントパネル | 交換しやすく既存エコシステムが大きい |
| NPO | ASICパッケージ近傍 | 電気配線を短くしながら交換性を残しやすい |
| CPO | ASICと同一パッケージまたは極めて近接 | 高密度・低消費電力化を狙いやすい |
重要なのは「将来すべてCPOになる」と単純化しないことです。
MarvellもAIネットワークの接続方法として銅線、AOC、LPO、NPO、CPOなど複数方式を整理しており、距離、電力、帯域、交換性などによって使い分けられる構造を示しています。
したがってCPO市場を見る場合、
プラガブルが消える
ではなく、
どの領域からCPOへ移行するか
を見る必要があります。
2026年、CPOは研究だけを見る段階ではなくなった
CPOについて数年前の情報だけを見ると、「将来有望な技術」という説明になりがちです。
しかし2026年には状況が変わっています。
NVIDIAは2026年5月、Vera Rubinプラットフォーム向けSpectrum-X Ethernet Photonicsについて、CPOを使った製品が量産段階に入ったと発表しました。
BroadcomもOFC 2026で102.4Tbps Ethernet switch with CPOを公開しています。
Marvellも2026年9月、102.4Tbps、200G/laneのシリコンフォトニクスを用いたCPOプラットフォームを披露しています。
さらにTSMCは、シリコンフォトニクスと電気制御チップを統合するCOUPE技術を開発しており、同社の2025年年次報告では2026年の量産を見込むとしています。
つまり現在は、
研究
↓
試作
↓
量産技術確立
↓
特定用途で製品投入
↓
供給能力拡大
へ移り始めている段階と見る方が実態に近くなります。
CPOをBOMに分解すると市場の見え方が変わる
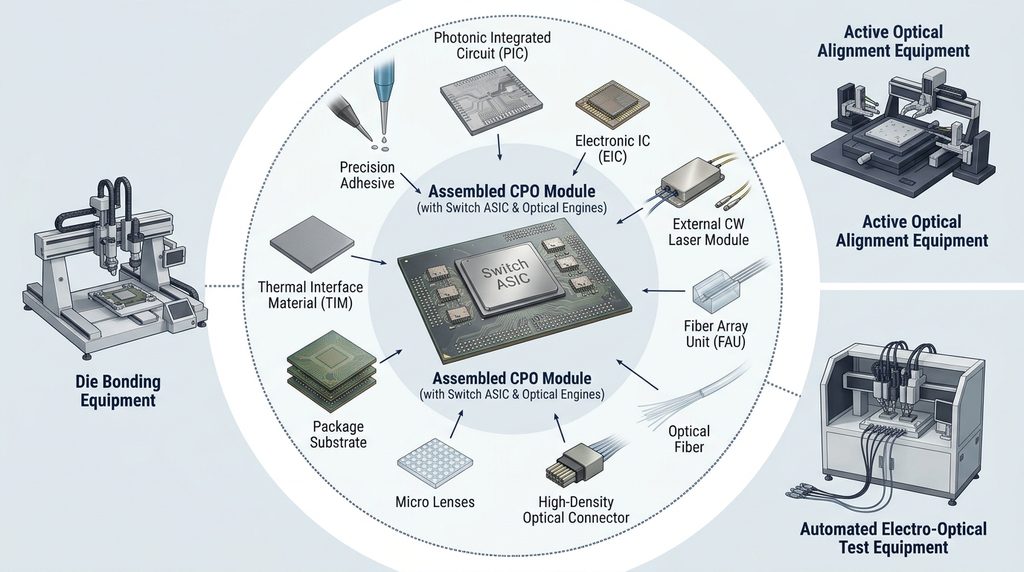
製造業がCPOを見る場合、CPOスイッチを一つの完成品として見てはいけません。
大まかに分解すると、次のような構成要素があります。
| 層 | 主な製品・技術 |
|---|---|
| 演算・スイッチ | Switch ASIC、XPU |
| 光電変換 | Optical Engine、PIC、EIC |
| 光源 | CW Laser、ELS |
| 光接続 | FAU、Fiber、Optical Connector |
| 光学 | Lens、Prism、Micro Optics |
| パッケージ | Interposer、Package Substrate |
| 実装材料 | Adhesive、Underfill、TIM |
| 実装 | Die Bonding、Optical Attach |
| 調整 | Active Alignment |
| 検査 | Optical Test、Electrical Test |
| システム | Fiber Management、Cooling、Chassis |
NVIDIAが公開しているCPOエコシステムも、この構造をよく表しています。
同社はTSMC、SPIL、レーザー関連企業、ファイバー・コネクタ企業、システム組立企業など複数のパートナーとの協業を公開しています。
つまりCPOは、
半導体メーカーだけの市場
ではありません。
光学メーカー
材料メーカー
接着剤メーカー
精密実装メーカー
設備メーカー
検査装置メーカー
コネクタメーカー
ファイバー関連企業
受託製造企業
まで広がるサプライチェーンです。
CPO量産で重要になるのは「作れるか」より「量産できるか」
試作品を1個作ることと、CPOを安定して量産することは別問題です。
量産では、
光結合の位置ずれ
光学特性のばらつき
温度による特性変化
実装後の再作業性
検査時間
歩留まり
トレーサビリティ
などが重要になります。
NVIDIAはSpectrum-X Ethernet Photonicsで、着脱可能な光接続構造やリフロー対応光エンジン、組立前テストなど、量産を意識した設計を説明しています。
ここから重要なことが分かります。
CPO市場が拡大したとき、単にPICやレーザー需要だけを見るのでは不十分です。
量産工程そのものに需要が発生します。
需要が生まれやすい領域1 光・電気検査
CPOでは光と電気が一体化するため、テストは重要な量産工程になります。
ウェハ段階。
ダイ段階。
光エンジン段階。
パッケージ段階。
完成システム段階。
どこで何を検査するかによって歩留まりと製造コストが変わります。
アドバンテストは2026年のSEMICON Westで、V93000を使ったシリコンフォトニクス/CPO向け量産テストソリューションを展示しています。
CPO量産が増えるほど、
ATE
光プローブ
光源
受光器
測定器
ハンドラー
治具
校正
データ解析
といった周辺需要が生まれる可能性があります。
需要が生まれやすい領域2 Active Alignment
光通信では、単に部品を所定位置へ置けば終わりとは限りません。
光源、導波路、ファイバー、レンズなどの位置がずれると光結合効率が低下します。
そのため実際に光を通しながら位置を調整するActive Alignmentが重要になります。
しかも量産では、
一軸ずつ調整する
ではなく、
複数チャンネルを短時間で調整する
ことが重要になります。
ここでは、
高精度ステージ
画像処理
モーション制御
光パワー測定
ディスペンサー
接着・UV硬化
治具
自動搬送
まで設備需要が広がります。
精密機械メーカーやFAメーカーにとっても見る価値のある工程です。
需要が生まれやすい領域3 レーザーと外部光源
CPOでは光源をどこへ置くかも重要な設計テーマです。
高温になるASIC周辺からレーザーを離し、外部レーザーとして配置する方式もあります。
その場合、
レーザーダイ
光源モジュール
ファイバー
コネクタ
放熱
電源
制御
などが一つのサブシステムになります。
NVIDIAは2026年3月、CoherentおよびLumentumとそれぞれ先端光技術・レーザー関連の複数年契約を発表しました。
両社へのNVIDIAによる投資額はそれぞれ20億ドルと発表されています。
これはAIデータセンターの光接続を考えるうえで、レーザー供給能力そのものが戦略的重要性を持ち始めていることを示しています。
需要が生まれやすい領域4 FAU・光コネクタ・ファイバー
CPOになっても光ファイバーがなくなるわけではありません。
むしろ光エンジンから大量の光信号を高密度で外部へ引き出す必要があります。
ここで必要になるのが、
FAU
高密度光コネクタ
Fiber Array
Fiber Shuffle
Fiber Management
です。
特に量産では、
低損失
高密度
着脱性
位置精度
汚染対策
自動組立性
が重要になります。
単にコネクタの性能だけではなく、「量産設備で扱える構造か」という視点も必要です。
需要が生まれやすい領域5 接着・封止・TIM
光学部品や光エンジンを高精度で固定するには材料も必要です。
接着剤の場合、
低収縮
低アウトガス
耐熱性
耐湿性
光学特性
硬化条件
など複数条件が関係します。
またASIC、EIC、PIC、レーザーなどを高密度に統合するほど熱設計も重要になります。
したがって、
接着剤
アンダーフィル
封止材料
TIM
放熱部材
はCPOの周辺市場として確認したい領域です。
ただし、どの材料がどのCPO製品へ実際に採用されているかは個別設計によって異なります。
「CPO市場が伸びればすべての接着剤やTIM需要が増える」と一般化してはいけません。
CPO主要企業は役割で整理すると分かりやすい
企業名を並べるだけでは営業には使えません。
サプライチェーン上の役割で見ることが重要です。
| 分野 | 企業例 | 主な位置づけ |
|---|---|---|
| AI・ネットワーク | NVIDIA | CPOスイッチ・AIネットワーク |
| Switch/CPO | Broadcom | Ethernet Switch・CPO |
| Connectivity | Marvell | Optical Interconnect・CPO |
| Foundry・先端実装 | TSMC | Silicon Photonics・COUPE |
| OSAT | SPIL | Packaging・Assembly・Test |
| Laser・Optics | Coherent | Laser・Optical Components |
| Laser | Lumentum | Advanced Laser |
| Test | Advantest | SiPh・CPO量産テスト |
この表から分かるのは、営業先が最終CPOメーカーだけではないことです。
自社製品が、
半導体工程に使われるのか。
光学実装に使われるのか。
後工程に使われるのか。
最終組立に使われるのか。
検査に使われるのか。
によって営業先は大きく変わります。
日本企業にもCPO周辺の機会はある
CPOをNVIDIAやBroadcomだけの市場と考える必要はありません。
日本でも関連技術の開発・供給が進んでいます。
アドバンテストは前述の通り、シリコンフォトニクスとCPO向け量産テストを展開しています。
三菱電機はAIデータセンター向け高速光通信で使われる200Gbps EMLチップを量産しており、2029年度までに2025年度比で生産能力を3倍超へ増やす計画を公表しています。
さらに2026年10月には東京科学大学、横浜国立大学、産業技術総合研究所などの研究チームが、CPOへの応用を想定した200Gb/sシリコン光変調技術を発表しました。
日本企業を見る場合も、
CPO完成品メーカー
だけを探すのではなく、
光源
光学部品
ファイバー
コネクタ
材料
パッケージ
実装設備
精密位置決め
検査装置
まで広げて見る必要があります。
自社商材によって営業先は変わる
CPO関連へ参入するときに最初に行うべきなのは「CPOメーカー一覧を作ること」ではありません。
自社製品がどの工程へ入るかを決めることです。
| 自社商材 | 最初に調べる営業先 |
|---|---|
| 光学部品 | Optical Engine、PIC、光モジュールメーカー |
| 接着剤 | Optical Engine、OSAT、実装企業 |
| TIM | ASIC、CPOパッケージ、システムメーカー |
| FAU・コネクタ | Optical Engine、Switch、光モジュールメーカー |
| 精密ステージ | Active Alignment設備メーカー |
| 検査治具 | OSAT、テストハウス、光モジュールメーカー |
| 光学検査装置 | SiPh、PIC、Optical Engineメーカー |
| ダイボンダー関連 | Advanced Packaging、OSAT |
| 商社 | 材料・治具・クリーニング・光接続・検査消耗品 |
ここで「NVIDIAへ直接営業する」だけを考えると営業先をかなり狭めます。
実際には、
仕様決定者
部品メーカー
設備メーカー
受託製造企業
量産工場
のそれぞれが購買に関係します。
営業開始のタイミングは「市場規模」より量産トリガーを見る
CPO関連営業で確認したいのは、市場調査会社の市場規模だけではありません。
重要なのは実際の量産トリガーです。
たとえば、
製品発表
サンプル出荷
量産開始
新工場
設備投資
生産能力増強
OSAT参画
第二ソース採用
光エンジン能力増強
量産テスト導入
などです。
2026年10月21日にはNVIDIAがAIインフラの供給能力拡張を発表し、SPILがCPO向け光エンジン能力を2027年半ばまでに15倍へ増強する計画も明らかにしています。
このような情報は市場規模の数字より、設備メーカーや材料メーカーにとって具体的な営業トリガーになる場合があります。
市場予測を見るだけではなく、
「誰が量産能力を増やしているのか」
を見ることが重要です。
CPOを「何でも伸びる市場」と考えてはいけない
CPOには大きな可能性があります。
一方、すべての光接続が一度にCPOへ移行するわけではありません。
プラガブル。
LPO。
NPO。
CPO。
銅接続。
それぞれに適した距離、コスト、電力、交換性があります。
さらにCPOでは、
歩留まり
光学調整
熱
交換性
検査
コスト
標準化
といった課題があります。
アドバンテストもCPO量産テストについて、光コネクタの標準化などが量産課題の一つであることを示しています。
したがって、
「CPOになるからプラガブル市場はなくなる」
「シリコンフォトニクスならすべてCPOになる」
という見方は避けた方がよいでしょう。
技術ごとの置き換え範囲を見る必要があります。
2027~2030年に確認したい7つの指標
CPO市場の実需を確認するなら、次を追うと判断しやすくなります。
- CPO搭載スイッチの量産台数
- 1.6Tから3.2Tへの光インターフェース移行
- Optical Engineの量産能力
- 外部レーザー・CWレーザーの増産
- OSATのCPO対応能力
- 自動Active Alignment・検査設備の導入
- CPOの適用範囲がSwitchからXPU近傍へ広がるか
市場規模だけでは実際の部品需要は分かりません。
「何台作られるか」
「1台に何個入るか」
「どの工程で何回使用されるか」
まで下げて初めて、自社にとっての市場が見えてきます。
FAQ
CPOとは簡単にいうと何ですか?
高速な光電変換機能をスイッチASICなどの近くへ配置する技術です。
高速電気信号が基板上を移動する距離を短縮し、帯域密度や電力効率の改善を狙います。
CPOとシリコンフォトニクスは同じですか?
同じではありません。
シリコンフォトニクスは光回路をシリコン上へ形成する技術で、CPOは光電変換機能をASIC近傍へ統合する実装方式です。
CPOが普及すると光トランシーバーはなくなりますか?
一律には言えません。
距離、コスト、交換性などによってプラガブル、LPO、NPO、CPOなどが使い分けられる可能性があります。
CPOで最も重要な部品は何ですか?
一つには決められません。
Optical Engine、PIC、EIC、レーザー、FAU、ファイバー、コネクタ、基板、放熱部材など複数の部品が必要です。
設備メーカーにもCPO市場への参入機会がありますか?
あります。
特に高精度実装、Active Alignment、光・電気テスト、ダイボンディング、自動搬送などの量産工程は確認する価値があります。
材料メーカーは何を見ればよいですか?
接着、封止、アンダーフィル、TIMなどが候補になります。
ただし要求仕様は製品構造によって異なるため、実際の量産工程まで確認する必要があります。
日本企業にもCPO関連市場はありますか?
あります。
光デバイス、コネクタ、材料、精密実装、検査、製造装置など、日本企業が強みを持つ周辺領域があります。
CPO市場へ営業するなら最初に何をすべきですか?
自社製品がCPOのどの工程で使用される可能性があるかを特定することです。
その後で、その工程の仕様決定者、部品メーカー、設備メーカー、OSAT、量産工場を調べる方が効率的です。
まとめ
CPOで重要なのは「光通信市場が伸びる」という話だけではありません。
AI演算性能が上がる。
通信量が増える。
高速電気配線がボトルネックになる。
光電変換位置がASICへ近づく。
その結果、
光エンジン
レーザー
光コネクタ
ファイバー
光学部品
パッケージ
実装材料
Active Alignment
光・電気検査
量産設備
へ需要が波及します。
製造業がCPO市場を見るときは、完成品メーカーだけを調べるのではなく、
「自社の製品はCPOのどの工程に入れるのか」
から逆算することが重要です。
CPO市場を企業・部品・設備・営業先までさらに調べたい方へ
製造業サプライチェーン研究所では、
「AIデータセンター光接続・CPO実装サプライチェーン市場白書 2027-2030」
を制作しています。
PDF106ページとExcel企業データを収録し、
CPO
NPO
シリコンフォトニクス
Optical Engine
PIC・EIC
ELS・高出力CWレーザー
FAU・光コネクタ
光導波路
接着剤
TIM
ダイボンド
Active Alignment
光・電気検査
量産設備
主要企業
営業先
仕様決定者
営業開始トリガー
2027~2030年の有望領域
まで整理しています。
市場の概要を知るだけではなく、
「自社は何を作れるのか」
「誰に提案するのか」
「どの工程から参入するのか」
を検討したい方を対象にした法人向け調査資料です。
AIデータセンター光接続・CPO実装サプライチェーン市場白書 2027-2030を見る
製造業・電子部品・半導体分野の市場白書をまとめて確認したい場合は、製造業サプライチェーン研究所の年次白書マガジンもご覧ください。

コメント