
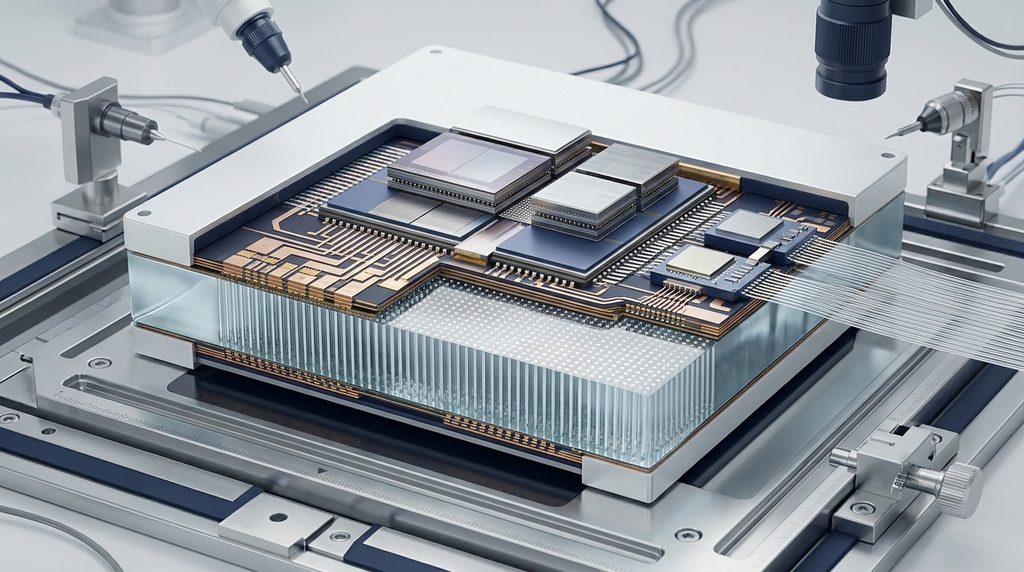
AI半導体市場を見るとき、GPUやHBMだけを追っていると、製造業にとって重要な需要の一部を見落とす可能性があります。
AI向け半導体の高性能化では、チップを作る技術だけでなく、チップ同士を接続する技術、大型パッケージを支える基板、高速通信を光へ置き換える技術、それらを量産するための位置合わせ・検査設備まで重要性が高まっています。
特に確認したいのが、
ハイブリッドボンディング
ガラスコア基板・TGV
シリコンフォトニクス
CPO
高精度位置合わせ・検査
という5つの領域です。
これらを個別の成長市場として見るのではなく、「AI半導体のどのボトルネックを解決する技術なのか」という視点からつなげると、材料、加工、装置、検査、FAまで営業機会が広がって見えてきます。
AI半導体の競争はチップの微細化だけでは説明できなくなっている
AI向けプロセッサの性能を高める方法は、トランジスタを微細化することだけではありません。
複数のダイを組み合わせるチップレット、ロジックとメモリを近づける3D実装、高密度なパッケージ配線、高速な光I/Oなど、半導体の「外側」を含めたシステム設計が重要になっています。
TSMCのSoICは、異なるチップを3次元方向に高密度接続する技術です。
TSMCによると、SoICの接合ピッチはsub-10µmから始まり、3nmチップ積層技術は2025年に量産へ入っています。
さらに2026年5月には、imecとEV Groupが200nmのCuインターコネクトパッドピッチによるWafer-to-Waferハイブリッドボンディングを発表しました。
300mmウェハ全面で40nm未満の接合後オーバーレイを達成したとしています。
つまり、先端実装を見るときは、
半導体チップ
↓
接合
↓
基板
↓
パッケージ
↓
高速I/O
↓
検査
まで広げる必要があります。
先端実装5技術は何の問題を解決するのか
この記事を読んだ方におすすめの市場調査レポート
5技術はすべて同じ目的のために使われるわけではありません。
大きく分けると、次のように整理できます。
| 技術 | 解決しようとしている主な問題 | 製造業側で生まれる需要 |
|---|---|---|
| ハイブリッドボンディング | チップ間接続の高密度化 | CMP、洗浄、接合、位置合わせ、検査 |
| ガラスコア・TGV | 大型・高密度パッケージの寸法安定性と配線 | ガラス、穴加工、めっき、RDL、検査 |
| シリコンフォトニクス | 高速・低電力の光電変換 | PIC、実装、光学部品、測定 |
| CPO | ASIC近傍まで光を近づける | 光エンジン、レーザー、ファイバー、接着、放熱 |
| 高精度位置合わせ・検査 | 光学・接合工程の量産歩留まり | ステージ、画像処理、計測、治具、自動化 |
重要なのは、これらが完全に独立した市場ではないことです。
逆に、すべてのAI半導体が5技術をすべて採用するわけでもありません。
製品アーキテクチャによって必要な組み合わせは変わります。
ハイブリッドボンディング
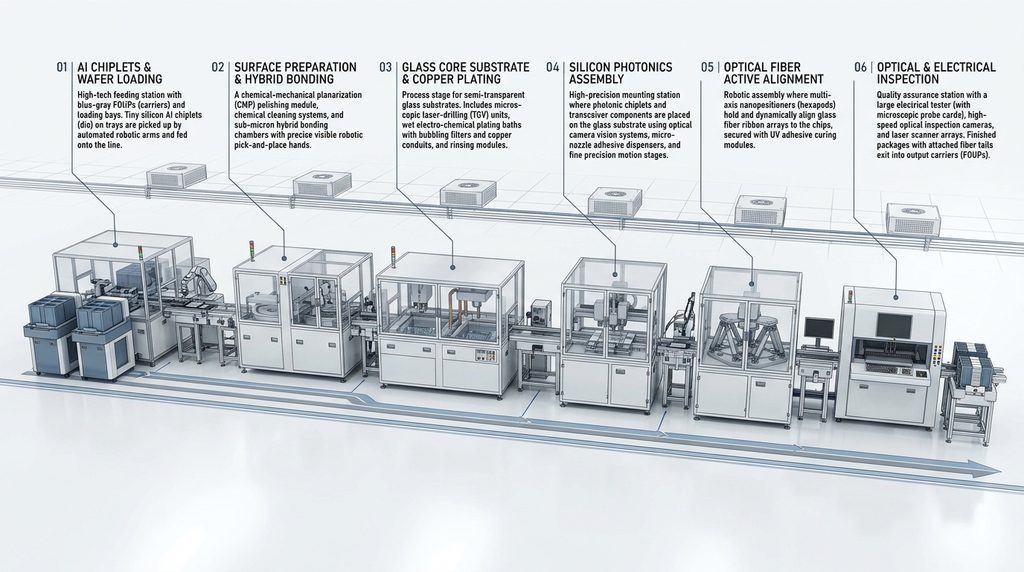
ハイブリッドボンディングは、絶縁膜同士の接合とCu-Cu接続などを組み合わせ、高密度にチップやウェハを接続する技術です。
微細化が進むほど、単に接合装置だけでは量産できません。
CMPによる平坦化。
表面洗浄。
パーティクル管理。
高精度アライメント。
接合。
熱処理。
検査。
といった一連の工程が必要になります。
ここから派生する需要として、
CMPスラリー
洗浄剤
高純度フィルター
薬液流体系
精密保持部品
アライメント計測
接合装置
IR検査
寸法測定
などが考えられます。
ニコンも2026年7月、Wafer-to-Waferボンディング工程などでの重ね合わせ補正を想定したアライメントステーション「Litho Booster 1000」を発表しています。
従来機比で計測精度を約35%、生産性を約10%改善し、2027年1月発売予定としています。
つまり「ボンディング装置市場」だけを見るより、その前後の平坦化、洗浄、測定、検査まで分解した方が製造業には有用です。
ガラスコア基板・TGV
AI向けの大型パッケージでは、基板の大型化、高密度配線、反りなどが課題になります。
ここで注目されている候補の一つがガラスコア基板です。
Intelは以前からガラス基板の研究開発を進めており、2026年7月にはLens Technologyとの戦略的協業を発表しました。
両社はAIやデータセンター向けを含む将来の高性能コンピューティング用途を視野に、ガラス基板ベースの先端パッケージ技術を検討しています。
日本でも、新光電気工業がTGVを備えたガラスコア・ビルドアップ基板を開発しています。
同社の公開情報では、有機コア基板との比較で外周アライメントマーク位置精度のばらつきを約35%低減し、反りを半分以下に抑制したとしています。
TGVに銅を充填した試作基板でも接続信頼性評価を進めています。
ガラスコアを見るときに重要なのは「ガラス材料が売れる」という一点だけではありません。
ガラス
↓
TGV形成
↓
シード層
↓
メタライゼーション
↓
Cuめっき
↓
RDL
↓
切断
↓
検査
という工程があります。
そのため、
レーザー加工
精密穴加工
めっき薬品
表面処理
搬送
保持
研磨
ダイシング
外観検査
電気検査
などにも需要が波及する可能性があります。
シリコンフォトニクス
AIクラスターを拡大すると、演算能力だけでなく「大量のデータをどう移動するか」が問題になります。
そこでシリコンフォトニクスが重要になります。
シリコンフォトニクスは、シリコン上に光導波路や変調器などの光機能を形成し、高速な光通信を実現する技術です。
重要なのは、シリコンフォトニクスのチップが作れれば終わりではないことです。
PICとEICの統合。
レーザーとの接続。
ファイバーとの結合。
接着。
位置合わせ。
光学測定。
電気測定。
熱管理。
などが必要になります。
AGCはSEMICON Taiwan 2026で、TGVガラス基板に加えて、ポリマー・ガラス光導波路やCPO向けプリズム付きマイクロレンズアレイなどを展示しています。
これは、ガラス、光導波路、微細加工、光学部品、先端パッケージが将来的に接近していく可能性を考えるうえで興味深い事例です。
CPO
CPOはCo-Packaged Opticsの略です。
光電変換機能をスイッチASICなどの近くへ配置し、高速電気信号が基板上を長距離移動する区間を短くする考え方です。
2026年にはCPOを「いつか使われる技術」だけで見ることが難しくなりました。
NVIDIAは2026年5月31日、Vera Rubin向けSpectrum-X Ethernet Photonicsが量産へ入ったと発表しています。
CPOを採用したSpectrum-X Ethernet Photonicsは、同社によれば従来のプラガブル方式に対して電力効率などを改善するとしています。
BroadcomもCPOをAIネットワーク向けに展開しており、同社は現在、生産CPOシステムを出荷していると説明しています。
CPOをBOMに分解すると、
Switch ASIC
PIC
EIC
レーザー
光エンジン
FAU
光ファイバー
光コネクタ
レンズ
接着剤
アンダーフィル
TIM
放熱部品
などに分かれます。
さらにそれらを量産するために、
ダイ実装
光学実装
位置合わせ
接着
硬化
光学検査
電気検査
が必要です。
したがってCPOは、光通信メーカーだけを対象にした市場ではありません。
高精度位置合わせ・検査
先端実装で見落とされやすいのが、「量産するための工程」です。
研究室で1個作れることと、工場で高い歩留まりを維持しながら大量生産できることは別です。
特に光学実装では、
光を入れる
↓
受光量を測る
↓
位置を動かす
↓
最大結合位置を探す
↓
固定する
↓
再度測定する
といったActive Alignmentが必要になる場合があります。
必要になる設備・部品として、
高精度ステージ
モーションコントローラー
画像認識
光源
パワーメーター
ディスペンサー
UV硬化装置
治具
自動搬送
などがあります。
また、アドバンテストはSEMICON West 2026で、シリコンフォトニクスおよびCPOデバイスの量産テストに対応するV93000関連ソリューションを展示しています。
先端半導体市場を見るとき、「どのチップが売れるか」だけでなく、「そのチップを量産するために検査回数がどれだけ増えるか」という視点も必要です。
市場を見るなら「3つのボトルネック」に分ける
先端実装を理解するとき、5技術を暗記する必要はありません。
大きく3つに分類すると分かりやすくなります。
1.チップ同士をどう高密度に接続するか
ここでは、
ハイブリッドボンディング
2.5D・3D実装
チップレット
などが関係します。
2.大型パッケージの信号と電力をどう運ぶか
ここでは、
パッケージ基板
インターポーザー
ガラスコア
TGV
RDL
などが関係します。
3.大量のデータを低電力でどう外へ出すか
ここでは、
シリコンフォトニクス
光エンジン
CPO
ファイバー
などが関係します。
そして3領域すべてに、
加工
位置合わせ
洗浄
接着
計測
検査
自動化
が横断的に必要になります。
製造業にとっては、ここが重要です。
最先端半導体の回路設計ができなくても、製造工程側から参入できる可能性があるからです。
何が売れるのかを製造工程から逆算する
市場調査で「AI半導体市場は成長する」という数字を見ても、それだけでは営業先は決まりません。
自社商材へ落とすには、
市場
↓
製品
↓
工程
↓
課題
↓
必要機能
↓
商材
まで分解します。
例えばハイブリッドボンディングなら、
接続ピッチが微細になる
↓
表面の平坦性や清浄度要求が上がる
↓
CMP・洗浄管理が重要になる
↓
スラリー・薬液・フィルター・流体系にも要求が波及する
という見方ができます。
ガラスコアなら、
パッケージが大型化する
↓
寸法安定性・反り対策が重要になる
↓
ガラスコアが候補になる
↓
TGV加工・Cu形成・RDL・切断・検査が必要になる
となります。
CPOなら、
ネットワーク帯域が増える
↓
高速電気配線の電力・損失が問題になる
↓
光電変換をASICへ近づける
↓
PIC・レーザー・FAU・ファイバーが増える
↓
高精度実装・位置合わせ・検査が必要になる
という構造です。
市場規模より、この因果関係を理解した方が営業テーマを探しやすくなります。
2026年の公開情報から見える量産化の変化
2026年に確認できる公開情報を並べると、興味深い変化が見えます。
TSMCはSoICによる3D積層を量産へ展開。
imecとEV Groupは200nmピッチのWafer-to-Waferハイブリッドボンディングを実証。
IntelとLens Technologyはガラス基板を用いた先端パッケージで協業。
新光電気工業はTGVを備えたガラスコア・ビルドアップ基板を開発。
NVIDIAはCPOを採用するSpectrum-X Ethernet Photonicsを量産段階へ移行。
アドバンテストはシリコンフォトニクス・CPOの量産テストへ対応。
個々の技術の普及速度には差があります。
ただし、「研究テーマ」だけで見ていた先端実装が、設備、量産、検査、サプライチェーンの話へ移っていることは確認できます。
日本企業にも参入余地がある理由
先端半導体という言葉から、EUV露光装置や最先端ファウンドリーを想像すると、参入できる企業は極端に少なく見えます。
しかし工程へ分解すると違います。
例えば、
精密加工
ガラス加工
レーザー加工
めっき
表面処理
研磨
洗浄
高純度流体制御
画像処理
光学部品
精密ステージ
計測
接着
検査
FA
など、日本企業が既存産業で持っている技術との接点が見えてきます。
JETROが報じたIMAPS 2026でも、日本から材料、基板、実装装置、化学材料、半導体パッケージ関連企業が参加しています。
参入のポイントは「半導体向け製品を新しくゼロから作る」と決めつけないことです。
既存製品について、
精度
清浄度
耐薬品性
アウトガス
耐熱性
位置再現性
パーティクル
トレーサビリティ
などの要求仕様を見直し、半導体工程へ転用できないか検討する方が現実的な場合があります。
営業先は「半導体メーカー」だけを探してはいけない
先端実装への営業で最も注意したいのは、最終製品メーカーだけを営業先にしないことです。
例えば材料メーカーなら、仕様決定に関係する相手は、
デバイスメーカー
ファウンドリー
OSAT
基板メーカー
装置メーカー
研究機関
など複数存在する可能性があります。
装置部品なら、
装置メーカー
サブシステムメーカー
保守会社
なども候補になります。
したがって営業先を探す場合は、
誰が最終製品を売るか
ではなく、
誰がその部品・材料の仕様を決めるのか
を確認します。
同じCPO市場でも、レーザーを売る企業と精密ステージを売る企業では営業先が異なります。
会社名だけを集めた営業リストより、
自社商材
×
対象工程
×
要求仕様
×
仕様決定者
で整理した方が使いやすくなります。
2027~2030年を見るときに確認したい指標
先端実装は成長期待が大きい一方、将来予測をそのまま事実として扱うべきではありません。
今後は次の指標を継続して確認する必要があります。
| 確認項目 | 見る理由 |
|---|---|
| 実際の量産開始 | 研究発表と量産を区別する |
| 採用製品 | どの用途から導入されるか確認する |
| 工場・設備投資 | 装置・部品需要の先行指標になる |
| 歩留まり | 技術が量産可能かを見る |
| 接続ピッチ | 装置・計測要求の変化を見る |
| パッケージサイズ | 基板・反り・検査需要を見る |
| 光I/O帯域 | CPO移行の必要性を見る |
| 検査時間 | 量産設備需要を判断する |
| サプライヤー増加 | エコシステム形成を確認する |
「市場規模がいくらになるか」という数字だけで判断しないことが重要です。
装置メーカーなら設備導入時期。
材料メーカーなら認定開始時期。
部品メーカーなら装置設計時期。
によって、営業を始めるべきタイミングが変わります。
FAQ
Q1.ハイブリッドボンディング市場が伸びれば接合装置だけが伸びるのでしょうか
いいえ。
CMP、洗浄、表面処理、位置合わせ、計測、検査など複数工程が必要になるため、周辺装置・材料・部品にも需要が発生する可能性があります。
Q2.ガラスコア基板は有機基板をすべて置き換えますか
現時点でそのように断定することはできません。
用途、コスト、量産性、信頼性などによって使い分けられる可能性があり、実際の採用状況を継続して確認する必要があります。
Q3.TGVとは何ですか
TGVはThrough Glass Viaの略で、ガラスを貫通する電気接続用のビアです。
穴形成だけでなく、その後のメタライゼーション、Cu形成、RDL、検査まで含めて量産工程を考える必要があります。
Q4.シリコンフォトニクスとCPOは同じものですか
同じではありません。
シリコンフォトニクスは光機能を実現する技術で、CPOは光学機能をASICなどの近くへ配置する実装アーキテクチャです。
両者は密接に関係しますが、意味は異なります。
Q5.中小製造業でも先端実装へ参入できますか
可能性はありますが、どの企業でも簡単に参入できるわけではありません。
自社の加工精度、清浄度、品質保証、トレーサビリティ、供給能力などと対象工程の要求仕様を比較する必要があります。
Q6.先端半導体の営業先は半導体メーカーですか
半導体メーカーだけとは限りません。
OSAT、基板メーカー、装置メーカー、材料メーカー、光学メーカーなど、商材によって仕様決定者は変わります。
Q7.2027~2030年で最も注目すべきことは何ですか
市場予測値そのものより、「試作から量産へ移った技術が何か」を確認することです。
量産開始、設備導入、歩留まり、採用製品、サプライヤー構成を見ることで、実際の商機に近づけます。
まとめ
AI半導体市場では、チップそのものだけを見ていては製造業の営業機会を十分に捉えられません。
確認しておきたいのは次の5点です。
- ハイブリッドボンディングで高密度接続工程が増える
- ガラスコア・TGVでは加工、めっき、RDL、検査まで市場が広がる
- シリコンフォトニクスでは光学実装と量産検査が重要になる
- CPOでは光部品だけでなく実装・接着・放熱・ファイバーまで需要が広がる
- 高精度位置合わせ・検査は、これらを量産へ移すための共通工程になる
自社の事業機会を探す場合は、
「AI半導体市場は何兆円になるか」
から考えるより、
「自社製品はどの製造工程の、どの問題を解決できるか」
から逆算した方が具体的です。
市場
↓
技術
↓
工程
↓
課題
↓
商材
↓
仕様決定者
↓
営業先
まで落とすことで、先端半導体市場が自社と関係する市場なのか判断しやすくなります。
さらに詳しく調べたい方へ
ハイブリッドボンディング、ガラスコア基板・TGV、シリコンフォトニクス、CPO、光ファイバー高精度位置合わせを個別に調べると、それぞれの市場は見えてきます。
一方で、先端半導体へ新規参入する場合には、5分野を横断して、
どの工程がつながっているのか
どの設備が必要なのか
どの材料・部品に需要が波及するのか
どの企業が関係しているのか
自社技術をどこへ当てられるのか
まで確認した方が全体像をつかみやすくなります。
製造業サプライチェーン研究所ストアでは、この5分野をまとめた「先端半導体・先端実装5点セット 2027-2030」を用意しています。
収録されているのは、
ハイブリッドボンディング市場調査
ガラスコア基板・TGV市場調査
シリコンフォトニクス実装設備市場調査
CPO向け光ファイバー高精度位置合わせ市場調査
AIデータセンター光接続・CPO市場調査
の5資料です。
単品合計249,000円に対し、現在の商品ページ上のセット価格は209,160円(税込)です。
CPOだけではなく、AIデータセンターの液冷、電力、AIサーバー部品までまとめて確認したい場合は「AIデータセンター完全版8点セット 2027-2030」も選択肢になります。
その他の製造業向け市場調査レポート・実務資料は、製造業サプライチェーン研究所ストアから確認できます。

コメント