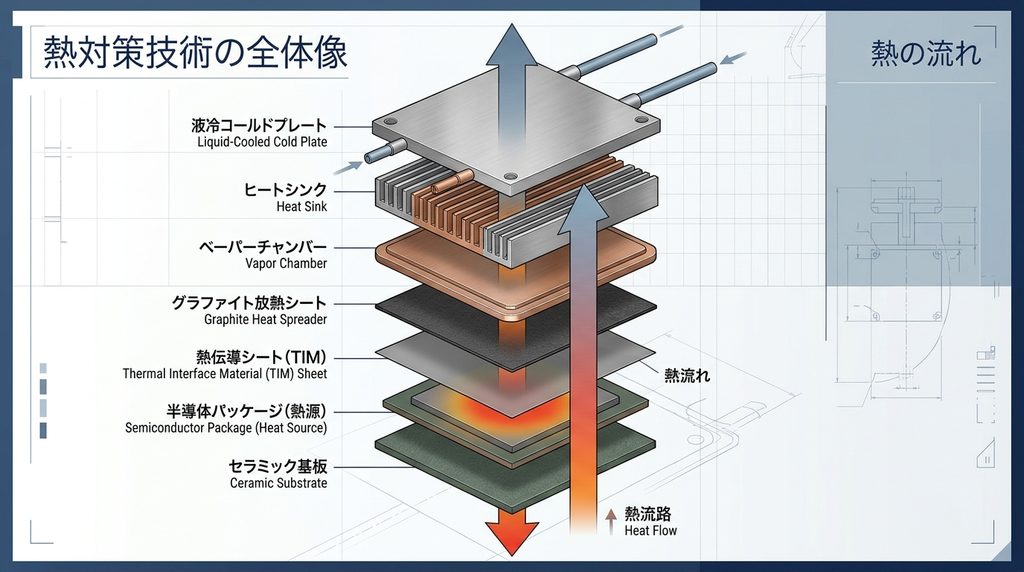
放熱材料市場とは、半導体や電子部品から発生した熱を、別の部材や外部へ効率よく移動させるために使われる材料・部品の市場です。
代表例にはTIM、放熱フィラー、グラファイトシート、放熱基板などがあります。
さらに実際の熱設計では、ヒートシンク、ベーパーチャンバー、コールドプレート、液冷システムまで組み合わせるため、今後の市場を見る場合は「材料だけ」で考えないことが重要です。
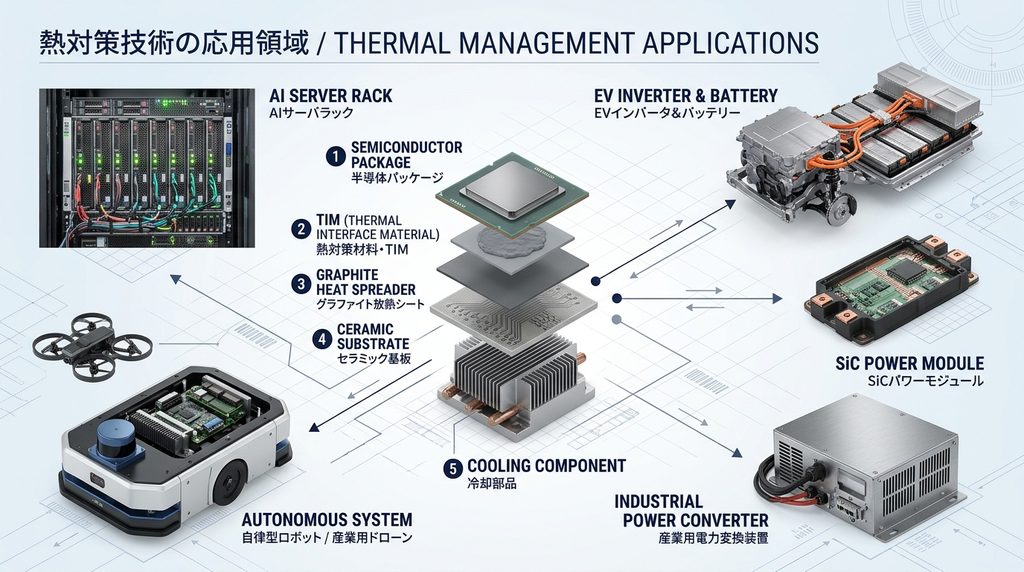
特に2027〜2030年に向けて注目したいのが、AIサーバー、EV、パワー半導体、電源、産業機器です。
共通しているのは、
高性能化
↓
消費電力増加
↓
発熱密度上昇
↓
熱対策の高度化
↓
TIM・放熱材料・冷却部品の高性能化
という流れです。
この記事では、放熱材料の種類だけでなく、市場から材料・部品・用途・営業機会までつなげて整理します。
放熱材料市場とは何を指すのか
この記事を読んだ方におすすめの市場調査レポート
最初に注意したいのは、「放熱材料市場」という言葉の範囲が必ずしも一定ではないことです。
狭い意味では、
TIM
放熱フィラー
グラファイトシート
放熱接着剤
放熱基板
などが放熱材料です。
一方、電子機器全体の熱問題を扱う場合は、
ヒートシンク
ヒートパイプ
ベーパーチャンバー
ファン
コールドプレート
CDU
冷却液
まで含めてサーマルマネジメント市場として扱います。
富士経済の2025年調査では、放熱シート、グリース、ギャップフィラー、放熱接着剤、封止材、金属ベース回路基板、AlN・Si3N4系基板、グラファイト、ベーパーチャンバー、各種放熱フィラーなどが調査対象となっています。
つまり、
「放熱市場が伸びる」
というニュースを見ても、すべての放熱関連製品が同じように伸びるとは限りません。
何が発熱しているか。
どこへ熱を逃がすのか。
絶縁が必要か。
どの程度の隙間があるか。
空冷か液冷か。
ここまで分けて初めて、需要が増える材料を判断できます。
放熱市場が拡大する理由は「高性能化」と「高密度化」
この記事を読んだ方におすすめの市場調査レポート
放熱市場の根本的な需要要因は、電子機器の台数増加だけではありません。
1台あたり、1ラックあたり、1パッケージあたりの発熱量が増えていることが重要です。
富士経済の2025年公開調査では、放熱部材の世界市場は今後も拡大し、2035年に1兆380億円になると予測されています。
サーバー向け放熱部材は2035年に1,293億円で2024年比3.9倍、自動車向けは3,330億円で同86.7%増という予測です。
ただし、この数字をそのまま2027〜2030年の売上予測として使用するのは適切ではありません。
重要なのは方向です。
サーバーではAI化。
自動車では電動化と高電圧化。
パワー半導体では高出力・高温動作。
電子機器では小型化と高密度実装。
これらが熱設計を難しくしています。
放熱市場は、
「電子機器の台数」
だけではなく、
「単位面積から何Wの熱を逃がす必要があるか」
で見る必要があります。
放熱市場を6つの領域に分ける
この記事を読んだ方におすすめの市場調査レポート
半導体・電子部品の「これから設備を買う工場」47案件|2026-2028年 設備投資・工場新設データ
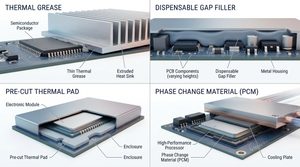
TIM
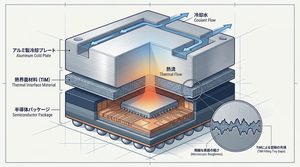
TIMはThermal Interface Materialの略で、発熱体と冷却部品の間にある微細な空隙を埋める材料です。
代表的なものには、
放熱グリース
放熱シート
ギャップフィラー
相変化材料
放熱接着剤
熱硬化型TIM
などがあります。
発熱部品とヒートシンクを直接接触させても、実際の表面には微細な凹凸があります。
そこに空気が残ると熱抵抗が増えるため、TIMによって界面を埋めます。
ここで重要なのは、熱伝導率だけで材料を選べないことです。
実際には、
熱抵抗
BLT、つまり実装後の厚み
柔軟性
圧縮性
絶縁性
接着性
pump-out耐性
リワーク性
塗布性
なども関係します。
AIサーバー向けTIMについては、既存記事「AIサーバーの高発熱化でTIM市場はどう変わる?熱伝導率だけでは選べない7つの条件」で詳しく整理しています。
放熱フィラー
TIMや放熱樹脂は、樹脂だけでは十分な熱伝導性能を得にくいため、熱を伝えやすい無機材料などをフィラーとして配合します。
代表例は、
アルミナ
窒化アルミニウム、AlN
窒化ホウ素、BN
炭素系フィラー
などです。
例えばトクヤマはAlNとBNの放熱フィラーを展開しており、AlNについて高熱伝導性と電気絶縁性を両立する材料として位置付けています。
デンカもBNを放熱材料用フィラーとして展開しており、異方性を抑える球状ナノBNや高熱伝導の塊状BNなどを開発しています。
この市場で重要なのは、
「熱伝導率の高い粉を作れるか」
だけではありません。
樹脂にどれだけ充填できるか。
粘度を上げすぎないか。
粒度分布を制御できるか。
表面処理できるか。
絶縁性を維持できるか。
といったコンパウンド側の性能まで関係します。
したがって放熱市場の拡大は、完成TIMメーカーだけでなく、無機粉体、表面処理、樹脂、混練、分散技術にも波及します。
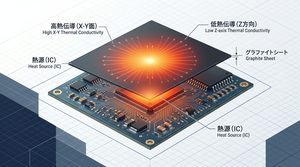
グラファイト・熱拡散材
グラファイト系材料は、熱を単純に厚み方向へ逃がす用途だけでなく、熱を面方向へ広げるヒートスプレッダーとして重要です。
パナソニック インダストリーのPGSグラファイトシートは、熱輸送やサーマルインターフェース用途として展開されています。
レゾナックも、グラファイトフィラーを厚さ方向へ配向した高熱伝導TIMを展開しています。
グラファイト系では「熱伝導率が高い」だけではなく、方向性を見る必要があります。
材料によって、
面方向へ熱を拡散するのが得意
厚み方向へ熱を伝えるのが得意
という違いがあります。
スマートフォンのような薄型機器だけでなく、サーバー、パワー半導体、宇宙機器などへ用途が広がる可能性があります。
セラミック・放熱基板
高電圧・大電流を扱うパワー半導体では、
熱を逃がしたい
一方で、
電気は絶縁したい
という相反する要求があります。
ここで重要になるのが、
AlN
Si3N4
アルミナ
などのセラミックスです。
MARUWAのAlN基板は、25℃における熱伝導率180〜230W/m・Kのグレードが公開されており、放熱基板、半導体基板、パワー抵抗器用基板などを用途としています。
富士経済も、xEVの高出力化や800V化に伴ってAlNや窒化ケイ素系回路基板への需要増加を予想しています。
したがって、
EVが増える
↓
インバーターが増える
↓
パワーモジュールが増える
↓
高電圧・高出力化する
↓
絶縁と放熱を両立する基板への要求が高まる
という需要連鎖で見ることができます。
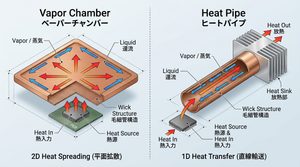
ヒートシンク・ベーパーチャンバー
ヒートシンクは材料というより放熱部品です。
アルミや銅などの熱伝導性を利用しながら表面積を増やし、周囲へ熱を放出します。
さらに局所的な発熱を広い面積へ拡散するため、
ヒートパイプ
ベーパーチャンバー
なども使用されます。
富士経済では、AIサーバー向けで放熱シートとベーパーチャンバーの需要が大きく、AIサーバーのGPUを中心にベーパーチャンバー採用が進むとしています。
この領域では材料だけではなく、
アルミ押出
銅加工
プレス
切削
ろう付け
接合
気密
表面処理
など加工会社にも市場が広がります。
液冷
AIサーバーでは、熱対策の中心がラックレベルへ広がっています。
NVIDIAのGB300 NVL72は72基のBlackwell Ultra GPUと36基のGrace CPUを搭載する完全液冷型ラックスケールシステムです。
NVIDIAのリファレンス資料では、GB300 NVL72ラックの最大電力が142kWとされています。
こうなると、
TIM
↓
コールドプレート
↓
冷却液
↓
配管
↓
マニフォールド
↓
CDU
↓
設備側冷却
という熱経路を一体で考える必要があります。
Open Compute Projectでも、コールドプレートからCDUまでを含む液冷システムについて標準化活動を進めています。
注意したいのは、
「液冷が増えるからTIMがなくなる」
わけではないことです。
富士経済も、液冷になった場合でもコールドプレートとチップ間でTIMが使用されるとしています。
つまり、
空冷から液冷への移行
は、
放熱材料市場の消滅
ではなく、
熱を運ぶ方法と必要部品の組み合わせが変わること
と考えた方がよいでしょう。
2027〜2030年で特に注目したい5用途
この記事を読んだ方におすすめの市場調査レポート
1. AIサーバー・データセンター
最も変化が大きい用途の一つです。
注目したいのはGPU数量だけではありません。
高密度化によって、
高性能TIM
グラファイト
ベーパーチャンバー
コールドプレート
QD
ホース・チューブ
シール
バルブ
温度・流量・圧力センサー
CDU
熱交換器
などまで需要が広がります。
一方で、液冷化が進めば一部の大型ヒートシンクやサーバーファンの構成が変わる可能性があります。
つまりAIサーバーでは、
何が増えるか
だけでなく、
何が液冷へ置き換わるか
を見る必要があります。
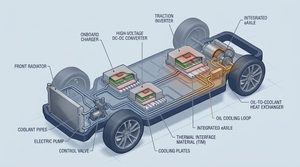
2. EV・インバーター・OBC
EVでは、駆動用電池だけでなく、
インバーター
OBC
DC-DCコンバーター
ECU
eAxle
など複数の熱源があります。
富士経済では、特にインバーター向け放熱部材に注目しており、800V化などによって高放熱・高絶縁基板の需要増加を予想しています。
また、OBCでは高出力化・小型化によって内部構造が複雑化し、ギャップフィラーの需要拡大が見込まれています。
ここでは、
高性能材料だけが伸びる
と考えない方がよいでしょう。
バッテリー向けTIMでは大量使用とコストの影響も大きく、用途によって求める熱伝導率が異なります。
2026年の富士経済調査でも、車載電池用TIMではギャップフィラーが市場の中心であり、セルtoパック構造などを背景に接着性を持つ材料が注目されています。
3. SiC・GaNパワー半導体
SiCやGaNは高効率な電力変換に期待されますが、高性能なチップだけでは製品になりません。
後工程には、
セラミック基板
金属接合基板
ダイアタッチ材
封止材
TIM
ケース
冷却部品
が必要になります。
つまり、
SiC市場が伸びる
↓
SiCチップだけを見る
ではなく、
パワーモジュール
↓
放熱・絶縁
↓
接合
↓
冷却
まで追う必要があります。
既存記事「パワー半導体工場の増設で何が売れる?」では、前工程からセラミック基板・封止・放熱材料までの波及を整理しています。
4. 電源・産業機器
放熱市場はAIとEVだけではありません。
電源装置
インバーター
モーター制御
工作機械
FA
通信設備
再生可能エネルギー向けPCS
などでもパワー半導体や電源回路が使われます。
この市場では、
超高性能材料だけ
ではなく、
価格
長期供給
絶縁
加工性
交換性
信頼性
とのバランスが重要です。
TIM、ヒートシンク、金属基板、セラミック基板、ファン、熱伝導接着剤など、従来型の放熱部品にも継続需要があります。
5. ロボット・ドローン・宇宙など新用途
2027〜2030年を考える場合、AIサーバーとEVだけで終わらせない方がよいでしょう。
信越化学は、今後AIチップの利用先がデータセンターだけでなく、自動運転、自律ロボット、ドローンなどへ広がると説明しています。
これらでは、
高性能
小型
軽量
限られた電力
という条件が重なります。
特にドローンやロボットでは、大型の冷却機構を自由に追加できません。
そのため、
軽量な熱拡散材
高性能TIM
小型ヒートシンク
筐体放熱
などの価値が上がる可能性があります。
宇宙用途ではさらに条件が異なります。
カネカは人工衛星向けに多層グラファイトを使ったサーマルストラップを展開しており、軽量性、柔軟性、低アウトガスなどを特徴としています。
これは「熱伝導率が高い材料なら何でもよい」わけではない典型例です。
日本企業はどこに強みを持つのか
この記事を読んだ方におすすめの市場調査レポート
公開情報だけを見ても、日本企業は放熱市場の複数階層に存在しています。
信越化学はAI半導体向けTIMを明確に事業対象としており、チップの反りや発熱位置の変化まで考慮した材料設計の必要性を説明しています。
つまり放熱市場では、
材料を作れる会社
だけでなく、
用途ごとに材料を調整できる会社
の価値が高くなる可能性があります。
営業では「放熱材料」を売ろうとしない
この記事を読んだ方におすすめの市場調査レポート
製造業の営業で重要なのは、
「放熱材料を扱っています」
から始めないことです。
先に確認したいのは熱源です。
例えば、
AIサーバーGPUなのか。
パワーモジュールなのか。
OBCなのか。
電源なのか。
モーター制御なのか。
熱源が分かったら、
熱をどこへ逃がしているか
を確認します。
そこから、
熱源
↓
TIM
↓
ヒートスプレッダー
↓
ヒートシンクまたはコールドプレート
↓
空気または冷却液
という熱経路を作ります。
この中で問題になっている場所を探します。
例えば、
接触界面が問題
→ TIM
面内の熱拡散が問題
→ グラファイト
絶縁と放熱の両立
→ セラミック・絶縁放熱基板
外気へ逃がしたい
→ ヒートシンク・ファン
高熱流束を処理したい
→ ベーパーチャンバー・液冷
という整理ができます。
材料商社であっても、
TIM
フィラー
接着剤
樹脂
グラファイト
セラミック
冷却液
まで商材を横展開できる可能性があります。
加工会社なら、
ヒートシンク
コールドプレート
筐体
マニフォールド
継手
治具
へ接点を広げられます。
放熱市場で営業先を探す場合は、
「放熱メーカー一覧」
を探すより、
熱源
↓
冷却方式
↓
部品
↓
材料
↓
仕様決定者
の順番で調べる方が実務に使いやすくなります。
2027〜2030年に確認すべき指標
この記事を読んだ方におすすめの市場調査レポート
今後の市場を判断する場合、単純な市場規模予測だけでは不十分です。
特に確認したいのは次の変化です。
2027〜2030年の放熱市場では、
市場規模が何%伸びるか
だけではなく、
冷却方式が変わる瞬間
を追う方が営業機会を見つけやすいと考えられます。
例えばAIサーバーでは、
空冷
↓
ハイブリッド冷却
↓
Direct-to-Chip液冷
と変われば、必要になるBOMも変わります。
ここに新しいサプライヤーが入る余地が生まれます。
放熱材料・冷却部品市場をさらに調べたい方へ
この記事を読んだ方におすすめの市場調査レポート
環境・取引先調査・補助金対応資料セット
この記事では、放熱市場全体を、
TIM
グラファイト
放熱フィラー
セラミック
ヒートシンク
ベーパーチャンバー
液冷
まで俯瞰しました。
実際に営業や新規事業で使う場合は、次に、
どの企業が作っているか
国内外の企業はどこか
どの市場へ参入できるか
どこを営業先候補にするか
まで落とす必要があります。
製造業サプライチェーン研究所では、
「電子機器の放熱材料・冷却部品市場2027-2030」
として、PDF147ページ+Excelデータに、
AIデータセンター
液冷
TIM
ヒートシンク
グラファイト
ベーパーチャンバー
EV
パワー半導体
企業情報
サプライチェーン
営業候補
などを整理しています。
無料記事で市場全体を確認し、実際の企業・案件・営業先まで調査する段階で活用してください。
FAQ
この記事を読んだ方におすすめの市場調査レポート
放熱材料とTIMは同じものですか?
同じではありません。
TIMは放熱材料の一部であり、発熱体と冷却部品の界面で熱抵抗を下げる役割を持ちます。
放熱市場にはグラファイト、セラミック基板、フィラーなどTIM以外の材料もあります。
熱伝導率が高い材料を選べば放熱性能は上がりますか?
必ずしもそうではありません。
実際の性能には材料の厚み、接触熱抵抗、圧縮性、表面への追従性なども影響します。
液冷になるとTIMは不要になりますか?
基本的にはそうではありません。
Direct-to-Chip液冷でも、半導体パッケージとコールドプレートの間でTIMが使われる構成があります。富士経済も液冷後のTIM需要継続を予測しています。
AIサーバーで最も注目すべき放熱材料は何ですか?
一種類には絞れません。
高性能TIM、グラファイト系材料、ベーパーチャンバーなどに加え、液冷化ではコールドプレート、冷却液、シール、配管など別市場も重要になります。
EVではどの放熱材料が増えますか?
用途によって異なります。
バッテリーではギャップフィラーや放熱接着剤、インバーターでは高放熱・高絶縁基板やTIMなどが重要です。
AlNとBNは何に使われますか?
どちらも高熱伝導性と電気絶縁性を活かせる材料です。
AlNは基板やフィラー、BNは主に放熱フィラーなどに使われています。
中小製造業でも放熱市場へ参入できますか?
可能性はあります。
完成したTIMや冷却装置を作らなくても、金属加工、樹脂加工、接合、表面処理、シール、配管、センサー、治具など、サプライチェーンを分解すると接点は広がります。
まとめ
この記事を読んだ方におすすめの市場調査レポート
放熱材料市場を見るときに重要なのは、「熱伝導率の高い材料が伸びる」と単純化しないことです。
覚えておきたいポイントは5つです。
- 放熱市場はTIMだけではなく、フィラー、グラファイト、セラミック、冷却部品までつながっている。
- AIサーバーでは高発熱化と液冷化が同時に進み、TIMを含む熱経路全体の重要性が増している。
- EV・パワー半導体では、放熱と電気絶縁を両立する材料・基板が重要になる。
- 2027〜2030年は市場規模だけでなく、空冷から液冷、低電圧から高電圧など「方式が変わる場所」を追う。
- 営業では商品から考えず、「熱源→冷却方式→部品→材料→仕様決定者」の順番で市場を分解する。
自社で次に確認すべきなのは、
「自社が放熱材料を持っているか」
ではありません。
現在の加工技術、材料、部品、商流が、
どの熱源の、どの熱経路へ入れるか
を確認することです。
そこまで整理すると、放熱市場を単なる成長市場ではなく、具体的な営業候補として見ることができます。

コメント