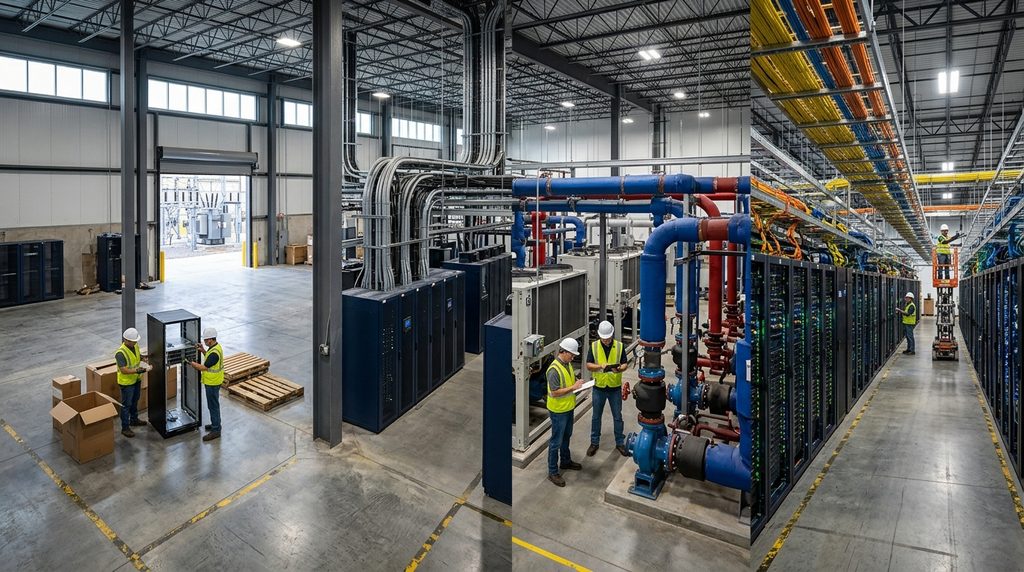
AIへの設備投資が大きく減速した場合でも、データセンター関連の需要が一斉にゼロになるわけではありません。
影響を受けやすいのは、新規GPU、AIサーバー、新設データホールなど「新しい計算能力を増やすための投資」です。
一方、一度稼働したデータセンターでは、電力供給、冷却、通信、監視、保守を止めることができません。
したがってAI投資の調整局面では、「AI関連かどうか」ではなく、「新設能力に連動する需要なのか、稼働済み設備に連動する需要なのか」を分けて見る必要があります。
2026年10月時点では、AIバブルの崩壊を既成事実として扱う状況ではありません。
IEAは2026年の大手データセンター事業者による設備投資を7000億ドル超と見込んでおり、Schneider Electricも2026年第3四半期のデータセンター向け需要について3桁成長を報告しています。 IEA
この記事では、あえて「投資が急減したら」というストレスシナリオから、残る設備需要を逆算します。
AIバブル崩壊を一つの状態として考えない
この記事を読んだ方におすすめの市場調査レポート
AIバブル崩壊という言葉だけでは、製造業の需要予測には使えません。
少なくとも4段階に分ける必要があります。
| 段階 | 起きること | 設備需要への影響 |
|---|---|---|
| 1 | AI関連株の株価調整 | 実需への影響は限定的 |
| 2 | GPU・サーバー発注減速 | 半導体・基板・サーバー部品へ波及 |
| 3 | データセンター新設延期 | 受変電・冷却・建設にも波及 |
| 4 | 稼働率低下・拠点整理 | 電力・冷却・通信にも影響 |
最も注意すべきなのは、
「株価が下がった」
というニュースと、
「設備投資が止まった」
を同じものとして扱わないことです。
金融市場は将来を先回りして動きます。
一方、すでに建設契約が進んでいる施設、設備が発注済みの案件、稼働済みデータセンターは簡単には止まりません。
逆に、まだ構想段階で電力接続も資金調達も固まっていない大型案件は、大きな投資調整が起きれば延期される可能性があります。
IEAも、データセンターの系統接続待ちには重複・投機的な案件が含まれており、実際の電力需要がいつ、どこまで立ち上がるかには不確実性があるとしています。 IEA
つまり、
AIバブル崩壊
↓
すべてのデータセンター需要が消える
とは考えない方がよいのです。
需要が残るかは「設備の種類」と「案件ステージ」で決まる
この記事を読んだ方におすすめの市場調査レポート
設備需要の強さを見るときは、2つの軸を使うと整理しやすくなります。
1つ目は、
「何に使われる設備か」
です。
もう1つは、
「案件がどこまで進んでいるか」
です。
例えば同じ変圧器でも、
構想段階のデータセンター向け
と、
すでに建設中で受電時期が決まっているデータセンター向け
では、キャンセルリスクが違います。
さらに、
稼働済みデータセンターで交換するUPS
となれば、AIサーバーの年間出荷台数とはかなり違う需要になります。
設備需要を4種類へ分ける
今回の記事では設備需要を次のように分類します。
| 分類 | 例 | AI投資減速への感応度 |
|---|---|---|
| サーバー出荷依存型 | GPU、HBM、サーバーPCB | 高い |
| 新設容量依存型 | 新設変圧器、UPS、CDU、ラック | 中~高 |
| 稼働設備依存型 | 電力供給、既設冷却、通信 | 中~低 |
| 保守・交換依存型 | 点検、フィルター、電池、センサー | 低い |
ここで重要なのは、
「データセンター関連製品」
を一括りにしないことです。
同じ液冷市場でも、
新しいデータホールへCDUを10台導入する需要
と、
稼働済みCDUのポンプ、フィルター、冷却液、水質管理を維持する需要
は別市場です。
AI投資減速時の設備需要耐久度マップ
この記事を読んだ方におすすめの市場調査レポート
環境・取引先調査・補助金対応資料セット
今回の分析を一覧にすると、次のようになります。
| 設備・部品 | 新設投資減速の影響 | 稼働後に残る需要 | 相対的な残りやすさ |
|---|---|---|---|
| GPU・AIアクセラレータ | 大 | 小 | 低 |
| HBM・AIサーバー基板 | 大 | 小 | 低 |
| 新設ラック | 大 | 小 | 低~中 |
| 新設CDU・コールドプレート | 中~大 | 中 | 中 |
| 光スイッチ・高速光部品 | 中~大 | 中 | 中 |
| 変圧器・受変電設備 | 中 | 大 | 中~高 |
| UPS・PDU・バスウェイ | 中 | 大 | 高 |
| 既設冷却設備 | 小~中 | 大 | 高 |
| ポンプ・バルブ・フィルター | 小~中 | 大 | 高 |
| センサー・漏液監視 | 小~中 | 大 | 高 |
| 保守・点検 | 小 | 大 | 非常に高 |
| 交換部品 | 小 | 大 | 非常に高 |
これは市場規模予測ではありません。
設備がどの需要に結び付いているかを基にした相対評価です。
深刻な景気後退ならすべてのカテゴリーが影響を受ける可能性があります。
それでも、
「新規計算能力を増やす設備」
より、
「すでに稼働している設備を止めないための需要」
の方が一般に残りやすいと考えられます。
電力設備は比較的需要が残りやすい
この記事を読んだ方におすすめの市場調査レポート
AIデータセンターをサーバー市場としてだけ見ると、本質を見誤ります。
データセンターは巨大な電力需要家でもあります。
IEAは2026~2030年の米国電力需要増加の約半分をデータセンターが占めると予測しており、世界では系統投資そのものの拡大が課題になっています。 IEA
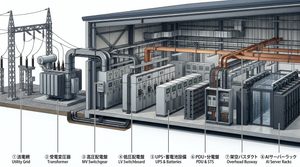
電力設備には、
受変電設備
↓
変圧器
↓
開閉装置
↓
UPS
↓
蓄電池
↓
PDU
↓
バスウェイ
↓
ラック電源
という複数の段階があります。
AIサーバーの追加導入が止まれば、新設設備の増加速度は当然下がります。
しかし、既存データセンターが動いている限り、
電力を送る
↓
電圧を変える
↓
停電時にバックアップする
↓
ラックまで安全に配電する
という機能はなくなりません。
ただし「電力設備だから安全」とは限らない
注意したいのは、計画段階の新設案件です。
IEAは2026年10月、接続申請されたデータセンター容量が実需を大きく上回る地域があり、需要を過大評価すると未利用・低利用の系統投資が生じるリスクを指摘しました。 IEA
つまり、
計画だけ存在するデータセンター向け変圧器
と、
すでに受電・稼働しているデータセンター向けUPS保守
を同じ需要として扱ってはいけません。
日本企業でも電源設備への投資が進んでいる
三菱電機は2026年の事業戦略で、データセンター向け次世代電源システムとしてDC800Vへの対応を示し、UPS、蓄電池、電力変換などを事業領域として挙げています。 三菱電機 オフィシャルサイト
富士電機も、受変電設備からUPSまでを含むデータセンター向け施設・電源システム事業の拡大を公表しています。 富士電機
ここから読み取れるのは、
「AI半導体企業だけがデータセンター市場ではない」
ということです。
電源メーカー、盤メーカー、電力変換装置メーカー、電池、バスバー、ケーブル、制御機器まで市場が広がります。
冷却需要は「新設」と「運転・保守」で分かれる
この記事を読んだ方におすすめの市場調査レポート
冷却はAI投資減速時に、影響が二極化しやすい分野です。
新しい高密度GPUラックが増えなければ、
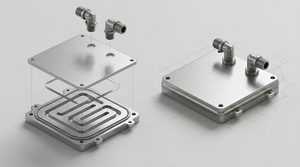
新設コールドプレート
新設CDU
新設マニホールド
新設QD
新規ラック配管
などの増加速度は下がる可能性があります。
一方で、一度液冷システムを稼働させれば、
ポンプ
熱交換器
フィルター
バルブ
ホース
シール
流量計
温度・圧力センサー
漏液監視
冷却液
水質管理
は運転中も必要になります。
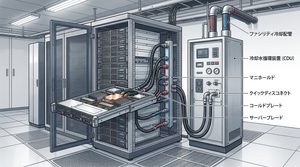
CDU自体が、ポンプ、熱交換器、フィルター、バルブ、センサー、制御基板、インバータなど複数の部品で構成されていることは、製造業サプライチェーン研究所のCDU分解記事でも整理しています。 製造業サプライチェーン研究所
液冷から空冷へ戻せばよいわけではない
すでに高発熱ラックが設置されている施設では、
AI市場の株価が下がったから
という理由だけで冷却を停止することはできません。
ラックが動く限り熱は発生します。
特に液冷設備では、
流量
圧力
液温
異物
腐食
水質
漏液
などを継続して管理する必要があります。
Schneider Electricが2026年9月に発表したWCDUでは、空冷と液冷を組み合わせ、実際の負荷に応じて冷却方式の比率を調整できる設計が示されています。
同社は、過剰設備や遊休能力を避けることも狙いとして説明しています。 Schneider Electric
これは非常に重要な動きです。
今後、
「最大需要に合わせて全部作る」
から、
「実際のサーバー導入量に合わせて増設する」
方向へ設備設計が変わる可能性があります。
AI投資が正常化したとしても、
モジュール化
後付け
省エネ改修
既存設備更新
には別の需要が生まれる可能性があります。
通信設備はサーバー台数だけでは決まらない
この記事を読んだ方におすすめの市場調査レポート
AIサーバーの増設が鈍れば、AIクラスタ内部のネットワーク設備も影響を受けます。
特に、
高速スイッチ
光トランシーバ
高速コネクタ
光ケーブル
などは、大規模AIクラスタの増設速度と関係します。
ただし通信設備には、
サーバー間通信
だけではなく、
ラック間
データホール間
データセンター間
クラウド間
の通信もあります。
このため、GPU出荷数量だけで需要を判断することはできません。
Ciscoは2026年度に、ハイパースケーラー向けAIインフラ受注が93億ドルだったと公表しています。
同社のネットワーク製品受注全体も第4四半期に前年同期比40%増となっています。 シスコシステムズ 投資家向け情報
Arista Networksも2026年に1.6Tbps対応のAIネットワーク製品を投入し、液冷対応製品を含む高密度ネットワークを展開しています。 Arista Networks
日本企業では光ファイバー高密度化が進む
住友電工、AFL、Corning、TeraHopは2026年、AIデータセンター向け4コア・マルチコア光ファイバーの共通仕様策定を進め、9月にVersion 1.0を公開しました。 Sumitomo Electric
重要なのは、
通信需要が残る
ではなく、
「どの通信需要が残るのか」
を見ることです。
AIクラスタを新規増設するためだけの通信機器は、投資調整の影響を受けやすいでしょう。
一方、
既存データセンターの増速
光配線高密度化
データセンター間接続
ネットワーク更新
は別のサイクルで動く可能性があります。
最も残りやすいのは保守・交換・監視需要
この記事を読んだ方におすすめの市場調査レポート
今回の記事で最も注目したいのが保守です。
新しいデータセンターを建てなくても、
すでに存在するデータセンターは運転し続けます。
その間、
UPS
変圧器
開閉装置
冷却装置
ポンプ
ファン
フィルター
蓄電池
制御装置
センサー
は劣化します。
したがって、
点検
予防保全
消耗品交換
補修部品
遠隔監視
状態監視
予知保全
は新規サーバー出荷と完全には連動しません。
Uptime Instituteの2026年調査でも、障害頻度は低下傾向にある一方、回答者の約10%は直近の障害について重大または深刻な影響があったとしています。 Uptime Intelligence
また、同年のグローバル調査では、人材不足や設備複雑化、電力制約などが運営上の課題として挙げられ、予知保全など低リスク領域でAI活用への信頼が比較的高いことも示されています。 Uptime Intelligence
Schneider Electricも、低圧・中圧設備、UPS、冷却、電力管理システムを対象に、状態監視型のデータセンター保守サービスを展開しています。 Schneider Electric
つまりAI投資が調整されても、
「建てる市場」
が縮小する一方で、
「止めない市場」
は残ります。
製造業の営業では、この違いを見た方がよいでしょう。
最初に止まりやすい設備需要は何か
この記事を読んだ方におすすめの市場調査レポート
AI投資が本格的に減速した場合、すべての製品が同じ順番で減るとは考えにくいです。
まず注意したいのは、
1.構想段階のデータセンター
土地を押さえただけ。
電力接続が未確定。
顧客が未確定。
資金調達も未確定。
こうした案件は調整されやすい領域です。
IEAも接続待ち案件に投機的・重複案件が存在することを認めています。 IEA
2.サーバーと直接連動する部品
GPU、HBM、サーバーPCB、サーバー内部の受動部品などです。
製造業サプライチェーン研究所では別記事で、AIサーバー減速時の在庫をGPUから基板、受動部品、材料へ時間差で見る方法を整理しています。 製造業サプライチェーン研究所
3.まだ設置していないラック単位設備
ラック数が減れば、
ラックPDU
コールドプレート
ラック内CDU
光接続
ケーブル
などの増設量も変わります。
4.過剰容量を前提とした設備
今後は、
「いつかサーバーが入るから先に全部設備を作る」
という投資より、
実際の負荷に合わせた段階投資が増える可能性があります。
この場合、
モジュール設備
増設型電源
ハイブリッド冷却
などが相対的に重要になる可能性があります。
逆に残りやすい需要は何か
この記事を読んだ方におすすめの市場調査レポート
AI投資調整時にも比較的残りやすいのは、
「すでに存在する負荷に必要なもの」
です。
具体的には、
電力
受電、配電、UPS、蓄電池、電力監視。
冷却
既設チラー、CDU、ポンプ、熱交換器、フィルター、冷却液、漏液監視。
通信
既存ネットワーク運用、回線、交換、増速、データセンター間通信。
保守
点検、交換部品、予防保全、監視サービス。
特に営業上重要なのは、
新規案件だけを追わないことです。
AI投資減速局面では、
新設データセンター営業
だけではなく、
稼働済みデータセンター
既設設備OEM
保守会社
設備工事会社
更新案件
へ対象を広げる方が合理的です。
日本企業はどの市場を狙えばよいか
この記事を読んだ方におすすめの市場調査レポート
AIバブル後を想定するなら、
GPUに近いところだけを見るのではなく、
「設備の寿命が長い領域」
へ視野を広げる方法があります。
電源
変圧器、UPS、PDU、配電盤、バスバー、蓄電池、パワーエレクトロニクス。
三菱電機や富士電機などは、データセンター向け電源システムを成長領域として公表しています。 三菱電機 オフィシャルサイト
冷却
CDU完成品だけではありません。
ポンプ、熱交換器、バルブ、フィルター、シール、配管、センサー、制御基板があります。
特に中小製造業の場合、
完成品メーカーになる
より、
完成設備のBOMへ入る
という考え方が現実的です。
通信
光ファイバー、光コネクタ、高密度配線、光学部品です。
住友電工などが進めるマルチコア光ファイバーは、配線密度向上というデータセンター側の課題と直接つながっています。 Sumitomo Electric
保守
ここは製品販売とは別の市場です。
交換部品
点検
洗浄
水質管理
フィルター
冷却液
電池交換
状態監視
漏液監視
などへ分けられます。
AI関連というより、
「ミッションクリティカル設備を止めない市場」
と考えた方が分かりやすいでしょう。
営業担当が確認したい7つの先行指標
この記事を読んだ方におすすめの市場調査レポート
AIデータセンター関連案件を営業リストへ入れるなら、ニュースの投資額だけを見るのでは不十分です。
次の7項目を追うと案件の実在性を判断しやすくなります。
| 確認項目 | 見る理由 |
|---|---|
| 1.土地 | 実際の建設場所が決まっているか |
| 2.電力 | 受電容量・接続時期が決まっているか |
| 3.資金 | 資金調達・投資決定が進んでいるか |
| 4.建設 | 着工・施工会社が決まっているか |
| 5.設備 | 変圧器・UPS・冷却などが発注段階か |
| 6.IT導入 | ラック・サーバー搬入が始まっているか |
| 7.運用 | 保守・監視契約へ移っているか |
特にAI投資減速時は、
「発表された案件数」
より、
「何段階目まで進んでいる案件か」
を見ます。
IEAも、接続待ち案件の信頼性を高めるため、案件成熟度や財務コミットメント、マイルストーンに基づいた接続管理の重要性を挙げています。 IEA
営業リストにも、
案件名
だけではなく、
「案件ステージ」
を追加することを推奨します。
3つの減速シナリオで設備需要を見る
この記事を読んだ方におすすめの市場調査レポート
最後に、AIバブルという曖昧な言葉を3つのシナリオへ分けます。
シナリオA:株価・期待だけが調整
AI関連株は下落するものの、クラウド需要やデータセンター建設計画は維持されるケースです。
この場合、実体設備への影響は限定的です。
電力、冷却、通信、保守需要は大きく変わらない可能性があります。
シナリオB:AIサーバー投資が正常化
最も現実的に考えておきたいケースです。
サーバー調達ペースが落ち、
構想段階の大型案件が延期。
ラック投入も段階化します。
この場合、
GPU
HBM
サーバー基板
新設ラック
の影響が大きくなります。
続いて、
新設CDU
ラック配電
AIクラスタ向けネットワーク
へ波及します。
一方、
稼働済みデータセンターの電力
冷却
通信
保守
は残ります。
シナリオC:AI利用そのものが大幅縮小
AIサービス需要まで大きく減り、データセンター稼働率そのものが低下するケースです。
ここまで進めば、
電力
冷却
通信
にも影響が広がります。
ただし施設が存在する限り、
安全設備
最低限の冷却
監視
点検
設備維持
は必要です。
したがって最後まで残るのは、
「新しい能力を作る需要」
ではなく、
「既存資産を安全に維持する需要」
だと考えられます。
AI投資減速時は「設備メーカー」より「稼働設備」を見る
この記事を読んだ方におすすめの市場調査レポート
ここまでの内容を営業へ落とすと、考え方はシンプルです。
AI投資が拡大しているときは、
新設データセンター
新設ラック
設備メーカー
を追います。
投資が減速したら、
稼働済みデータセンター
既設設備
交換部品
保守会社
設備工事会社
まで対象を広げます。
つまり、
市場成長率を見る営業
から、
設置済み設備数を見る営業
へ一部切り替えるということです。
この考え方はAIデータセンターだけではありません。
半導体工場、電池工場、電子部品工場など、設備産業全般で使えます。
国内案件をさらに調べたい場合
この記事を読んだ方におすすめの市場調査レポート
今回の記事では、
「AI投資が減速したとき、どの需要が残りやすいか」
を設備別に整理しました。
実際に営業する場合は、次に、
どこでデータセンター案件が動いているのか。
どの段階まで進んでいるのか。
受電はいつなのか。
どの設備需要がいつ発生するのか。
を案件単位で確認する必要があります。
製造業サプライチェーン研究所では「国内データセンター白書2027」で、国内案件、受電時期、案件ステージ、設備需要などを整理しています。 note(ノート)
また、液冷についてCDU、コールドプレート、QD、ポンプ、配管、冷却液、保守まで詳しく調べたい場合は、PDF150ページ+Excelの「AIデータセンター液冷市場・サプライチェーン2027-2030」につながります。 note(ノート)
AIデータセンター液冷市場・サプライチェーン2027-2030
市場調査レポート全体から探したい場合は、年次白書マガジンにまとめられています。
FAQ
この記事を読んだ方におすすめの市場調査レポート
AIバブルが崩壊したらデータセンター建設は全部止まりますか?
全部が止まるとは限りません。
構想段階の案件は延期・縮小されやすい一方、建設中、設備発注済み、稼働済みと進むほど簡単には止めにくくなります。
案件数より進捗段階を見ることが重要です。
GPU出荷が減ったらUPS需要も減りますか?
新設UPS需要には影響する可能性があります。
ただし稼働済み施設ではUPSを継続して使用するため、保守、部品交換、電池交換、設備更新まで同時に消えるとは限りません。
液冷市場はAI投資減速に弱いですか?
新規GPUラック向けのCDUやコールドプレートは影響を受けやすいでしょう。
一方、導入済み液冷システムではポンプ、フィルター、冷却液、水質管理、漏液監視、保守が必要になります。
新設市場と運転市場を分けて考える必要があります。
光通信需要も減りますか?
AIクラスタ増設向けの高速ネットワークは影響を受ける可能性があります。
ただし既存設備の増速、データセンター間通信、高密度配線、ネットワーク更新は別の需要です。
一番需要が残りやすいのは何ですか?
既存設備の保守・交換・監視です。
データセンターは停止による影響が大きいため、稼働している設備の安全性・信頼性を維持する需要は、新設投資よりも継続しやすいと考えられます。
中小製造業が狙いやすいのは大型設備ですか?
必ずしも完成設備である必要はありません。
ポンプ、バルブ、フィルター、シール、配管、板金、センサー、制御基板、加工部品など、設備BOMへ分解して自社工程との接点を探す方法があります。
AIデータセンター案件で最初に何を確認すればよいですか?
まず受電時期と案件ステージです。
大きな投資金額が発表されていても、電力接続や建設時期が決まっていなければ、設備発注まで距離があります。
まとめ
この記事を読んだ方におすすめの市場調査レポート
AIバブルが崩壊したとしても、データセンター設備需要が同時にすべて消えるとは限りません。
覚えておきたいのは次の4点です。
- GPUやAIサーバーなど新規計算能力に直結する需要ほど調整の影響を受けやすい
- 電源・冷却も新設分は影響を受けるが、稼働済み設備では需要が残る
- 通信はAIクラスタ新設と既存ネットワーク更新を分けて考える
- 最後まで残りやすいのは保守・交換・監視など「止めないための需要」
これから営業先を探す場合は、
AI市場が伸びるか
だけを見るのではなく、
自社の商品が、
新設設備に使われるのか。
稼働設備に使われるのか。
交換部品なのか。
保守に使われるのか。
を一度整理してみてください。
AI投資が拡大する局面でも減速する局面でも使える営業判断になります。

コメント