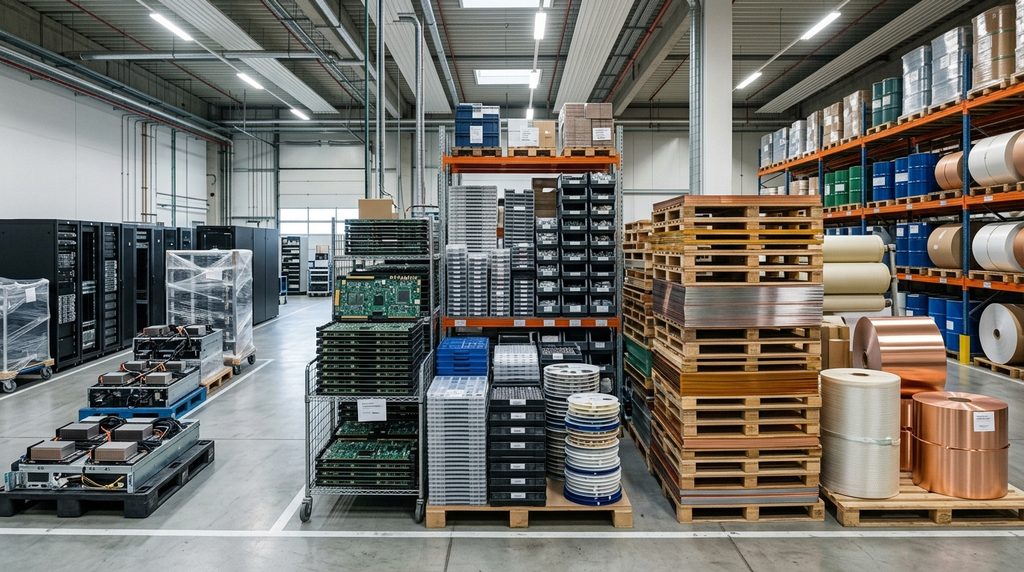
AIサーバー需要が減速した場合、最初に異常が表れやすいのは、CCLやガラスクロスなどの上流材料ではありません。
まず確認すべきなのは、GPU・AIアクセラレータ、AIサーバーシステム、ODM/OEMの仕掛品や発注動向です。
その後、顧客専用PCB、MLCCやインダクタなどの電子部品、さらにCCL・ガラスクロス・銅箔・樹脂という順で、時間差を伴って需要調整が上流へ伝わる可能性があります。
ただし、2026年10月19日時点でAIサーバー市場全体の需要減速が確認されているわけではありません。
TSMCは2026年10月15日の決算説明でAI需要を依然として非常に強いと評価し、「減速の兆候は見ていない」と説明しています。
NVIDIAも2026年度第2四半期のData Center売上高が前年同期比117%増の890億ドルとなっており、足元では依然として強い需要が続いています。
したがって本記事は、「すでにAIバブルが崩れた」という記事ではありません。
将来、設備投資やAIサーバー需要が予想を下回った場合、サプライチェーンのどこを最初に確認すればよいのかを整理するリスク管理の記事です。
2026年10月時点ではAIサーバー需要の減速はまだ確認できない
この記事を読んだ方におすすめの市場調査レポート
基板実装・EMS・電子部品の営業、調達、市場調査に使える資料を紹介します。
まず現在地を間違えないことが重要です。
2026年10月時点では、主要半導体メーカーやクラウド事業者の公開情報から「AIサーバー市場全体が減速局面に入った」と判断できる状況ではありません。
TSMCの2026年第3四半期売上高は467億2,000万ドルでした。
同社はAIアクセラレータ需要について供給能力を上回る状態が続いていると説明しています。
Microsoftも2026年度第4四半期に410億ドルの設備投資を実施し、その約3分の2を主としてCPUやGPUなど比較的短寿命の資産に充てたと説明しています。
同社は2027年度も需要シグナルを踏まえ設備投資の増加を見込んでいます。
一方で、リスクが消えたわけでもありません。
IMFは2026年10月のGlobal Financial Stability Reportで、AI関連投資や将来利益への期待が下振れした場合、AI関連資産の価格調整につながる可能性を指摘しています。
現在の実態は、
「AI需要がすでに崩れている」
ではなく、
「需要はまだ強いが、投資規模が巨大化したことで、将来の減速時にどこへ在庫が発生するかを先に考えておく必要がある」
という段階です。
需要が鈍ったとき最初に異常が出やすいのはGPU・AIアクセラレータ層
この記事を読んだ方におすすめの市場調査レポート
基板実装・EMS・電子部品の営業、調達、市場調査に使える資料を紹介します。
AIサーバー需要が急に下振れした場合、最初に見るべきなのはGPU・AIアクセラレータと、その周辺のサーバーシステムです。
理由は価格が高いことだけではありません。
AIアクセラレータは世代交代が速く、サーバー基板、HBM、電源、冷却、インターコネクトまでプラットフォームごとの設計依存度が高くなっています。
予定していたデータセンターが延期された場合、一般的な電子部品のように別の製品へ簡単に振り替えられないものがあります。
ただし、「最初に在庫が増える=GPUメーカーの完成品在庫が急増する」と考えると判断を誤ります。
在庫は、
GPUメーカー
ODM・OEM
サーバーメーカー
システムインテグレーター
クラウド事業者
部材サプライヤー
のどこかに分散するからです。
さらに、倉庫に完成品が積み上がる前に、原材料、仕掛品、購入義務として異常が表れることもあります。
完成GPUだけを見ると判断を誤る
NVIDIAの2026年7月26日時点の棚卸資産は315億7,500万ドルでした。
2026年1月25日時点の214億300万ドルから大きく増えています。
しかし内訳を見ると意味が変わります。
| NVIDIA棚卸資産 | 2026年1月25日 | 2026年7月26日 |
|---|---|---|
| 原材料 | 38.07億ドル | 113.41億ドル |
| 仕掛品 | 88.22億ドル | 133.77億ドル |
| 完成品 | 87.74億ドル | 68.57億ドル |
| 合計 | 214.03億ドル | 315.75億ドル |
出典:NVIDIA Form 10-Q。
合計在庫は増えていますが、完成品はむしろ減っています。
増えている中心は原材料と仕掛品です。
これは現在のAI需要減速を示す証拠ではありません。
新製品立ち上げや強い需要に対応するため、供給能力を先に確保している可能性を考慮する必要があります。
重要なのは、
「在庫総額が増えたか」
だけではなく、
「原材料なのか、仕掛品なのか、完成品なのか」
を見ることです。
NVIDIAのH20は「突然の需要消失」の実例になる
AI市場全体の需要減速ではありませんが、外部要因によって特定製品の需要が急減した例はすでにあります。
NVIDIAは中国向けH20製品について、輸出規制によって需要が減少した結果、2026年度第1四半期に45億ドルの在庫・購入義務関連費用を計上しています。
またH200についても、需要減少に関連して2027年度上期に約4億ドルの費用を計上しました。
ここから分かるのは、需要ショックが発生した場合、
完成品在庫
だけではなく
部材在庫
仕掛品
発注済み供給契約
まで問題になるということです。
AIサーバー市場が将来減速するときも、同じ視点が必要になります。
GPU→基板→受動部品→材料へ在庫調整は遅れて伝わる
この記事を読んだ方におすすめの市場調査レポート
基板実装・EMS・電子部品の営業、調達、市場調査に使える資料を紹介します。
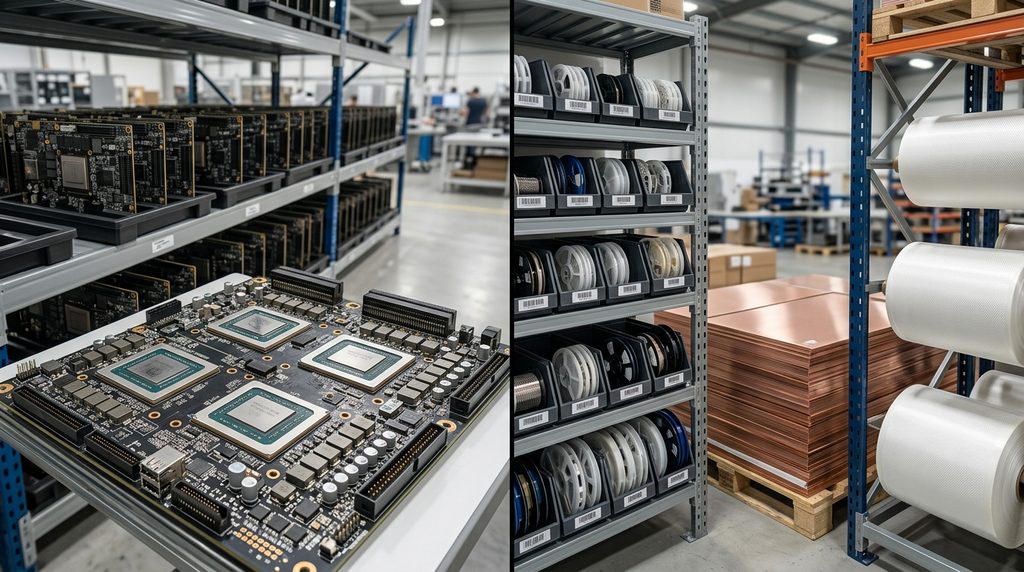
AIサーバー需要減速が起きた場合の時間差を、サプライチェーンの構造から整理すると次のようになります。
以下の期間は企業が公表している業界標準値ではありません。
2026年時点のリードタイム、製品専用性、契約、在庫転用性をもとにした分析上の目安です。
| 段階 | 主な製品 | 最初に見える兆候 | 在庫が増えやすい場所 | 新規発注減速から在庫顕在化までの分析上の目安 |
|---|---|---|---|---|
| 第1段階 | GPU、AIアクセラレータ、AIサーバー | 発注延期、納期変更、仕掛品増加 | GPUメーカー、ODM/OEM、サーバーメーカー | 0〜1四半期 |
| 第2段階 | GPU基板、アクセラレータ基板、サーバーPCB | フォーキャスト引き下げ、実装計画変更 | PCB、EMS、ODM | 1〜2四半期 |
| 第3段階 | MLCC、インダクタ、抵抗器、電源部品 | 新規PO減少、納期短縮 | 部品メーカー、代理店、EMS | 1〜3四半期 |
| 第4段階 | CCL、ガラスクロス、銅箔、樹脂 | 稼働率低下、リードタイム正常化 | 材料メーカー、CCLメーカー | 2〜4四半期以上 |
重要なのは、発注は比較的早く減っても、物理的な在庫は同時には増えないことです。
例えばPCBメーカーの受注見通しが下がっても、材料メーカーには数カ月前の発注残が残っていることがあります。
上流へ行くほど、需要変化が遅れて見える理由です。
第1段階 GPU・AIアクセラレータ・サーバーシステム
最初に確認するのはAIアクセラレータの新規注文、納期、サーバー出荷計画です。
特に、
大型クラウド事業者が設備投資計画を下げる
↓
ODM/OEMがサーバー生産計画を修正する
↓
アクセラレータと専用部品の発注を調整する
という流れに注目します。
ただし次世代GPUへの切り替えによる旧世代製品の減少を、市場全体の需要減速と誤認しないことも重要です。
製品ミックスの変化と市場縮小は別の現象です。
第2段階 カスタムPCB・実装基板
次に影響を受けやすいのがAIサーバー専用PCBです。
AIサーバー向け基板には、
高速信号
大電流
高多層
低損失材料
高度な電源供給
などが要求されます。
さらにGPU世代やサーバー設計ごとに、基板のレイアウトやコネクタ配置が変わる場合があります。
そのため、すでに製造した顧客専用基板を別の顧客へそのまま販売することは容易ではありません。
これはMLCCのような比較的標準化された部品との大きな違いです。
需要減速局面では、PCBメーカーの「売上」より先に、
顧客フォーキャスト
新規PO
発注残
生産投入量
仕掛品
を見る必要があります。
現在のAIサーバー向けPCBや部材はむしろ需給が引き締まっている領域があります。
そのため、需要減速が始まっても売上高にはすぐ表れず、まず発注の伸び率や納期が変化する可能性があります。
第3段階 MLCC・インダクタ・抵抗器・電源部品
受動部品への影響はPCBより複雑です。
理由は転用性です。
特定サーバー専用基板はほかの装置に転用しにくい一方、MLCC、抵抗器、インダクタの一部は、仕様が合えばネットワーク機器、産業機器、ほかのサーバーへ供給先を変更できる可能性があります。
したがって、
AIサーバー需要が減る
=
すぐにMLCC全体が余る
とは限りません。
特に2026年の高性能MLCCは、AI・データセンター需要による強い需給が続いています。
TrendForceが2026年6月末時点で報告したBook-to-Bill ratioは、Murata 1.30、Samsung Electro-Mechanics 1.31、Taiyo Yuden 1.25でした。
全MLCC平均でも1.04とされています。
村田製作所も2027年3月期について、サーバー向けコンデンサや電源モジュールの増加を見込み、サーバー関連を含む生産能力増強へ設備投資を進めています。
このため、AIサーバー需要が少し鈍っただけでは、すぐに部品在庫過剰へ転じない可能性があります。
最初に確認すべきなのは在庫量ではなく、
受注成長率
Book-to-Bill
リードタイム
顧客別フォーキャスト
です。
第4段階 CCL・ガラスクロス・銅箔・樹脂
もっとも遅れて影響が出やすいのがPCB材料です。
AIサーバー向けの高速・高多層PCBでは、低損失CCL、特殊ガラスクロス、銅箔、樹脂などが重要になります。
例えばNittoboは、T-glassを通信ASICや高性能CPUなどの半導体パッケージ基板用途、NE-glassを高速通信向け低誘電材料として展開しています。
Panasonic IndustryもAIサーバーやネットワーク機器向け需要を背景として、中国・広州でMEGTRONの新ラインへ75億円を投資すると2026年3月に発表しています。
材料メーカーはAIサーバー1機種だけを見て生産しているわけではありません。
複数のPCBメーカーや複数用途へ材料を供給できる場合があるため、末端需要の変化がそのまま即座に在庫へ変わるわけではありません。
その一方、需要拡大を前提に新設備が立ち上がった後で需要が急減した場合には、
需要減少
+
新能力増加
が重なります。
この局面では上流材料の価格、設備稼働率、在庫への影響が大きくなる可能性があります。
つまり材料メーカーは「最初に在庫が増える場所」ではない一方、「サイクル後半で設備過剰の影響を受ける可能性がある場所」です。
なぜ同じ需要減速でも在庫の増える速度が違うのか
この記事を読んだ方におすすめの市場調査レポート
基板実装・EMS・電子部品の営業、調達、市場調査に使える資料を紹介します。
在庫リスクを決めるのは、単純なBOM上の位置だけではありません。
主に4つの要素があります。
1.製品専用性
顧客専用GPU基板などは転用しにくいため、需要変化の影響を直接受けます。
標準部品は別製品へ振り替えられる可能性があります。
2.リードタイム
リードタイムが長いほど、需要が落ちても既に発注済みの部材が入ってきます。
この場合、受注減少より遅れて在庫が増えます。
3.契約の硬さ
キャンセル可能な注文なのか、長期契約なのか、NCNRなどキャンセル困難な条件なのかによって変わります。
需要がなくなっても購入義務が残れば、完成品になる前から損失リスクが発生します。
4.ほかの用途への転用性
AIサーバー向け需要が減っても、ネットワーク機器、一般サーバー、自動車、産業機器などへ振り替えられる部品は調整が緩やかになります。
この4条件をまとめると、
「高価」
「顧客専用」
「世代交代が速い」
「長期発注済み」
「ほかへ転用しにくい」
部品ほど、需要減速時の在庫リスクが高いと考えられます。
「在庫が増えた」を4種類に分けて見る
この記事を読んだ方におすすめの市場調査レポート
基板実装・EMS・電子部品の営業、調達、市場調査に使える資料を紹介します。
AIサーバー市場を監視するときは、在庫を一つの数字で見ない方が安全です。
少なくとも次の4種類に分けます。
| 在庫・契約 | 意味 | 減速時に見る理由 |
|---|---|---|
| 原材料 | 生産前の材料・部品 | 将来需要を見込んだ先行調達量が分かる |
| 仕掛品 | 製造途中の製品 | 生産計画変更の影響が出やすい |
| 完成品 | 出荷可能な製品 | 実際の販売速度とのズレが見える |
| 購入義務・長期契約 | 未納入だが発注済み | 将来の在庫・損失につながる可能性がある |
NVIDIAのように完成品在庫が減っていても、原材料と仕掛品が増えるケースがあります。
したがって、
「完成品在庫が増えていないから問題ない」
とも、
「在庫総額が増えたから需要減速だ」
とも断定できません。
在庫の中身と同時に、
売上成長
受注
発注残
リードタイム
設備投資
を確認する必要があります。
日本企業への影響はPCB・受動部品・材料で異なる
この記事を読んだ方におすすめの市場調査レポート
基板実装・EMS・電子部品の営業、調達、市場調査に使える資料を紹介します。
日本企業への影響を考える場合、AIサーバー市場を一括りにしない方がよいでしょう。
PCB・基板実装
顧客専用性が高いため、フォーキャスト変更を比較的早く受けやすい領域です。
営業担当者は売上高ではなく、新規引き合い件数、先行手配、発注ロット変更、生産投入量を見る必要があります。
AIサーバーの基板構造そのものを確認したい場合は、製造業サプライチェーン研究所の「AIサーバー1ラックのBOM」も参考になります。 AIサーバー1ラックのBOMを分解|GPU以外で日本企業が狙える電源・基板・冷却・受動部品
MLCC・受動部品
AI用途以外へ転用できる製品と、サーバー向け高性能品を分けて見る必要があります。
需要減速を判断するなら総売上ではなく、高容量・高信頼性品の受注、Book-to-Bill、納期を見る方が早い場合があります。
AIサーバーに使われる受動部品の員数や考え方については、以下の記事で詳しく整理しています。 AIサーバー1台に受動部品は何個必要?MLCC・抵抗器・インダクタを「員数」と性能で読む
CCL・ガラスクロスなど上流材料
最終需要との距離が遠いため、初期の減速は見えにくくなります。
一方、大規模な能力増強が完了したタイミングで需要が下がれば、稼働率低下の影響が大きくなる可能性があります。
AI向けPCBとガラスクロスの関係については、こちらで技術面から整理しています。 AI向けPCBでガラスクロスが重要になる理由|低誘電・低損失・寸法安定性をCCLから読み解く
営業担当者が確認すべきこと
この記事を読んだ方におすすめの市場調査レポート
基板実装・EMS・電子部品の営業、調達、市場調査に使える資料を紹介します。
AIサーバー関連部品を販売している企業では、顧客から正式な「需要減速」の連絡が来るまで待つ必要はありません。
日常の営業活動から先行変化を確認できます。
例えば、
- 12カ月フォーキャストが短くなっていないか
- 次四半期の数量が下方修正されていないか
- 発注日だけ後ろへずれていないか
- 一括発注が分割発注へ変わっていないか
- 納期短縮要求が突然なくなっていないか
- 新規機種の立ち上げ時期が延期されていないか
- キャンセルではなく「リスケ」が増えていないか
などです。
需要転換点では、売上高より前に商談内容が変わることがあります。
特に注意したいのは、
「注文は消えていないが、先へ延びている」
状態です。
延期が何度も繰り返されると、実質的な在庫調整になる場合があります。
調達担当者が確認すべきこと
この記事を読んだ方におすすめの市場調査レポート
基板実装・EMS・電子部品の営業、調達、市場調査に使える資料を紹介します。
調達側では逆に、
「AI需要が減速するかもしれないから在庫を全部減らす」
という対応も危険です。
2026年時点では高性能AI関連部材に供給制約が残っているためです。
調達品を、
AI専用品
高性能だが転用可能な部品
汎用品
の3つに分けると判断しやすくなります。
AI専用品については発注残とキャンセル条件を確認します。
高性能汎用品については代替用途と供給逼迫度を確認します。
一般汎用品については在庫日数と市場価格を重視します。
需要減速リスクと供給不足リスクの両方を見る必要があります。
AI需要減速を早期発見する7つの指標
この記事を読んだ方におすすめの市場調査レポート
基板実装・EMS・電子部品の営業、調達、市場調査に使える資料を紹介します。
AIサーバー市場の転換点を判断するなら、一つのニュースではなく複数の指標を組み合わせます。
1.大手クラウド企業の設備投資計画
Microsoft、Amazon、Meta、Googleなどの設備投資計画が最も上流の需要シグナルになります。
設備投資額だけでなく、前年からの増減率と翌期ガイダンスを確認します。
2.NVIDIAの在庫構成
在庫総額だけでなく、
原材料
仕掛品
完成品
を分けて確認します。
3.半導体メーカーの供給契約・購入義務
AI需要を前提に長期で確保した供給契約が大きいほど、需要下振れ時の調整リスクも大きくなります。
4.TSMCのAI需要コメント
半導体製造の上流に位置するTSMCの需給コメントは重要です。
現時点では強い需要が確認されています。
5.AIサーバーODMの出荷見通し
GPU出荷とサーバー完成品出荷が同じ方向を向いているかを確認します。
6.高性能MLCCのBook-to-Billとリードタイム
Book-to-Billが継続して1を下回り、同時に納期も短縮してくる場合は、受動部品まで需要調整が届いている可能性があります。
単月だけでは判断しません。
7.PCB・CCL・材料メーカーの稼働率と能力増強
材料価格の下落だけでなく、
稼働率
受注残
新ライン稼働
リードタイム
を組み合わせます。
これら7指標が複数同時に悪化して初めて、「AIサーバーの在庫調整が上流まで広がり始めた」と判断する方が安全です。
AI需要減速をさらに詳しく分析したい場合
この記事を読んだ方におすすめの市場調査レポート
基板実装・EMS・電子部品の営業、調達、市場調査に使える資料を紹介します。
この記事では「在庫がどこから増えるか」に絞りました。
実際の事業判断では、
需要減速の原因
新規受注が止まる順番
生産停止までの段階
HBMとGPUの違い
部品メーカーへの波及
サプライヤーへ確認すべき質問
複数シナリオ
まで確認する必要があります。
これらをまとめた調査レポートとして、以下を公開しています。
【2026年9月版】AI開発「減速」で、受注はどの順に止まるのか|エヌビディアから基板実装・受動部品まで
また、AI・半導体・電子部品市場の年次分析については次のマガジンにまとめています。
実際の営業先・調達先となる企業や工場を探す場合は、企業データをまとめた以下の資料も利用できます。
FAQ
この記事を読んだ方におすすめの市場調査レポート
基板実装・EMS・電子部品の営業、調達、市場調査に使える資料を紹介します。
AIサーバー需要が減速したらGPU在庫が最初に増えるのでしょうか?
可能性は高いものの、必ずGPUメーカーの完成品在庫から増えるとは限りません。
ODM/OEMの仕掛品、サーバー完成品、原材料、購入義務として先に現れることがあります。
PCBにはどのくらい遅れて影響しますか?
本記事では、新規発注減速から1〜2四半期程度を分析上の目安としています。
ただし顧客専用基板はフォーキャスト変更が早く伝わる一方、長い発注残があれば売上への影響は遅れます。
MLCCはAI需要が減ればすぐ余りますか?
必ずしもそうではありません。
MLCCにはほかのサーバー、通信機器、産業機器などへ転用可能な製品があり、2026年時点では高性能品の需給も強いためです。
HBMはGPUと同じ動きをしますか?
完全には同じになりません。
HBMはメモリメーカーの能力配分、先端パッケージ、生産契約など独自の供給条件を持つため、GPU出荷だけから在庫を判断するのは危険です。
CCLやガラスクロスは最後まで影響を受けないのでしょうか?
影響しないわけではありません。
最終需要から遠く、複数用途へ供給できるため初期影響が遅れやすい一方、新規能力が立ち上がった後に需要が下がると、稼働率や価格への影響が大きくなる可能性があります。
AI需要減速を最も早く確認できる数字は何ですか?
一つだけなら判断できません。
大手クラウド企業の設備投資計画、GPUメーカーの在庫構成、ODM出荷計画、部品のBook-to-Bill、リードタイムを組み合わせる必要があります。
株価下落をAI需要減速のサインとして使えますか?
株価だけでは不十分です。
金融市場は将来利益や金利を先に織り込むため、実際のサーバー発注や部品在庫と必ずしも同じタイミングでは動きません。
まとめ
この記事を読んだ方におすすめの市場調査レポート
基板実装・EMS・電子部品の営業、調達、市場調査に使える資料を紹介します。
AIサーバー需要が将来減速した場合、最初に確認すべきなのは上流材料ではなく、GPU・AIアクセラレータとサーバーシステム層です。
その後、カスタムPCB、受動部品、CCLやガラスクロスなどの材料へ、数カ月から複数四半期の時間差を伴って影響が伝わると考えられます。
特に重要なのは次の4点です。
- 発注減少と物理在庫増加は同時ではない
- 完成品だけでなく原材料・仕掛品・購入義務を見る
- 顧客専用品ほど転用しにくく、早期に調整が表面化しやすい
- 上流材料は遅れるが、能力増強後の需要減速には注意が必要
2026年10月19日時点では、主要企業の公開情報からAIサーバー市場全体の減速は確認できません。
だからこそ「減速したというニュースが出てから動く」のではなく、設備投資、発注、在庫構成、Book-to-Bill、リードタイムを定期的に観察することが重要です。
自社がAIサーバー関連サプライチェーンに入っている場合は、まず自社製品が「GPUから何段階上流なのか」と「他用途へどこまで転用できるのか」を確認すると、在庫リスクを具体的に判断しやすくなります。

コメント