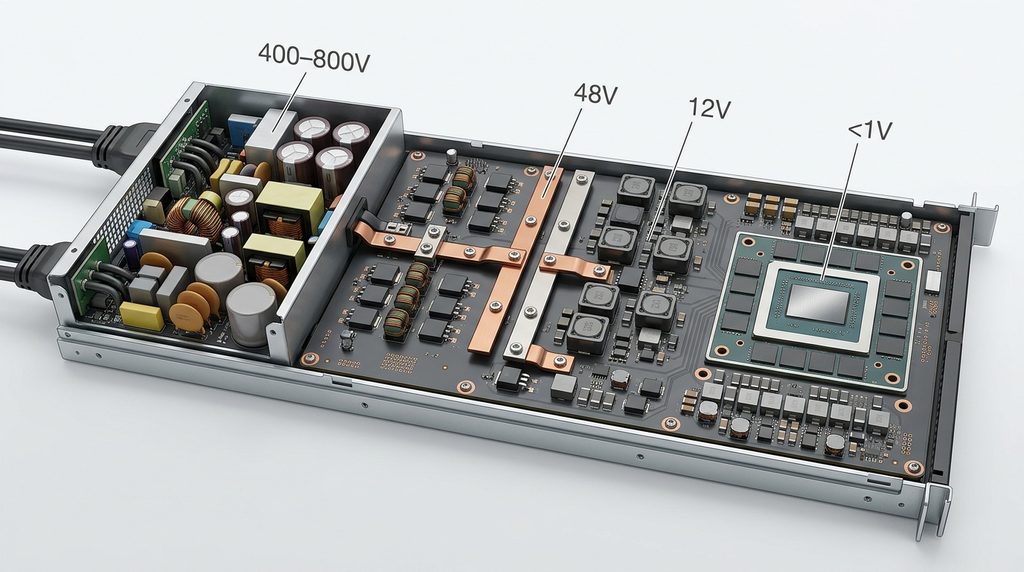
AIサーバー向け電源部品を比較すると、2026年時点で日本企業の層が最も厚いと考えられるのはコンデンサです。
MLCCだけでなく、アルミ電解、導電性高分子などが400V級のPSUから48V、中間電圧、GPU近傍の1V以下まで広く使われるためです。
次に注目したいのがパワーインダクタです。
GPUの低電圧・大電流化とVPD、IVRなど給電方式の変化によって、低DCR、大電流、低背、基板内蔵といった日本メーカーが技術差を作りやすい領域が広がっています。
抵抗器では、一般品全体というよりシャント抵抗や低抵抗の電流検出用途が重要です。
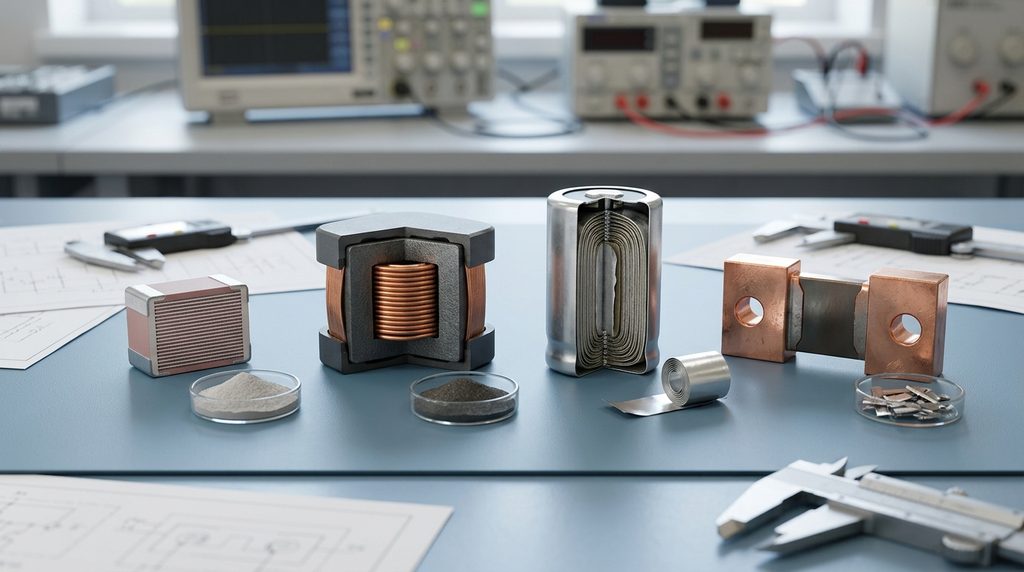
さらに上流へ戻ると、誘電体セラミックス、磁性材料、電極箔などの「材料+プロセス」が、日本企業の受動部品競争力を支えていることが見えてきます。
この記事では世界市場シェアの順位ではなく、2026年10月19日までに確認できる企業公式資料を基に、「どこで技術的な付加価値を取りやすいか」という視点から比較します。
AIサーバー電源で日本企業が最も厚いのはコンデンサ
この記事を読んだ方におすすめの市場調査レポート
基板実装・EMS・電子部品の営業、調達、市場調査に使える資料を紹介します。
最初に全体像を整理すると、本記事では次のように評価します。
| 領域 | 2026年時点の見立て | AIサーバーで価値が出る場所 | 主な日本企業 |
|---|---|---|---|
| コンデンサ | 最も層が厚い | PSU、48V、IBC、VRM、GPU近傍 | 村田製作所、TDK、太陽誘電、パナソニック インダストリー、日本ケミコン、ニチコンなど |
| インダクタ | 次世代給電で伸びる | IBC、VRM、VPD、IVR、POL | TDK、太陽誘電、村田製作所 |
| 抵抗器 | 特定用途で強い | PSU、DC/DCの電流検出 | KOA、ロームなど |
| 材料 | 表から見えにくいが重要 | MLCC、インダクタ、電解コンデンサの性能源 | 村田製作所、TDK、日本化学工業、太陽誘電、日本ケミコンなど |
この評価は「日本企業の世界シェア順位」ではありません。
AIサーバー向けとして公表されている製品の幅、電源アーキテクチャへの対応、材料技術、量産・増産情報を比較した本記事の分析です。
太陽誘電は2025年度から2030年度までの自社予測として、AIサーバー生産台数をCAGR+5%とする一方、MLCC需要を+32%、パワーインダクタを+18%と見ています。
最終製品の台数より電子部品需要が速く増えるという見方です。 太陽誘電株式会社
ただし、これは太陽誘電による予測値であり、確定した市場実績ではありません。
まずAIサーバーの電力がどのようにGPUまで届くか
この記事を読んだ方におすすめの市場調査レポート
基板実装・EMS・電子部品の営業、調達、市場調査に使える資料を紹介します。
受動部品を比較する前に重要なのが、「電圧」です。
AIサーバーの電源回路では、一つの電圧だけを扱っているわけではありません。
おおまかには、
データセンター側の交流電源
↓
PSUで直流へ変換
↓
48V級
↓
中間電圧
↓
GPU・CPU近傍の1V前後またはそれ以下
という多段階の変換が行われます。
日本ケミコンも、データセンターの電源装置で100~277Vacを12Vdcまたは48Vdcへ変換し、サーバー基板上のPOL、さらにGPU近傍で約1Vまで降圧する流れを説明しています。 日本ケミコン株式会社
48V化の意味は「同じ電力を小さい電流で運ぶ」こと
電力Pは、
P=V×I
で表せます。
同じ電力を送るなら、電圧を12Vから48Vへ4倍にすれば電流は4分の1になります。
配線損失はI²Rで決まるため、抵抗条件が同じなら理論上は損失を16分の1まで下げられます。
パナソニック インダストリーも、生成AI向けサーバーで48V配電が使われる理由としてこの関係を説明しています。 パナソニック
しかしGPU自身は低電圧・大電流になる
一方でGPUやCPUそのものは48Vで動くわけではありません。
最終的には1V前後あるいはそれ以下まで降圧する必要があります。
つまりAIサーバーでは、
上流では高電圧化して損失を抑える
↓
下流では低電圧・大電流で半導体へ供給する
という二つの変化が同時に起きます。
この「両端が難しくなる」構造が、日本の受動部品メーカーにとって重要です。
| 電源段階 | 主な課題 | 重要になる受動部品 |
|---|---|---|
| AC/DC・高電圧側 | 耐圧、平滑、リップル、長寿命 | アルミ電解、MLCC、フィルム、チョーク |
| 48V | 大電力、高効率、高密度 | MLCC、電解・高分子、インダクタ |
| 中間電圧 | 高周波スイッチング、低損失 | MLCC、高分子、インダクタ |
| GPU・CPU近傍 | 1V以下、大電流、高速負荷変動 | MLCC、高分子、パワーインダクタ、シャント抵抗 |
このため、「AIサーバー向け受動部品」という一括りだけでは不十分です。
どの電圧段で使われる部品かまで見ないと、需要の質が分かりません。
コンデンサは高電圧からGPU直近まで需要が広い
この記事を読んだ方におすすめの市場調査レポート
基板実装・EMS・電子部品の営業、調達、市場調査に使える資料を紹介します。
日本企業の強みが最も広く確認できるのがコンデンサです。
理由はMLCCが強いからだけではありません。
高電圧側から低電圧側まで、異なる種類のコンデンサを日本企業が供給している点が重要です。
MLCCは「小さくして大容量」が価値になる
AIサーバーでは基板面積に余裕がありません。
しかもGPU周辺では大量の電流を短時間で供給する必要があります。
そこでMLCCには、
小型化
大容量化
低ESR
低ESL
高耐圧
高温信頼性
基板内蔵
といった要求が加わります。
太陽誘電はAIサーバー向けについて、2025年度から2030年度にMLCC搭載数が2倍以上になると自社予測を示しています。
また、材料技術、積層技術、設計技術の垂直統合をハイエンド製品の競争力として挙げています。 太陽誘電株式会社
村田製作所もAIデータセンターのPower Delivery Network向けとして、MLCCだけでなくシリコンキャパシタ、導電性高分子アルミ電解コンデンサ、インダクタなどを一体で提案しています。 Murata Manufacturing Co., Ltd.
つまり日本企業の強みは「MLCC単品」から「電源ネットワーク全体」へ広がりつつあります。
MLCCはGPU周辺だけではない
もう一つ見逃せないのが高電圧側です。
TDKはデータセンター向けPSUで、3レベルPFCのフライングキャパシタ用途として450V定格のMLCCを提案しています。 TDK Product
さらにPSUでは630V級のバイパス・スナバ用途、48V出力側では75~100V定格、IBCでは100V、50V、16~25Vなど複数の電圧帯でMLCCラインアップを示しています。 TDK Product
MLCC市場を見る際に、
「GPUのすぐ横に何個載るか」
だけを数えると、AIサーバー電源全体の需要を過小評価する可能性があります。
アルミ電解はPSU高出力化で役割が残る
AIサーバーが高密度化すると、すべてがMLCCへ置き換わるわけではありません。
高電圧、大容量、エネルギー保持が必要な上流ではアルミ電解コンデンサの役割があります。
日本ケミコンは、生成AI向けの大出力サーバー電源では、高容量の縦長型アルミ電解コンデンサが使われるケースが増えていると説明しています。 日本ケミコン株式会社
TDKも2026年3月期の決算説明で、AI市場に向けた受動部品施策として「アルミ電解コンデンサの能力拡大」を挙げています。 TDK
したがってAIサーバーのコンデンサ需要は、
MLCCだけが伸びる
という構図ではありません。
PSUの高出力化
↓
高電圧・大容量コンデンサ
GPU近傍の高密度化
↓
小型・低ESL MLCC、高分子コンデンサ
という複数市場へ分かれます。
導電性高分子はGPU近傍で価値が上がる
パナソニック インダストリーは、48Vから5~15V、さらに1V台未満へ降圧する各段階にOS-CON、POSCAP、SP-Capなどを配置する例を示しています。
1V台未満の出力では220~1000μF級を例示し、大容量、低ESR、低背が重要になるとしています。 パナソニック
これはコンデンサ市場を見るうえで重要です。
AIサーバーでは、
「コンデンサが何個増えるか」
だけではなく、
「従来より高性能なコンデンサへ置き換わるか」
を見る必要があります。
インダクタは次世代給電で重要度が上がる
この記事を読んだ方におすすめの市場調査レポート
基板実装・EMS・電子部品の営業、調達、市場調査に使える資料を紹介します。
コンデンサに次いで注目したいのがインダクタです。
特にGPU、CPU向け電源では、低電圧化と大電流化が同時に進むため、インダクタの損失とサイズが電源性能へ直接影響します。
重要になる指標は、
DCRの低さ
大電流対応
飽和電流
低背化
高周波損失
放熱性
などです。
給電方式の変更そのものが需要を変える
太陽誘電はAIサーバー向けパワーインダクタについて、2025年度から2030年度の需要をCAGR+18%と自社予測しています。 太陽誘電株式会社
さらに従来のマザーボード上VRから、
VPD
Vertical Power Delivery
そして、
IVR
Integrated Voltage Regulator
へ電源をCPU・GPUへ近づける方向を示しています。 太陽誘電株式会社
ここで重要なのは、「インダクタの需要が増える」という数量だけではありません。
電源とGPUの距離が短くなるほど、
高さ
実装面積
直流抵抗
熱
大電流対応
の制約が厳しくなります。
そのため、汎用インダクタよりも高付加価値品へ需要が移る可能性があります。
村田製作所はインダクタそのものを基板へ埋め込む
次世代の動きとして興味深いのが村田製作所のiPaSです。
同社は平角状のコイルを基板内部へ埋め込み、10Aを超える電流に対応するインダクタ基板技術を公開しています。 Murata Manufacturing Co., Ltd.
同時に、100Aを超える高性能半導体向けパッケージ基板を想定したコンデンサ内蔵技術も示しています。 Murata Manufacturing Co., Ltd.
つまり今後は、
インダクタをPCBへ載せる
だけではなく、
インダクタを基板・パッケージの中へ入れる
という方向も競争領域になります。
これは部品メーカーだけでなく、パッケージ基板、材料、実装、検査にも波及します。
抵抗器は「数」より電流センシングが狙い目
この記事を読んだ方におすすめの市場調査レポート
基板実装・EMS・電子部品の営業、調達、市場調査に使える資料を紹介します。
抵抗器はコンデンサやインダクタと少し見方を変える必要があります。
AIサーバーの高出力化によって、すべてのチップ抵抗器が高付加価値になるわけではありません。
注目すべきなのは電流を正確に測る低抵抗シャントです。
ROHMが公開するサーバーPSU構成では、1kW、3kW、5.5kW、12kWに加え、400V出力や800V出力の大電力電源でもCurrent Sense用のシャント抵抗が示されています。 ROHM Semiconductor
電源の高出力化に伴い、
大きな電流を測る
↓
電源制御へ戻す
↓
過電流を防ぐ
↓
効率と安全性を維持する
という機能の重要性は高まります。
KOAでは0.5mΩ、10W級までラインアップ
KOAのパワーシャントでは、PSGシリーズとして0.5mΩ、10W、4端子、TCR±50ppm/Kの製品が公開されています。 KOA株式会社
大電流回路では抵抗値そのものが非常に小さいため、
TCR
抵抗値精度
発熱
端子構造
基板への熱伝導
が重要になります。
したがって抵抗器については、
「AIサーバーで抵抗器市場全体が大きく増える」
と考えるより、
「高電力化で低抵抗・高精度・高電力の電流検出部品の価値が高まる」
と見る方が実務的です。
材料を見ると日本企業の本当の強みが分かる
この記事を読んだ方におすすめの市場調査レポート
基板実装・EMS・電子部品の営業、調達、市場調査に使える資料を紹介します。
受動部品市場を見るとき、完成品メーカーだけを追うと競争力の半分しか見えません。
コンデンサやインダクタでは、材料の粒子径、組成、表面処理、焼成、電極形成などが最終性能を決めるからです。
富士経済の2026年調査でも、MLCC用のチタン酸バリウムやニッケル超微粉、インダクタ用メタルコア材料、抵抗体用ペースト、アルミ電解用電極箔などが独立した調査対象になっています。 富士経済グループ
MLCCは「チタン酸バリウム+Ni電極+積層プロセス」
村田製作所はMLCCの誘電体材料としてチタン酸バリウム系材料を挙げ、粒径、組成、微細構造を自社技術で制御しています。
さらに誘電体層とNi内部電極の薄層化、多層化まで含めた材料・プロセス技術を説明しています。 Murata Manufacturing Co., Ltd.
AIサーバーが要求する、
小型
大容量
高信頼性
を同時に実現するには、単純に部品サイズを小さくするだけでは足りません。
材料そのものの微細化と、薄層を大量に安定して積み重ねる製造技術が必要です。
TDKは日本化学工業と材料開発会社を設立
2026年4月、TDKと日本化学工業は、MLCC向けセラミック材料を含む電子部品材料と製造プロセスの開発を目的とした合弁会社を設立しました。 TDK
これは重要な動きです。
AIサーバー向けMLCCの競争を、
「完成品の生産能力だけの競争」
として見るのではなく、
材料
↓
製造プロセス
↓
試作・評価
↓
高容量・高信頼性MLCC
まで一体で見る必要があることを示しています。
インダクタでは磁性材料が性能を左右す
パワーインダクタでは磁性材料の特性が、
大電流対応
飽和特性
損失
小型化
に直結します。
太陽誘電もAIサーバー市場で「材料技術」「積層技術」「設計技術」の垂直統合を競争力として挙げています。 太陽誘電株式会社
したがって営業対象は完成したインダクタメーカーだけではありません。
磁性材料、金属粉末、樹脂、電極材料、成形・焼成・検査に関係する企業までサプライチェーンは広がります。
ただし個別企業間の具体的な材料納入関係については、公式に確認できないものを推測してはいけません。
アルミ電解では「箔」が重要になる
アルミ電解コンデンサでは電極箔の表面積が静電容量を左右します。
日本ケミコンの技術資料では、陽極用アルミ箔として約4N、99.99%純度のアルミを使用することが説明されています。 日本ケミコン株式会社
アルミ電解コンデンサを、
アルミ価格
↓
缶
↓
電解液
だけで見るのは不十分です。
高純度アルミ箔
↓
エッチング
↓
化成処理
↓
酸化皮膜
↓
巻回・組立
↓
高耐圧・高容量コンデンサ
という工程で見た方が、技術的な参入障壁と営業機会を理解しやすくなります。
4領域を「何が売れるか」で比較する
この記事を読んだ方におすすめの市場調査レポート
基板実装・EMS・電子部品の営業、調達、市場調査に使える資料を紹介します。
ここまでを製造業の営業視点に変換すると、次のようになります。
| 分野 | 需要が伸びやすい製品 | 技術的に重要な要素 | 本記事の見立て |
|---|---|---|---|
| MLCC | 高容量、高耐圧、低ESL、低背、内蔵対応 | 誘電体、Ni電極、積層、焼成 | 最重要 |
| アルミ電解 | 高耐圧、高容量、高リプル、長寿命 | 電極箔、電解液、熱設計 | PSU側で有望 |
| 導電性高分子 | 低ESR、高容量、低背 | 高分子材料、封止、実装 | GPU近傍で有望 |
| パワーインダクタ | 大電流、低DCR、低背 | 磁性材料、コイル、成形 | 次世代給電で重要 |
| シャント抵抗 | 超低抵抗、高電力、低TCR | 抵抗合金、端子構造、放熱 | 狙い目が明確 |
| 電子材料 | 高純度・微粒子・高信頼性材料 | 粉体、表面処理、ペースト | 部品メーカーの競争力源 |
この表から分かるのは、AIサーバー需要の恩恵が「部品点数」だけで決まらないことです。
付加価値が上がる部品を見つける方が重要です。
AIサーバーで増える部品と単純には増えない部品
この記事を読んだ方におすすめの市場調査レポート
基板実装・EMS・電子部品の営業、調達、市場調査に使える資料を紹介します。
AIサーバー市場で注意したいのが、「市場成長=同じ部品を大量に使う」という考え方です。
実際には部品の統合や高性能化によって、員数が減る可能性もあります。
例えば大容量コンデンサ1個で従来品を複数置き換えられれば、部品点数は減ります。
しかし1個当たりの単価や技術難易度は上がる可能性があります。
給電方式がVPDやIVRへ移れば、電源部品の位置や形状も変わります。
したがって今後見るべきなのは、
「何個売れるか」
だけではなく、
「どの仕様へ置き換わるか」
です。
需要増が比較的読みやすい領域
高電圧・高容量の電源用コンデンサ。
小型・大容量・低ESLのMLCC。
GPU近傍の低ESR高分子コンデンサ。
低DCR・大電流パワーインダクタ。
超低抵抗・低TCRシャント抵抗。
高性能化を支える電子材料。
数だけでは判断しにくい領域
汎用チップ抵抗。
汎用セラミックコンデンサ。
従来仕様の低付加価値インダクタ。
単純な部品員数だけで市場規模を推定する方法。
AIサーバー市場では、「数量×単価×高付加価値品への移行率」で見る方が実態に近くなります。
日本企業のポジションを企業別に整理する
この記事を読んだ方におすすめの市場調査レポート
基板実装・EMS・電子部品の営業、調達、市場調査に使える資料を紹介します。
村田製作所
MLCCを中心に、シリコンキャパシタ、導電性高分子アルミ電解コンデンサ、インダクタ、フェライト部品までPDN全体をカバーしています。 Murata Manufacturing Co., Ltd.
さらにコンデンサやインダクタを基板内部へ埋め込むiPaSを開発しており、部品メーカーからパッケージ電源設計へ領域を広げている点が特徴です。 Murata Manufacturing Co., Ltd.
TDK
AIデータセンター電源に対して、MLCC、アルミ電解、インダクタなど幅広い製品を持っています。
2026年にはアルミ電解コンデンサ、薄膜・巻線インダクタの能力拡大を進捗として公表しています。 TDK
さらに日本化学工業との材料開発会社設立から、MLCC材料まで競争領域を下げていることが分かります。 TDK
太陽誘電
AIサーバー向けで特に注目できるのは、大容量MLCCとパワーインダクタです。
同社自身が2030年度までのMLCC需要+32%、パワーインダクタ+18%という高い成長を予測し、VPD、IVRへの対応を示しています。 太陽誘電株式会社
パナソニック インダストリー
生成AI向けでは導電性高分子コンデンサの位置づけが明確です。
48V入力から中間電圧、1V台未満まで、OS-CON、POSCAP、SP-Capなどを使い分ける具体的な電源構成を公開しています。 パナソニック
日本ケミコン、ニチコンなど
AIサーバーのPSU側では、アルミ電解コンデンサを忘れてはいけません。
日本ケミコンは生成AI向け大出力サーバー電源で高容量品の使用増を説明しています。 日本ケミコン株式会社
ニチコンもサーバー用AC/DC電源専用のアプリケーションガイドを複数公開しており、電源用途を明確に狙っています。 ニチコン株式会社 |
KOA、ローム
抵抗器では電流検出用途が注目領域です。
KOAは大電流検出向けの超低抵抗パワーシャントを展開し、ロームはサーバーPSUの各電力クラスでシャント抵抗を推奨しています。 KOA株式会社
営業側はどこを狙えばよいか
この記事を読んだ方におすすめの市場調査レポート
基板実装・EMS・電子部品の営業、調達、市場調査に使える資料を紹介します。
AIサーバー市場へ営業したい企業が、最初からGPUメーカーだけを狙う必要はありません。
むしろ受動部品の周辺へ降りた方が、営業対象は増えます。
| 自社が売るもの | 営業先として検討する層 |
|---|---|
| セラミック・粉体・ペースト | MLCC、インダクタ、抵抗器メーカー |
| 金属・箔・表面処理 | 電解コンデンサ、抵抗器メーカー |
| 樹脂・封止材料 | コンデンサ、インダクタ、電源モジュールメーカー |
| PCB・基板材料 | PSU、DC/DC、アクセラレータ、パッケージ関連 |
| 実装・EMS | 電源基板、サーバーボード、制御基板 |
| 加工設備 | 受動部品メーカーの能力増強工場 |
| 検査・計測 | 高耐圧、大電流、高周波部品の製造工程 |
| 放熱材料 | 電源モジュール、パワーインダクタ、シャント抵抗周辺 |
ここで注意したいのは、「AIサーバー向け○○を作っているから営業先」と即断しないことです。
実際の購入品目、工場、内製・外製範囲、認定条件は企業ごとに異なります。
まず、
どの製品を作っているか
↓
どの工場で作っているか
↓
どの工程を内製しているか
↓
何を外部調達しているか
↓
増産計画があるか
の順で確認する必要があります。
調達側が確認すべき仕様と供給リスク
この記事を読んだ方におすすめの市場調査レポート
基板実装・EMS・電子部品の営業、調達、市場調査に使える資料を紹介します。
AIサーバー向け受動部品を調達する場合、単純な容量や抵抗値だけでは比較できません。
| 部品 | 主な確認項目 |
|---|---|
| MLCC | 容量、定格電圧、DCバイアス、ESR、ESL、温度特性、サイズ |
| 高分子コンデンサ | 容量、ESR、リプル電流、寿命、高さ |
| アルミ電解 | 耐圧、容量、リプル、寿命、温度、外形 |
| インダクタ | インダクタンス、DCR、飽和電流、温度上昇、高さ |
| シャント抵抗 | 抵抗値、TCR、定格電力、端子構造、熱抵抗 |
さらにAIサーバーでは世代交代が速いため、「現在採用されている仕様」だけでは足りません。
次世代GPUで電源方式そのものが変われば、部品形状や員数も変わります。
調達側は代替部品を探すだけでなく、
次世代電源アーキテクチャ
メーカーの増産状況
工場立地
材料調達
認定期間
まで確認した方が安全です。
今後確認すべき5つの指標
この記事を読んだ方におすすめの市場調査レポート
基板実装・EMS・電子部品の営業、調達、市場調査に使える資料を紹介します。
今後AIサーバー向け電源部品を追うなら、最も重要なのは売上高だけではありません。
次の5つを継続して確認すると、部品需要の変化を早く捉えやすくなります。
- 48V、400V、800Vなど電源アーキテクチャの採用状況。
- VPD、IVRなどGPU近傍給電の量産採用時期。
- MLCC、アルミ電解、パワーインダクタの能力増強。
- 基板内蔵・パッケージ内蔵受動部品の量産化。
- 材料メーカーと部品メーカーによる共同開発・JV・設備投資。
特に4と5は、完成部品の販売数量が増える前に現れる可能性があります。
設備投資や材料開発を先行指標として見ることが、BtoB営業では有効です。
さらに受動部品メーカー・工場まで調べたい方へ
この記事を読んだ方におすすめの市場調査レポート
基板実装・EMS・電子部品の営業、調達、市場調査に使える資料を紹介します。
この記事ではAIサーバーの電源構成から、コンデンサ、インダクタ、抵抗器、材料までを比較しました。
一方、実際に営業先や調達先を探す段階では、
国内のどの会社が作っているか
どの工場があるか
どの地域に生産拠点があるか
受動部品市場全体がどう動いているか
まで確認する必要があります。
製造業サプライチェーン研究所では、国内の半導体・受動部品メーカーと工場を整理した「日本の半導体・受動部品工場 年次白書2026」を公開しています。 note(ノート)
営業先候補を企業リストから探したい場合は、半導体・受動部品・基板実装会社リストも確認できます。
FAQ
この記事を読んだ方におすすめの市場調査レポート
基板実装・EMS・電子部品の営業、調達、市場調査に使える資料を紹介します。
AIサーバー向けで日本企業が最も強い受動部品は何ですか?
本記事では、コンデンサが最も層の厚い領域と判断します。
MLCCだけでなく、アルミ電解、導電性高分子などを高電圧のPSUからGPU近傍まで日本企業が展開しているためです。
ただしこれは世界シェア順位ではなく、公開された製品・技術情報を基にした評価です。
AIサーバーならMLCCだけを見ればよいですか?
いいえ。
PSUではアルミ電解や高耐圧MLCC、48Vや中間電圧では高分子コンデンサやMLCC、GPU近傍ではMLCC、高分子、インダクタなど、電圧段によって使われる部品が変わります。
インダクタはなぜAIサーバーで重要になるのですか?
GPU・CPUが低電圧・大電流化し、電源を負荷の近くへ配置する必要が強まるためです。
低DCR、大電流、低背、低損失といった性能が電源効率や実装密度へ影響します。
800V化が進むと48V部品は不要になりますか?
現時点で一律にそうとは言えません。
高電圧でラック付近まで電力を運んでも、最終的にはGPUやCPUが必要とする低電圧へ変換する必要があり、複数の電圧段が存在します。
どの段階で800V、400V、48Vなどを使うかは電源アーキテクチャによって変わります。
抵抗器市場もMLCCと同じように大きく伸びますか?
同じとは限りません。
抵抗器では一般品全体より、大電流を正確に測るシャント抵抗や低抵抗品の高付加価値化を追う方が重要です。
材料メーカーにもAIサーバー需要は波及しますか?
波及する可能性があります。
MLCCの誘電体やNi電極、インダクタの磁性材料、アルミ電解の電極箔などは部品性能を左右するため、高性能化が材料要求へつながります。
ただし特定材料メーカーとAIサーバーメーカーとの取引関係は、公開情報なしに断定できません。
中小製造業が狙うなら完成部品と材料のどちらですか?
自社技術によりますが、完成部品メーカーと直接競争する必要はありません。
材料、表面処理、精密加工、製造設備、検査、基板、実装、放熱など、受動部品を製造する周辺工程まで分解すると参入可能性は広がります。
まとめ
この記事を読んだ方におすすめの市場調査レポート
基板実装・EMS・電子部品の営業、調達、市場調査に使える資料を紹介します。
AIサーバー向け電源部品で日本企業の層が最も厚いと考えられるのは、現時点ではコンデンサです。
MLCCだけでなく、アルミ電解や導電性高分子まで含め、高電圧側からGPU近傍まで製品群が広がっています。
次に注目したいのがパワーインダクタです。
VPDやIVRなど給電方式が変わるほど、大電流、低DCR、低背、内蔵化という技術差が大きくなります。
抵抗器は一般品全体よりシャント抵抗、材料では誘電体セラミックス、磁性材料、電極箔などを見る必要があります。
AIサーバー需要を営業機会へ変えるなら、
市場が伸びる
↓
電源方式が変わる
↓
要求部品が変わる
↓
材料・製造工程が変わる
↓
設備投資が起きる
↓
営業先が生まれる
という順番で追うことが重要です。
自社で次に確認すべきなのは、「AIサーバー市場が何%伸びるか」だけではありません。
自社製品が、400V級、48V、中間電圧、1V以下のどの電源段に入り、その部品を誰がどの工場で作るのかまで落とし込むことです。

コメント