AIサーバー向けのパワーインダクタ需要が増える最大の理由は、単純にAIサーバーの台数が増えるからではありません。
GPUやAIアクセラレータの高性能化によって電源が低電圧・大電流化し、電圧を安定させるVRMの多相化、TLVR、VPD、IVRといった新しい給電方式が必要になっているからです。
太陽誘電は2026年の統合報告書で、2025年度から2030年度のAIサーバー生産台数をCAGR +5%と予測する一方、パワーインダクタ需要をCAGR +18%と予測しています。
これは太陽誘電による市場推計ですが、「完成品の台数増より電子部品需要の伸びが速い」という構造を示す重要な数字です。 太陽誘電株式会社
この記事では、
AIサーバー
↓
電源
↓
GPU
↓
VRM
↓
パワーインダクタ
↓
材料・製法
↓
メーカー
↓
営業・調達機会
という順番で整理します。
AIサーバーではサーバー台数以上にパワーインダクタ需要が増える
この記事を読んだ方におすすめの市場調査レポート
基板実装・EMS・電子部品の営業、調達、市場調査に使える資料を紹介します。
最初に押さえておきたいのは、「AIサーバー市場が伸びるからインダクタ市場も同じ割合で伸びる」という関係ではないことです。
太陽誘電は2025年度から2030年度について、
| 項目 | 太陽誘電によるCAGR予測 |
|---|---|
| AIサーバー生産台数 | +5% |
| パワーインダクタ需要 | +18% |
| MLCC需要 | +32% |
と予測しています。 太陽誘電株式会社
つまりインダクタ需要について見るべきなのは「AIサーバーが何台売れるか」だけではありません。
1台当たりの部品員数と部品価値がどう変わるかを見る必要があります。
太陽誘電自身も、AIサーバーの給電方式の変化によってインダクタ需要が大幅に増加すると説明しています。
背景にはCPU・GPUの高性能化と、それに伴う電源設計の変化があります。 太陽誘電株式会社
まず理解したい「高電圧化」と「大電流化」は同時に起きている
この記事を読んだ方におすすめの市場調査レポート
基板実装・EMS・電子部品の営業、調達、市場調査に使える資料を紹介します。
AIデータセンターの電源を理解する際に混乱しやすいのが、
「800Vへ高電圧化する」
という話と、
「GPU電源が大電流化する」
という話が同時に出てくることです。
これは矛盾していません。
電源の場所が違います。
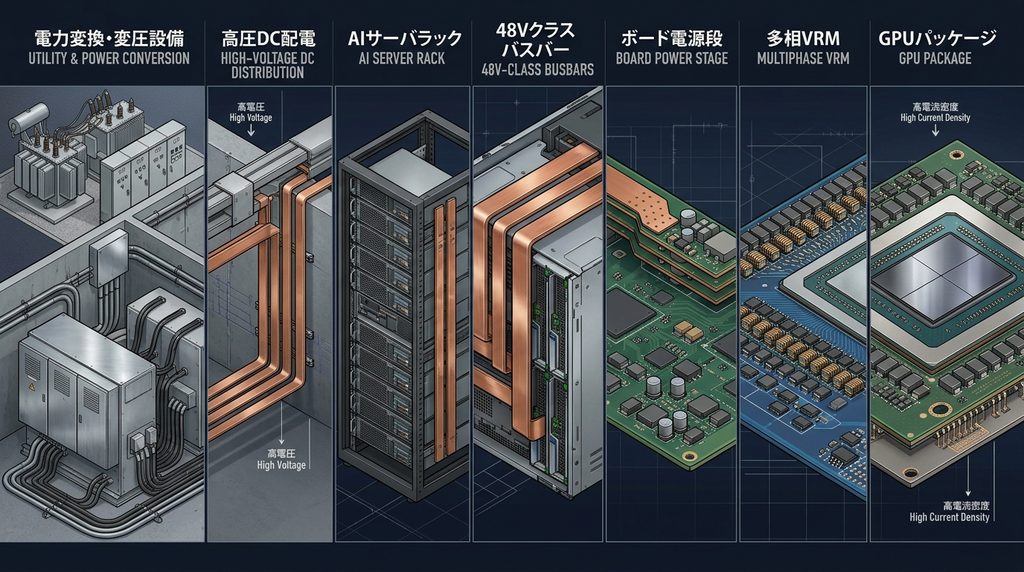
概念的には次のように考えると分かりやすくなります。
| 電源階層 | 電圧の方向 | 主な目的 |
|---|---|---|
| データセンター配電 | 400~800VDCなどへ高電圧化 | 電流・配線損失・銅使用量を減らす |
| ラック | 48~54V級など | 高電力をラック内へ配る |
| 基板・中間バス | 12Vなど | PoL変換へつなぐ |
| GPU・CPU近傍 | 1V前後・1V未満 | 半導体コアへ供給 |
| GPUパッケージ内部 | さらに負荷近傍へ | 損失と電圧変動を抑える |
TDKの2026年資料でも、AIデータセンターの電源を400~800V、48V、12V、1V未満という複数の電圧階層で整理しています。 TDK
データセンター上流では高電圧化する
高電力を低い電圧で送ると、大きな電流が必要になります。
そのためデータセンターの配電側では、電圧を上げることで電流を抑える方向に進んでいます。
NVIDIAは800VDCアーキテクチャを次世代AIファクトリーの電源基盤として推進しており、従来の54V中心の方式では将来の高密度ラックへの対応が難しくなると説明しています。 NVIDIA
Open Compute Projectの資料でも、AIラックの電力増加に対して従来の48V中間バスでは配電損失と銅使用量が大きな課題になるとされています。 Open Compute Project
つまり、ラックへ電気を届ける部分では、
電圧を上げる
→ 電流を下げる
→ 配線損失を抑える
という方向です。
GPU直前では低電圧・大電流になる
一方でGPUやCPUそのものは数百Vで動くわけではありません。
最終的には非常に低い電圧へ変換して供給します。
ここで問題になるのが電流です。
NVIDIAのDGX GBラックでは、電源シェルフがACを公称50~51V DCへ変換し、バスバーを通してラック内へ配電します。
同システムのラック消費電力は約120kWとされています。 NVIDIA Docs
そこからGPUなどの負荷に近づくにつれて電圧をさらに下げるため、下流側では非常に大きな電流を扱う必要が生じます。
この低電圧・大電流変換こそ、パワーインダクタ需要を見るうえで最も重要な場所です。
なぜ大電流になるとインダクタが重要になるのか
この記事を読んだ方におすすめの市場調査レポート
基板実装・EMS・電子部品の営業、調達、市場調査に使える資料を紹介します。
GPUやCPUへ電力を供給するDC-DCコンバータでは、MOSFETなどのスイッチング素子だけでは安定した電源を作れません。
インダクタとコンデンサを組み合わせ、電流と電圧を平滑化します。
パワーインダクタには、
電流を一時的にエネルギーとして蓄える
電流変動を抑える
リップルを抑える
安定した低電圧を負荷へ供給する
といった役割があります。
GPUの要求電流が増えるほど、インダクタにも大電流への対応が求められます。
マルチフェーズ化が員数を押し上げる
この記事を読んだ方におすすめの市場調査レポート
基板実装・EMS・電子部品の営業、調達、市場調査に使える資料を紹介します。

1個のDC-DCコンバータだけで大電流を処理すると、スイッチング素子やインダクタへ負荷が集中します。
そこでGPU・CPU用VRMでは複数の電源回路を並列に動作させるマルチフェーズ方式が使われます。
一般的なマルチフェーズVRMでは、各フェーズにスイッチング素子とインダクタがあります。
したがって必要な電流が大きくなり、
フェーズ数を増やす
↓
各フェーズにインダクタが必要になる
↓
インダクタの員数が増える
という構造が生まれます。
Coilcraftも、現在のCPUやGPUで電流要求が高まるにつれ、VR設計でマルチフェーズ方式が利用され、高電流・低DCRインダクタやTLVR用結合インダクタが必要になると説明しています。 coilcraft.com
AIでは急激な負荷変動への対応も必要になる
この記事を読んだ方におすすめの市場調査レポート
基板実装・EMS・電子部品の営業、調達、市場調査に使える資料を紹介します。
AIサーバー向けでは「最大電流を流せる」だけでは十分ではありません。
GPUは処理内容によって負荷が急変します。
このとき電源が追従できなければ、電源電圧が大きく変動します。
TDKはサーバー電源回路の検証例として、12Vから1.8Vへの変換において240Aから360Aへ急変する条件でマルチフェーズVRとTLVRを比較しています。
同社のシミュレーションでは、TLVRによって過渡応答を改善できることが示されています。 TDK
ここから重要なことが分かります。
AI向けパワーインダクタで求められているのは、
「大きな電流を流せる部品」
だけではありません。
「急激に変化する電流へ追従できる電源システムを構成できる磁気部品」
へ役割が変わっています。
TLVRがパワーインダクタをさらに重要な部品にする
この記事を読んだ方におすすめの市場調査レポート
基板実装・EMS・電子部品の営業、調達、市場調査に使える資料を紹介します。
こうした高電流・高速負荷変動への対応策として注目されるのがTLVRです。
TLVRはTrans-Inductor Voltage Regulatorの略称です。
通常のマルチフェーズ電源では、それぞれのフェーズが独立して電流を供給します。
TLVRでは各相のインダクタを磁気的・電気的に連携させ、大きな負荷変動時に複数相から素早く電流を供給できるようにします。
TDKはTLVRについて、低電圧・大電流用途で高速負荷変動へ対応する方式として紹介しています。
同社はTLVR向けにデュアルコイル型VLBUCシリーズと補償用インダクタを展開しています。 TDK
この変化はインダクタメーカーにとって重要です。
従来の単純なチョークコイルではなく、
結合インダクタ
デュアルコイル
低DCR磁気部品
高飽和磁束密度材料
高周波対応磁性材料
といった高付加価値領域へ市場が移る可能性があるからです。
次はVPD・IVR・基板内蔵へ進む
この記事を読んだ方におすすめの市場調査レポート
基板実装・EMS・電子部品の営業、調達、市場調査に使える資料を紹介します。
AIアクセラレータでは、電流を大きくするだけではなく「電源とGPUの距離を短くする」方向にも設計が変化しています。
基板上を長い距離、大電流が流れれば抵抗損失が増えるためです。
そこで、
Motherboard VR
↓
VPD
↓
IVR
という方向が注目されています。
VPDはVertical Power Deliveryで、GPUやCPUの近くへ垂直方向から給電する方式です。
IVRはIntegrated Voltage Regulatorで、電圧変換機能を負荷やパッケージへさらに近づける考え方です。
太陽誘電はAIサーバーの電源について、従来のマザーボード上VRからVPD、さらにIVRへ進む可能性を示し、こうした設計では基板内蔵、小型化、大電流対応の要求が強まると説明しています。
同社は電源設計変更が本格化する2027年度以降、AIサーバー向けインダクタの成長機会が拡大すると見ています。 太陽誘電株式会社
村田製作所も、AIデータセンター向けにインダクタを基板へ組み込むiPaS技術を開発しています。
同社のInductor iPaSでは複数の平面コイルを基板内へ組み込むことで10Aを超える電流に対応でき、AIアクセラレータや光トランシーバー用電源モジュールを用途として示しています。 Murata Manufacturing Co., Ltd.
つまり将来は、
「基板の上に何個インダクタが載っているか」
だけでは需要を把握できなくなる可能性があります。
基板、電源モジュール、半導体パッケージの内部へ受動部品が入り込むためです。
AIサーバー向けで求められるインダクタの性能
この記事を読んだ方におすすめの市場調査レポート
基板実装・EMS・電子部品の営業、調達、市場調査に使える資料を紹介します。
今後の重点性能を整理すると次のようになります。
| 性能 | なぜ必要か |
|---|---|
| 大電流対応 | GPU・CPUの電流増加 |
| 低DCR | 導通損失・発熱を抑える |
| 高飽和電流 | 大電流時のインダクタンス低下を抑える |
| 小型化 | GPU周辺の実装密度上昇 |
| 薄型化 | VPD・モジュール・基板内蔵対応 |
| 高周波低損失 | スイッチング周波数上昇 |
| 低漏れ磁束 | 周辺回路へのノイズ低減 |
| 高速過渡応答 | GPU負荷急変へ対応 |
| 熱性能 | 高密度実装時の温度上昇対策 |
太陽誘電もAIサーバー向けインダクタに「小型・大電流・低DCR」が重要になると説明しています。 太陽誘電株式会社
インダクタ市場を見るときは数量だけでなく、
DCR
飽和電流
許容電流
インダクタンス
周波数特性
製品高さ
磁性材料
構造
を見る必要があります。
需要はインダクタ本体だけでは終わらない
この記事を読んだ方におすすめの市場調査レポート
基板実装・EMS・電子部品の営業、調達、市場調査に使える資料を紹介します。
インダクタ需要増は、その上流にも波及します。
パワーインダクタは大きく見ると、
磁性材料
導体
電極材料
樹脂
基板
パッケージ材料
などから構成されます。
AIサーバー向けでは特に磁性材料が重要です。
従来のフェライトだけでなく、金属系磁性材料や複合磁性材料など、大電流時でも磁気特性を維持しやすい材料の重要性が高まります。
太陽誘電は、同社の金属系磁性材料と巻線・積層プロセスを、AIサーバー向けパワーインダクタの競争力として挙げています。 太陽誘電株式会社
製造設備側でも、
成形
巻線
積層
焼成
電極形成
切断
外観検査
電気特性検査
磁気特性検査
自動搬送
などへ需要が波及します。
したがってAIサーバー向けインダクタ市場は、電子部品メーカーだけを見るより、
磁性材料
銅・導体
部品製造装置
検査装置
基板
電源モジュール
EMS
まで広げて見る方が営業市場を把握しやすくなります。
どのメーカーがAIサーバー向けを狙っているのか
この記事を読んだ方におすすめの市場調査レポート
基板実装・EMS・電子部品の営業、調達、市場調査に使える資料を紹介します。
公開情報から確認できる代表例を整理します。
| 企業 | AIサーバー電源との関係 |
|---|---|
| 太陽誘電 | メタル系磁性材料、巻線・積層パワーインダクタ、VPD・IVR対応を強化 |
| TDK | TLVR用VLBUC、低電圧大電流インダクタ、薄膜インダクタを強化 |
| 村田製作所 | iPaSによるインダクタ基板内蔵、高密度電源設計 |
| Coilcraft | CPU・GPU向け低インダクタンス・高電流VRM用製品 |
| Cyntec | TLVRインダクタ、高密度パワーモジュールなどを展開 |
太陽誘電はパワーインダクタ需要について2025~2030年度CAGR +18%という自社予測を示しています。 太陽誘電株式会社
TDKは2026年3月期決算説明で、AIデータセンター向け低電圧・大電流インダクタと薄膜インダクタを重点分野として挙げ、薄膜インダクタの生産能力増強を当初計画より前倒しするとしています。 TDK
村田製作所はAIデータセンター市場を対象として、基板にインダクタを組み込むiPaSを開発しています。 Murata Manufacturing Co., Ltd.
Coilcraftもサーバー・データセンター向けとして、低電圧・大電流のDC-DCコンバータ、GPU、CPU、ASICなどを対象とするパワーインダクタを展開しています。 coilcraft.com
重要なのは、ここから「どのAIサーバーメーカーへ納入している」と推測しないことです。
公開情報で確認できない採用関係や取引関係は分けて考える必要があります。
営業担当者は「AIサーバーメーカー」だけを狙わない
この記事を読んだ方におすすめの市場調査レポート
基板実装・EMS・電子部品の営業、調達、市場調査に使える資料を紹介します。
この市場で営業先を探す場合、最終的なAIサーバーメーカーだけを検索すると対象企業が少なくなります。
実際のサプライチェーンはもっと広くなります。
AIアクセラレータ
↓
GPUボード・アクセラレータボード
↓
VRM・パワーモジュール
↓
インダクタ・コンデンサ・MOSFET
↓
磁性材料・導体・基板
↓
製造設備・検査設備
という階層があります。
営業対象としては、
パワーインダクタメーカー
電源モジュールメーカー
VRMメーカー
サーバーODM
基板メーカー
EMS
磁性材料メーカー
部品製造設備メーカー
検査装置メーカー
まで広げた方が案件を見つけやすくなります。
特に今後はVPDやIVRによって「部品」と「基板・パッケージ」の境界が薄くなるため、インダクタメーカーだけを追うより、電源モジュールや半導体パッケージ側も確認した方がよいでしょう。
調達担当者が確認すべき項目
この記事を読んだ方におすすめの市場調査レポート
基板実装・EMS・電子部品の営業、調達、市場調査に使える資料を紹介します。
AIサーバー向けインダクタでは、同じインダクタンス値なら代替できるとは限りません。
最低でも次の項目を比較する必要があります。
| 確認項目 | 確認する理由 |
|---|---|
| インダクタンス | 電源回路の動作条件 |
| Isat | 磁気飽和 |
| Irms | 発熱 |
| DCR | 導通損失 |
| AC損失 | 高周波時の効率 |
| 製品高さ | 高密度・VPD対応 |
| 熱抵抗 | 高電力密度対応 |
| 漏れ磁束 | 周辺回路への影響 |
| 動作温度 | 信頼性 |
| TLVR対応 | 電源トポロジー |
| 生産拠点 | BCP |
| 増産余力 | 長期供給 |
特にDCRは重要です。
電流が大きくなるほどわずかな抵抗でも損失と発熱への影響が大きくなるため、AIサーバー向けでは「インダクタンスとサイズ」だけでなく「抵抗と熱」を同時に確認する必要があります。
2027年以降に確認したい5つの変化
この記事を読んだ方におすすめの市場調査レポート
基板実装・EMS・電子部品の営業、調達、市場調査に使える資料を紹介します。
今後のインダクタ需要を判断する際は、単純なAIサーバー出荷台数より電源アーキテクチャを見た方が先行指標になる可能性があります。
確認したいのは次の5点です。
- 400V・800VDC配電の採用状況
- 48/54VからGPU近傍への変換方式
- TLVR採用の拡大
- VPD・IVRの量産採用時期
- 基板内蔵・パッケージ内蔵インダクタの普及
NVIDIAは次世代AIデータセンター向けに800VDCアーキテクチャを推進しており、OCPでもGoogle、Microsoft、NVIDIAを含む業界参加企業がLVDC標準化を進めています。 NVIDIA Blog
このため今後は、
「インダクタ市場は伸びるか」
だけでなく、
「どの電源階層の磁気部品が伸びるか」
まで分解することが重要になります。
FAQ
この記事を読んだ方におすすめの市場調査レポート
基板実装・EMS・電子部品の営業、調達、市場調査に使える資料を紹介します。
AIサーバーではなぜ普通のサーバーよりインダクタが重要になるのですか?
GPUやAIアクセラレータへ供給する電流が増え、電源変換を複数フェーズへ分散する必要があるためです。
さらに急激な負荷変動へ対応するため、低DCR・高飽和電流・高速過渡応答といった性能要求も高まります。
800V化するとインダクタ需要は減るのではありませんか?
必ずしもそうではありません。
800V化は主にデータセンター配電側の電流を減らすためのものです。
GPUへ近づくほど低電圧へ変換する必要があるため、低電圧側の高電流電源では依然として磁気部品が重要になります。
パワーインダクタと普通のインダクタは違うのですか?
原理は同じですが、パワーインダクタは電源回路で比較的大きな電流を扱うことを前提に設計されています。
AIサーバー向けでは特に大電流、低DCR、高飽和電流、小型・薄型が重要になります。
AIサーバーではMLCCとインダクタのどちらが伸びますか?
太陽誘電の2025~2030年度予測では、MLCC需要CAGR +32%、パワーインダクタ需要CAGR +18%です。
ただしこれは同社による市場推計であり、世界市場の確定値ではありません。 太陽誘電株式会社
TLVRになるとインダクタは不要になりますか?
逆です。
TLVRはインダクタを利用して複数フェーズを連携させ、高速な負荷変動に対応する電源方式です。
インダクタの構造や磁気特性がより重要になります。 TDK
VPDになると何が変わりますか?
電源をGPUなどの負荷へ近づけ、配線距離を短くすることで抵抗損失を減らします。
その結果、小型・薄型・高電流対応のインダクタや基板内蔵技術への要求が高まります。 Murata Manufacturing Co., Ltd.
日本企業にもAIサーバー向けインダクタの機会はありますか?
あります。
太陽誘電、TDK、村田製作所はそれぞれAIデータセンター向けの大電流、小型化、薄膜化、基板内蔵といった技術開発を公表しています。 太陽誘電株式会社
まとめ
この記事を読んだ方におすすめの市場調査レポート
基板実装・EMS・電子部品の営業、調達、市場調査に使える資料を紹介します。
AIサーバーでパワーインダクタ需要が増える理由は、サーバー台数の増加だけではありません。
重要なのは次の構造です。
AI演算性能が上がる
↓
GPUの消費電力と電流要求が増える
↓
低電圧大電流VRMが必要になる
↓
マルチフェーズ・TLVR化する
↓
大電流・低DCRインダクタの重要性が上がる
↓
VPD・IVRでさらに小型・薄型・基板内蔵化が進む
太陽誘電がAIサーバー生産台数CAGR +5%に対してパワーインダクタ需要CAGR +18%を予測しているのは、この「1台当たりの部品価値と電源設計の変化」を見込んでいるためです。 太陽誘電株式会社
営業担当者であればAIサーバーOEMだけでなく、インダクタ、VRM、パワーモジュール、基板、磁性材料、製造・検査設備まで対象を広げる必要があります。
調達担当者であれば、単価とインダクタンスだけでなくDCR、飽和電流、熱性能、製造拠点、供給能力を確認すべきでしょう。
さらに日本国内の受動部品メーカー、工場、供給拠点まで確認したい場合は、「日本の半導体・受動部品工場 年次白書2026」で、受動部品メーカーや国内生産拠点を工場単位で整理しています。
同白書には村田製作所、TDK、太陽誘電などを含む主要企業・工場分析が収録されています。

コメント